
 fp.yamagishi
今年の年末調整は、例年と計算が違います。
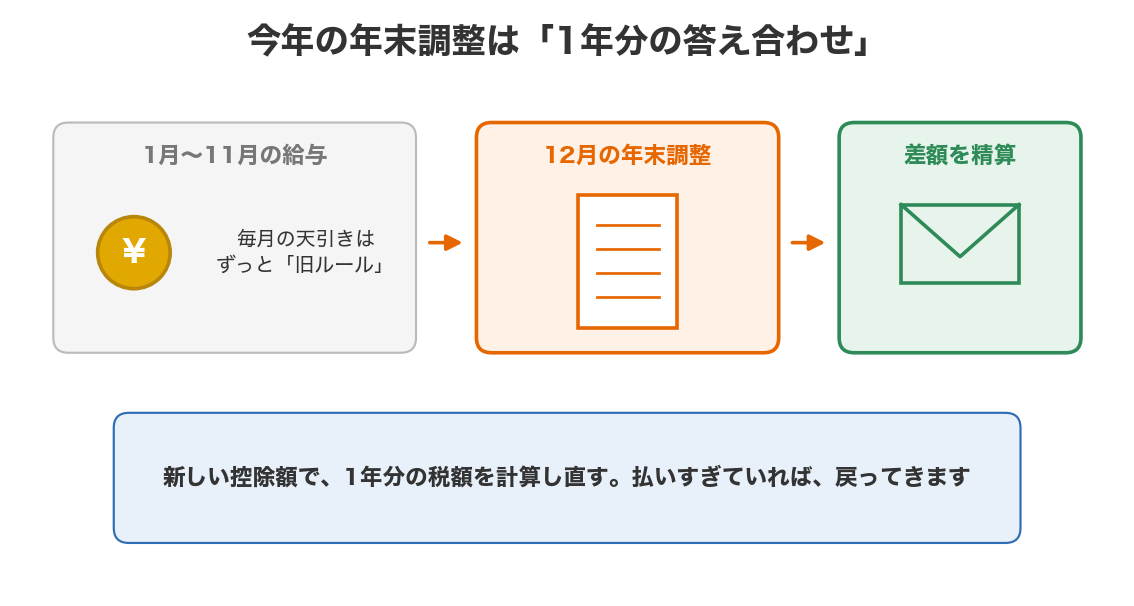
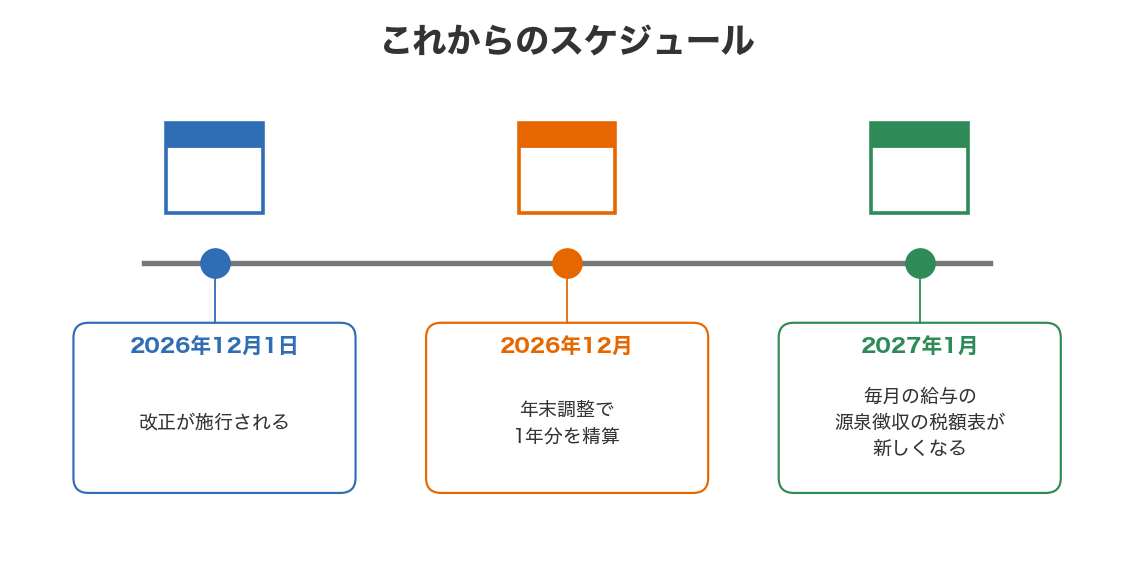
所得税の基礎控除と給与所得控除が引き上げられ、改正は2026年12月1日に施行されます。ポイントは、今年1月から11月までの給与から天引きされてきた源泉徴収は、ずっと旧ルールのままだったこと。12月の年末調整で、新しい控除額を使って1年分の税額を計算し直し、差額が精算されます。
つまり、多くの会社員にとって、今年の年末調整は「還付が例年より多い」年になります。給与明細の話として、確認したいことを3つ整理します。
まず「年末調整」って、なに?
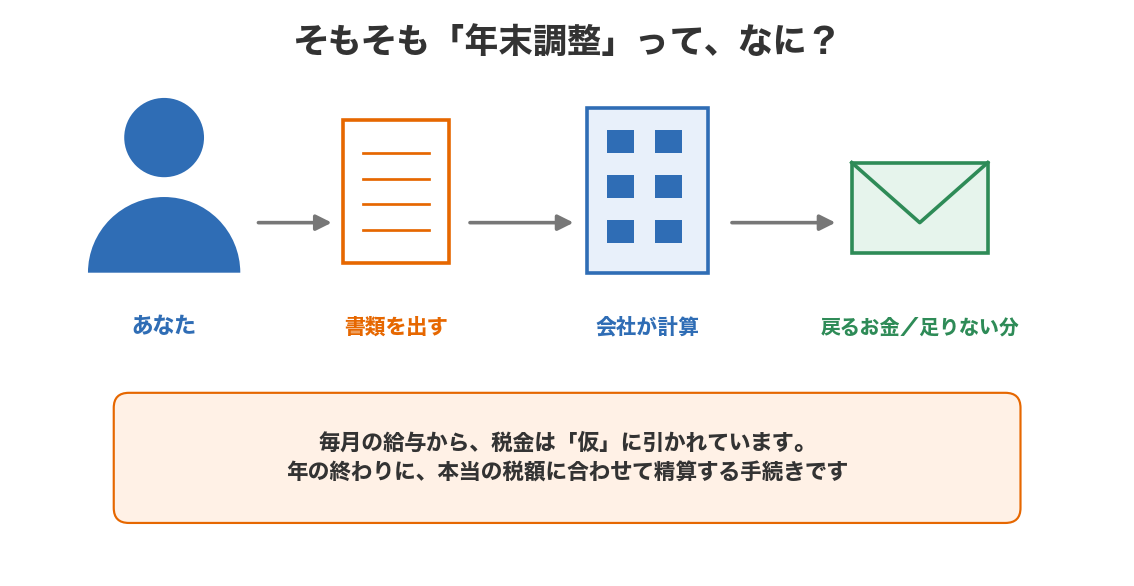
年末調整は、毎月の給与から「仮」に引かれてきた税金を、年の終わりに、本当の税額に合わせて精算する手続きです。あなたが書類を出すと、会社が計算してくれます。
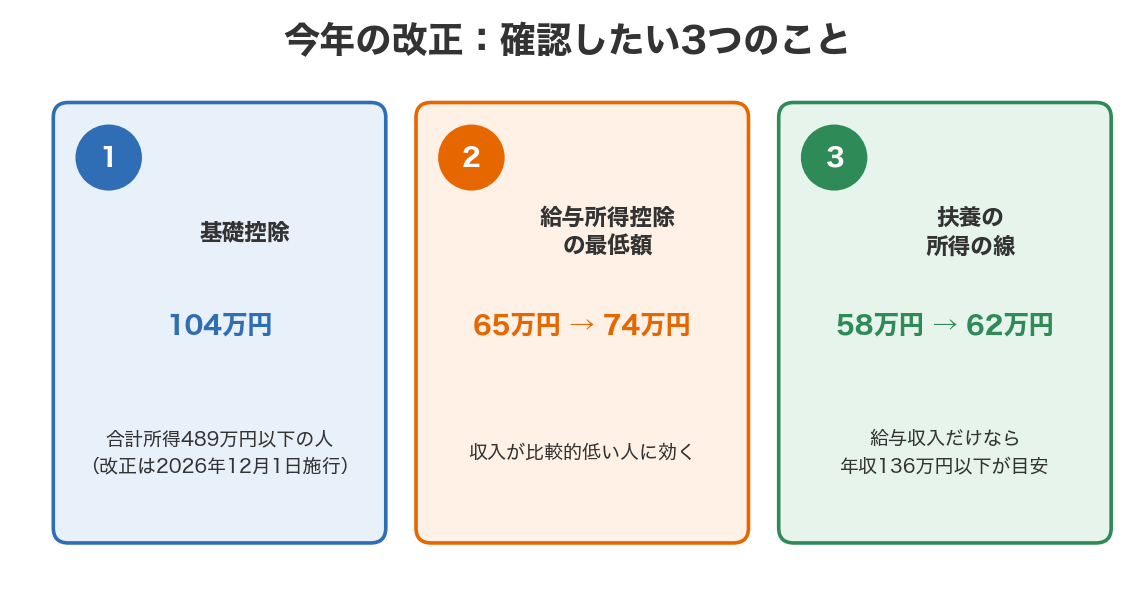
今年は、この「計算に使う数字」が変わった年です。変わった点は、次の3つです。
確認1:自分の「合計所得」が489万円以下かどうか
基礎控除は、合計所得金額に応じて、こう変わります(2026年分)。
| 合計所得金額 | 基礎控除 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超〜655万円以下 | 67万円 |
| 655万円超〜2,350万円以下 | 62万円 |
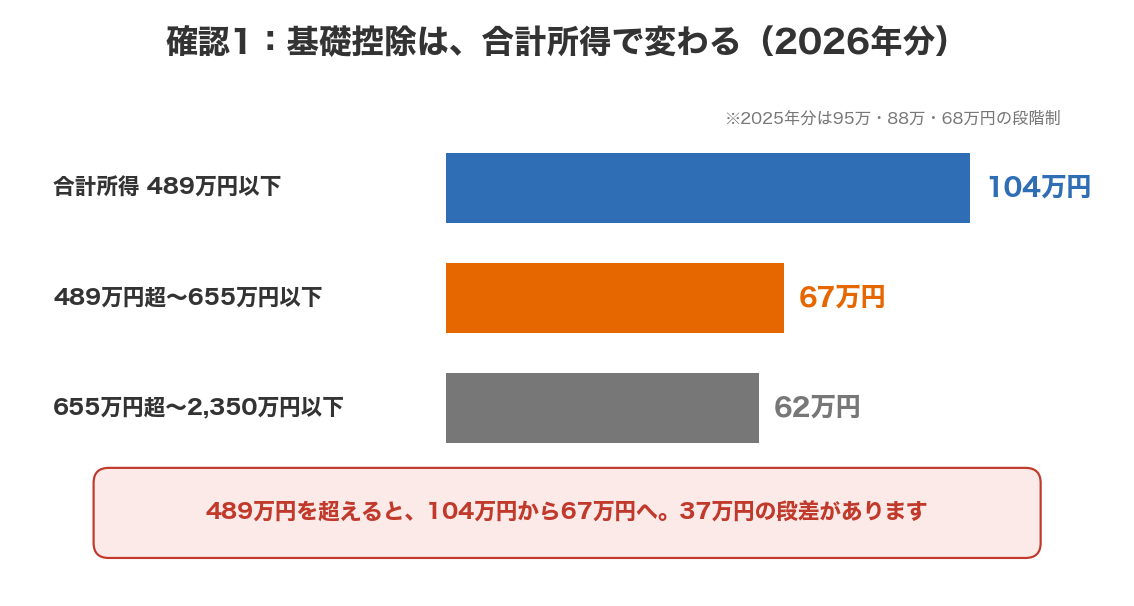
2025年分は、所得に応じて95万円・88万円・68万円といった段階制でした。今年は、489万円以下の人の控除が一律104万円に統一されます。
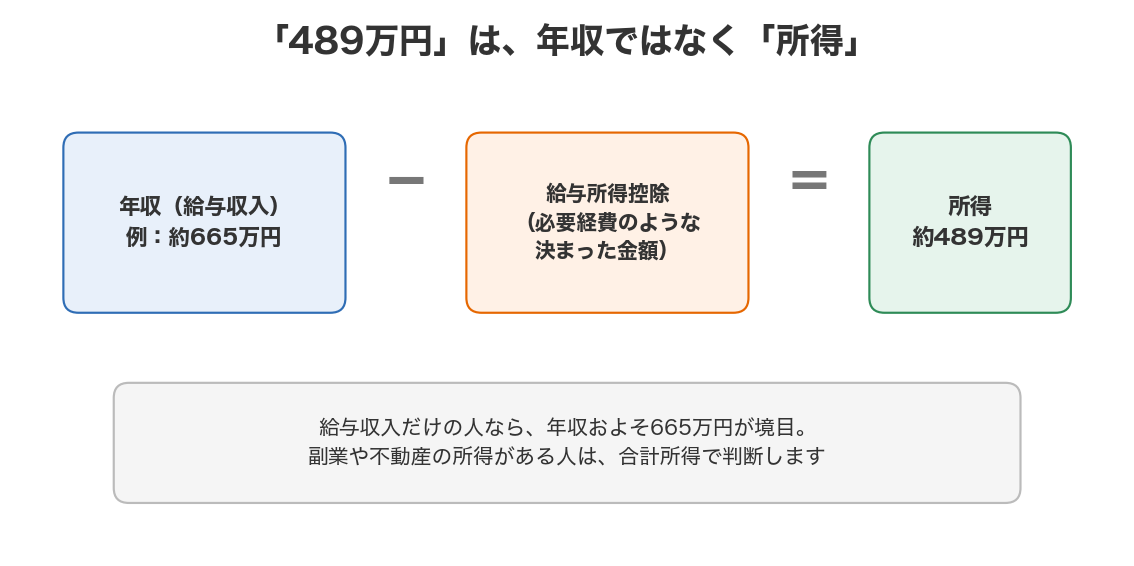
注意点1:489万円は「年収」ではなく「所得」
給与収入だけの人なら、年収およそ665万円が境目になります。
注意点2:489万円を超えると段差がある
489万円を超えると、控除は104万円から67万円に、37万円下がります。副業や不動産など給与以外の所得がある人は、合計所得がどちらの側にあるかで、金額が変わります。
どれくらい税金が下がる?
2025年分で基礎控除が68万円だった層(合計所得336万円超489万円以下)は、控除額が36万円増えます。所得税率が10%の人なら約3.6万円、20%の人なら約7.2万円、税額が下がる計算です。他の控除の状況で変わりますので、あくまで控除が増えた分の目安です。
確認2:給与所得控除の最低保障額は74万円に
給与所得控除の最低保障額は、65万円から74万円に上がりました。
ただし、これは「全員の控除が9万円増える」話ではありません。給与所得控除は収入に応じて計算され、最低保障額が効くのは、給与収入が比較的低い人です。
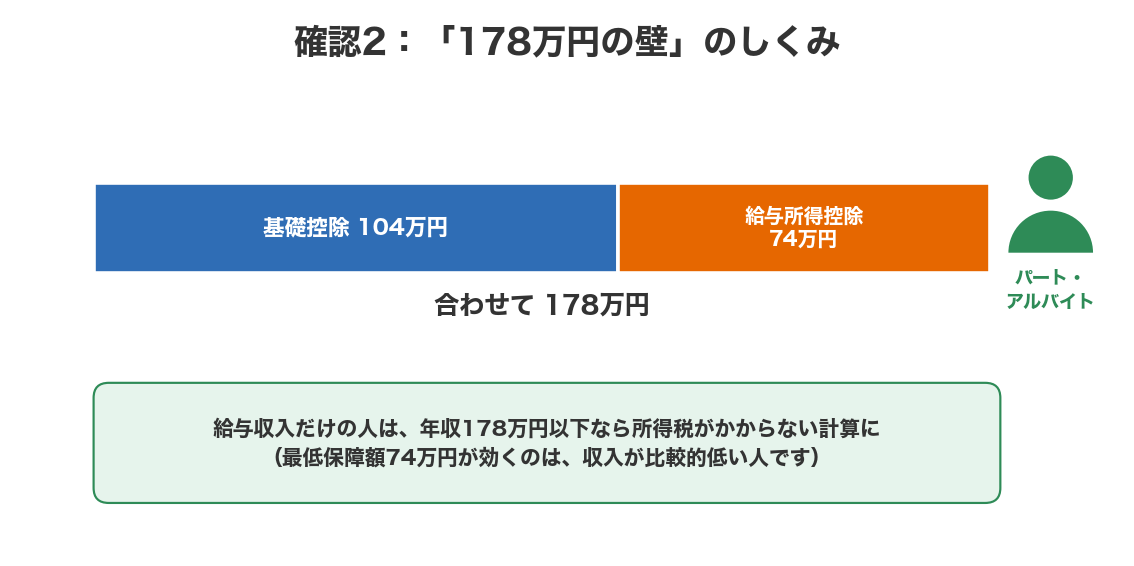
代表例が、いわゆる「178万円の壁」です。基礎控除104万円と給与所得控除74万円を合わせると、178万円になります。給与収入だけの人なら、年収178万円以下では所得税がかからない計算になりました。パートやアルバイトで働く家族がいる世帯には、直接関係する数字です。
確認3:扶養に入れる家族の「所得の線」が上がった
扶養親族などに入れるための所得要件も、58万円以下から62万円以下に引き上げられました。給与収入だけの人なら、年収136万円以下が目安です。
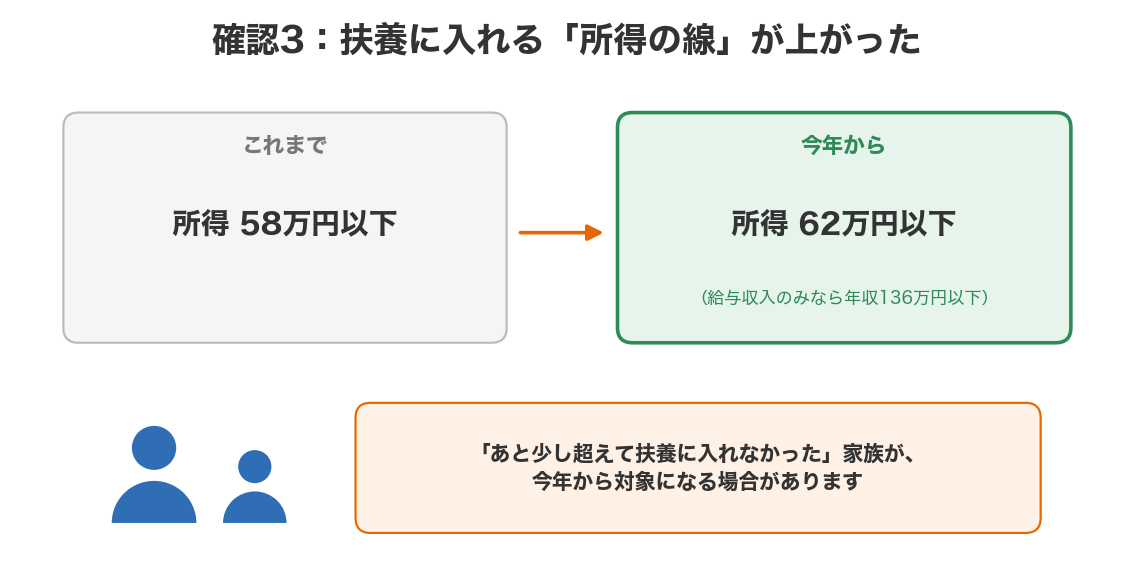
これまで「あと少し超えてしまうので扶養に入れなかった」家族が、今年から対象になるケースがあります。年末調整の申告書をすでに提出した人も、家族の今年の収入見込みがこの線の前後にあるなら、勤務先の担当に確認する価値があります。
会社員がやることは、大きくは変わらない
手続き自体は例年どおりです。基礎控除申告書などの書類を勤務先に出せば、改正分は年末調整の中で自動的に反映されます。この改正のために確定申告をする必要はありません。
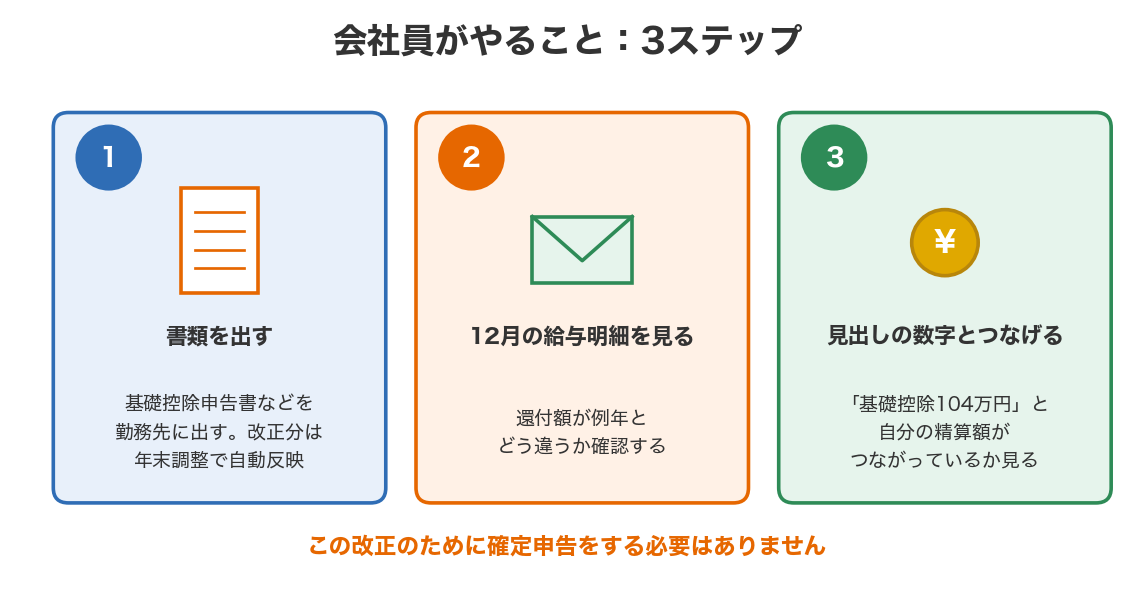
やっておきたいのは、受け取り側の確認です。12月の給与明細や源泉徴収票で、還付額が例年とどう違うかを見ておくこと。「基礎控除104万円」という見出しの数字と、自分の精算額がつながっているかを確認できれば、十分です。
おわりに
今回の改正は2026年分と2027年分の所得税が対象で、毎月の給与の源泉徴収の税額表が変わるのは2027年1月からです。今年については、12月の年末調整が「1年分まとめての答え合わせ」になります。
制度が変わる年ほど、明細を一度眺めておく。それが一番確実な確認方法です。
そして、戻ってきたお金や浮いたお金で、何をするかまで決めておけると、「資産を守る」ことが「幸せ」につながります。皆さんが安心して暮らせるお手伝いを、これからもしていきます。
※一般的な情報です。控除額や要件は、所得・家族構成・勤務先の取り扱いによって変わります。最終的には、勤務先の案内や国税庁の最新情報をご確認ください。