 fp.yamagishi
2026年10月は、「年収の壁」をめぐる大きな節目になりました。10月から社会保険の「106万円の壁」の賃金要件がなくなり、4月には「130万円の壁」の判定ルールも変わっています。日本経済新聞でも、130万円の壁や、その背景にある「第3号被保険者制度」の見直しがたびたび取り上げられています。この記事では、今、扶養の範囲内で働いている方(パート・アルバイトなど)に向けて、知っておきたい制度と、気をつけたいポイントをまとめました。
まず整理——「年収の壁」には種類がある
「壁」と一口にいっても、税金の壁と、社会保険の壁があり、数字も意味も違います。ここを混同すると、働き方を間違えやすくなります。
| 壁 | 何が変わるか | ポイント |
|---|---|---|
| 所得税の壁(178万円) | 給与収入のみの場合、この額を超えると所得税がかかり始める | 2026年分から。令和8・9年分の特例を含む。令和10年分以降は水準が変わる見込み |
| 社会保険の壁(106万円) | 勤務先の厚生年金・健康保険に加入する基準だった | 賃金要件(月8.8万円)が2026年10月に撤廃。週20時間以上などの要件は残る |
| 社会保険の壁(130万円) | 配偶者の健康保険の扶養から外れ、自分で保険料を負担する | 2026年4月から判定方法が変更。基準額そのものは130万円 |
このうち、「扶養内」で働く方にとって、手取りへの影響が大きいのは、社会保険の2つの壁です。
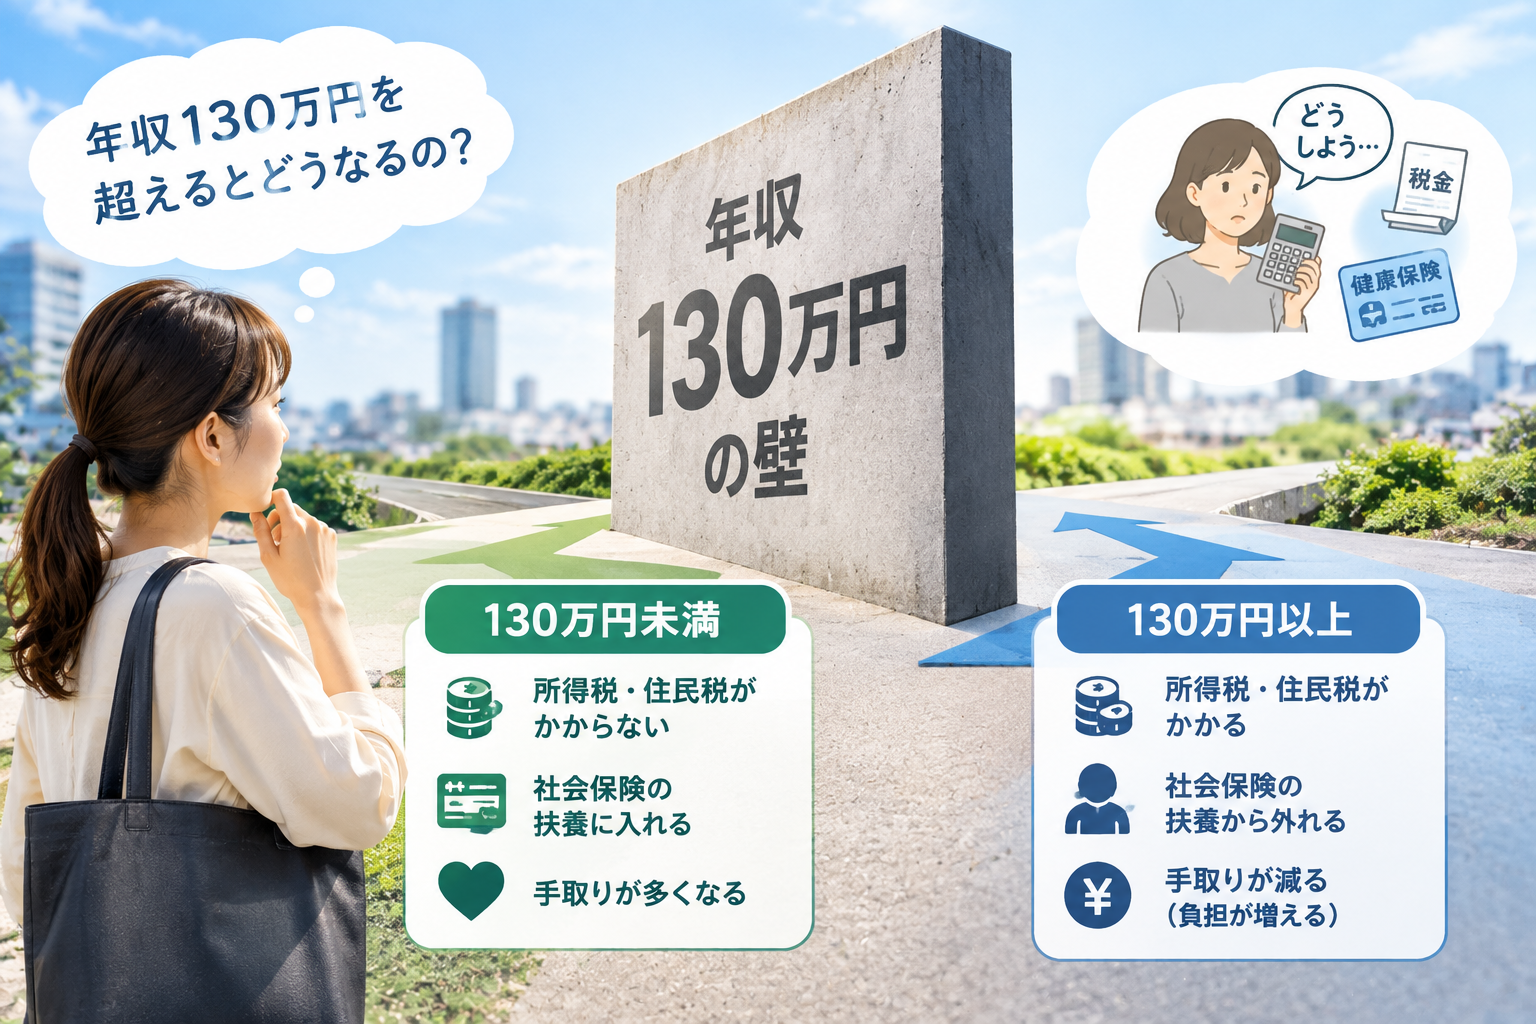
130万円の壁とは?——扶養から外れると何が起こるか
配偶者の会社の健康保険の「被扶養者」になっていると、自分で保険料を払わずに、健康保険に入れます。国民年金も、第3号被保険者として、保険料を払わずに加入していることになります。
しかし、年収が130万円以上になると、この扶養から外れます。すると、次のどちらかで、自分で保険料を負担することになります。
- 勤務先の社会保険(健康保険・厚生年金)に加入する
- 国民健康保険と国民年金に、自分で加入する
保険料の負担で、手取りが大きく減ります。ある税理士の試算では、年収130万円の手取りが約105万円、150万円で約118万円とされています。つまり、130万円〜150万円前後は、「働いたのに、手取りが減る」ゾーンになりやすいのです(金額は条件によって異なる、目安です)。
2026年4月から、130万円の壁の判定が変わった
これまで、130万円の判定は、実際にもらった収入(実績)で見られることが多く、繁忙期の残業などで一時的に超えると、扶養から外れてしまうおそれがありました。2026年4月から、次のように変わっています。
新ルールのポイント
- 判定は、労働契約書や労働条件通知書に書かれた「年間の見込み額」が基準になる
- 給与収入のみの場合、残業代は含めずに判定される
- 想定外の残業で、一時的に130万円を超えても、社会通念上、妥当な範囲であれば、扶養の扱いは変わらない
ただし、気をつけたいこと
- 通勤手当は、所得税では一定額まで非課税でも、社会保険の扶養の判定では、収入に含まれる
- 掛け持ちの場合は、すべての勤務先の収入を合算して判定される
- 契約そのものが変わる場合(時給アップ、勤務時間の増加、シフトの常時増加など)で、恒常的に130万円を超える見込みになれば、扶養から外れる
- 給与以外の収入(年金、不動産収入、配当など)も、合算される
- どこまでが「妥当な範囲」かの具体的な線引きは、保険者(健康保険組合など)によって判断される。心配な場合は、事前に確認する
106万円の壁は、2026年10月に「賃金要件」が撤廃
一方、勤務先の社会保険に入る基準である「106万円の壁」は、2026年10月に、月額賃金8.8万円(年収約106万円)以上という「賃金要件」が撤廃されました。
今後も残る要件(2026年10月時点)
- 週の所定労働時間が20時間以上
- 雇用の見込みが2か月を超える
- 学生でない
- 従業員51人以上の企業(企業規模の要件は、2027年10月から段階的に引き下げられ、2035年10月に撤廃される予定)
つまり、これからは「年収」より、「週に何時間働くか」と「勤務先の規模」が、社会保険に入るかどうかの分かれ目になります。年収を106万円未満に抑えていても、週20時間以上働けば、対象になる可能性があります。
社会保険に入ると、損ばかりなのか?
手取りは減りますが、社会保険に入ることには、メリットもあります。
- 厚生年金に加入するので、将来受け取る年金が増える
- 健康保険から、傷病手当金(病気やケガで働けないときの給付)や、出産手当金が受け取れる
- 保険料は、勤務先が半分負担してくれる
- 老後や、万が一のときの保障が、手厚くなる
目先の手取りだけでなく、「10年後、20年後の自分の年金や保障」まで含めて、考えることが大切です。
税金の壁(178万円)も、知っておこう
2026年分から、給与収入のみの場合、所得税がかかり始める目安が、178万円に引き上げられました。これは、基礎控除と給与所得控除の見直しによるもので、令和8年・9年分の特例を含む水準です。この特例の期間が終わると、水準が変わる見込みです。
ここで、混同しやすい点があります。
- 所得税の壁(178万円)と、社会保険の壁(106万円・130万円)は、別の制度。178万円まで所得税がかからなくても、130万円で社会保険の扶養から外れれば、保険料の負担が発生する
- 住民税は、市区町村によって、基準が異なる場合がある。お住まいの自治体の案内を確認する
- 配偶者控除・配偶者特別控除の収入の基準も、改正で見直されている。ご自身の配偶者の年末調整で、確認する
扶養内で働く人が、今すぐ確認したいチェックリスト
- ①労働条件通知書(雇用契約書)を確認する:時給、1日の勤務時間、週の勤務日数、年間の見込み額が、どうなっているか
- ②掛け持ちしていないか確認する:すべての収入を合算して、130万円未満か
- ③週の労働時間が20時間以上か確認する:勤務先が51人以上の企業なら、社会保険の加入対象になる可能性がある
- ④時給アップや、シフト増の予定を確認する:最低賃金の上昇などで、同じ時間でも、年収が増えていく
- ⑤通勤手当を含めた年収を計算する:社会保険の判定では、通勤手当も含まれる
- ⑥配偶者の会社の「家族手当・配偶者手当」を確認する:会社独自の基準が、103万円・130万円などに設定されている場合がある
- ⑦年の途中で、収入の見込みを見直す:年末に近づいてから調整するより、早めに把握する
- ⑧不安なときは、配偶者の勤務先の人事・健康保険組合に、事前に相談する
これからの見通し——「壁」そのものは、今後も変わり続ける
日本経済新聞でも報じられているように、130万円の壁の背景にある「第3号被保険者制度」については、見直しの議論が、まだ深まっていません。厚生労働省は、2026年度に実態調査を行う予定とされています。
今後、制度が変わる可能性はありますが、決まっていない段階で、先回りして働き方を決めるのは危険です。「今のルール」で、自分の働き方が、どの壁にあたるのかを理解し、必要に応じて、見直していくことが大切です。
まとめ
- 年収の壁には、税金の壁(178万円)と、社会保険の壁(106万円・130万円)があり、別物
- 130万円の壁は、2026年4月から、契約書の見込み額で判定される。残業代は含めず、一時的な超過は、扶養から外れにくくなった。ただし、通勤手当や掛け持ちには注意
- 106万円の壁は、2026年10月に賃金要件が撤廃。これからは、週20時間以上かどうか、勤務先の規模が分かれ目
- 社会保険に入ると、手取りは減るが、将来の年金や、傷病手当金などの保障が増える
- まずは、労働条件通知書と、週の労働時間を確認し、必要なら、配偶者の勤務先に相談する
「壁を超えないこと」が目的ではなく、「ご家族にとって、いちばん良い働き方を選ぶこと」が、大切です。制度を正しく理解して、納得のいく形を選んでください。
本記事は、日本経済新聞をはじめとする報道や、各種の解説をもとに、筆者の見解を交えてまとめた一般的な情報提供です。2026年10月17日付の日本経済新聞の記事本文は確認できておらず、同テーマの日本経済新聞の記事や、公開情報を参考にしています。制度の内容や数字は、個人の状況・勤務先・保険者によって異なり、今後変更される可能性もあります。正確な内容は、厚生労働省、日本年金機構、国税庁、勤務先の健康保険組合などの最新情報をご確認ください。
参考にしたサイト
130万円の壁、本丸「第3号被保険者制度」見直し議論深まらず 厚労省は実態調査へ|日本経済新聞
社会保険の「130万円の壁」、4月から残業代含めず 働き控え対策|日本経済新聞
「130万円の壁」パート働き控え不要に 「106万円」との違いは|日本経済新聞
「106万円の壁」撤廃でどうなる?:次に立ちはだかるのは「130万円の壁」|nippon.com
178万円の壁とは?令和8年分(2026年分)から適用される所得税の壁を解説|計算ナビ
【2026年最新】年収の壁7つを図解で完全解説|106万・130万・178万の違いと対策