 fp.yamagishi
家の値段が高止まりし、金利も上がるなか、返済期間を最長50年まで延ばせる「超長期住宅ローン」が広がっています。月々の返済が軽くなるのは、魅力的に見えます。
以前の日経記事では、金融庁がこうしたローンを問題視し、融資を引き締める動きが出ていると報じました。ただ、金融庁が決めたのは「禁止」でも「一律の引き締め」でもありません。
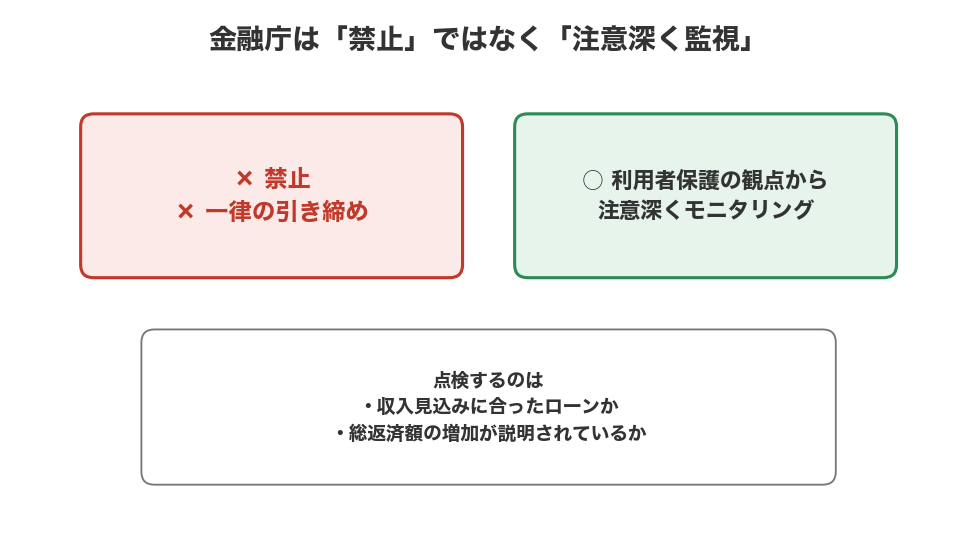
2026年9月15日に公表した金融行政方針では、著しく長い返済期間の住宅ローンについて「利用者保護の観点から注意深くモニタリングを行う」とされました。収入に見合ったローンか、総返済額の増加がきちんと説明されているかを点検する、ということです。
50年ローンそのものが悪い商品なのではありません。ただ、月々の返済額だけを見て決めると、後から効いてくる負担を見落とします。独立系FPの私が、借りる前に確認したい3つのことを、絵でやさしく整理します。
まず数字の確認
| 項目 | 内容 |
|---|---|
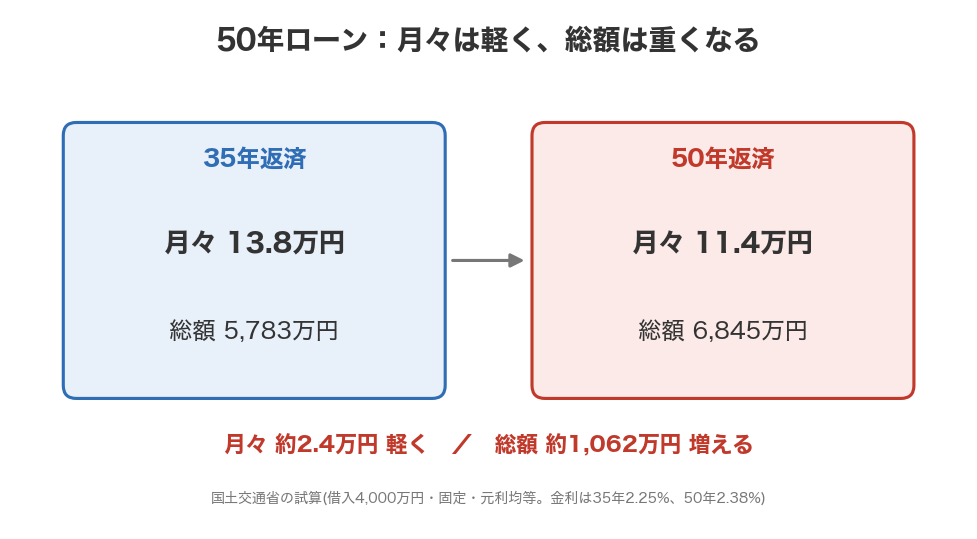
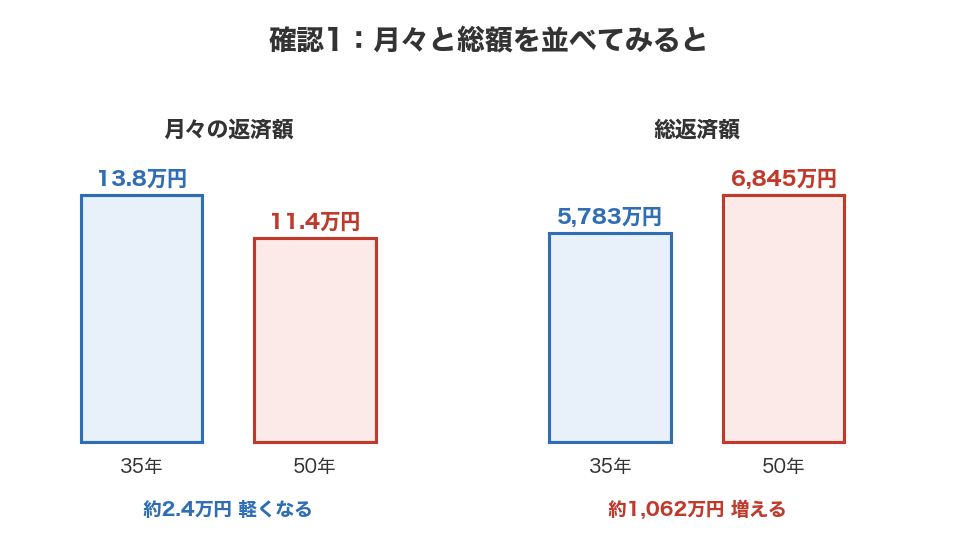
| 35年返済(金利2.25%) | 月々13.8万円・総返済額5,783万円 |
| 50年返済(金利2.38%) | 月々11.4万円・総返済額6,845万円 |
| 差 | 月々は約2.4万円軽くなるが、総返済額は約1,062万円増える |
※国土交通省の試算(借入4,000万円、固定金利、元利均等)
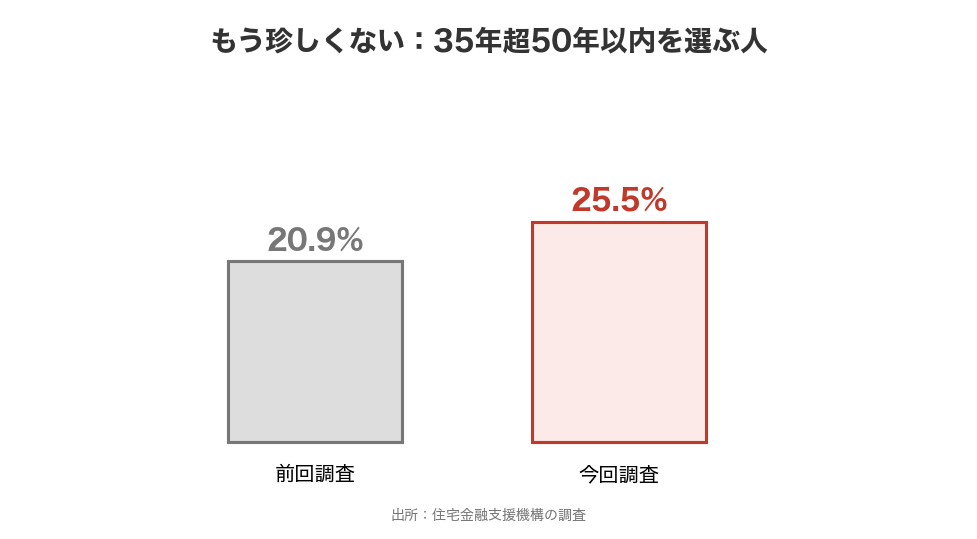
住宅金融支援機構の調査では、返済期間に「35年超50年以内」を選ぶ人は25.5%で、前回調査の20.9%から増えています。もはや珍しい選択ではありません。なお、50年ローンはネット銀行を中心に広がっており、35年を超える期間には金利が上乗せされるのが一般的です(0.1〜0.3%程度の例があります)。
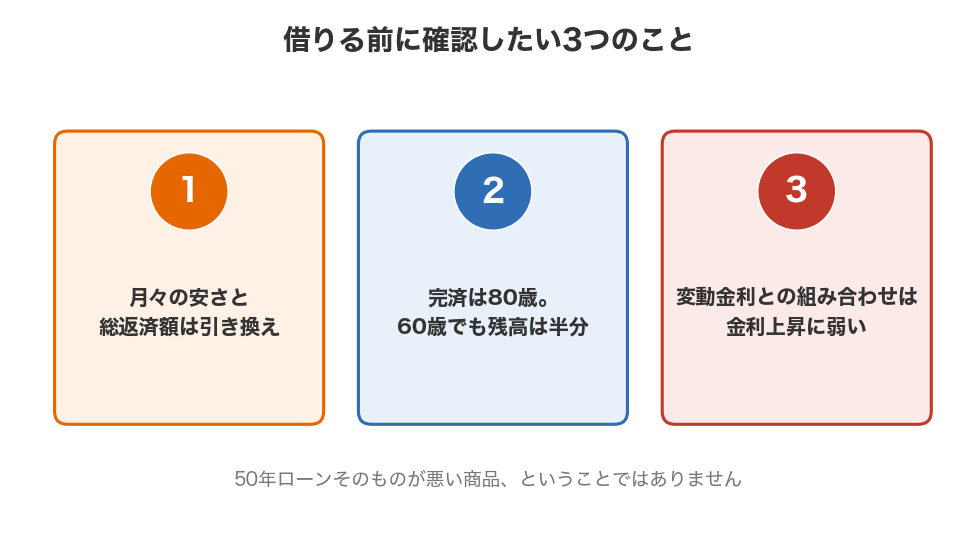
確認1:月々の安さと総返済額は「引き換え」
50年に延ばすと、月々は約2.4万円軽くなります。子育て期の家計には、確かに助かる金額です。
その代わり、支払う利息は35年返済の約1,783万円から約2,845万円へ、1,000万円以上増えます。
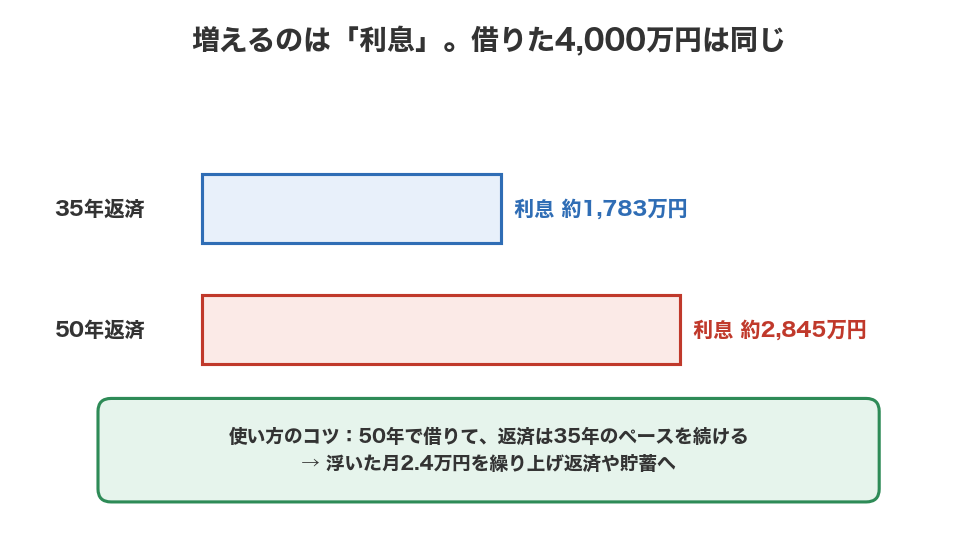
使い方のコツ
「50年かけて返す」のではなく、「50年で借りて、返済は35年のペースを続ける」使い方なら、差は上乗せ金利の分だけに抑えられます。浮いた月2.4万円をそのまま使ってしまうのではなく、繰り上げ返済や貯蓄に回す設計が前提になる商品です。
確認2:完済は80歳。60歳の時点でも残高は半分残る
30歳で50年ローンを組むと、完済は80歳です。国土交通省の試算では、60歳になった時点(借りてから30年後)でも、残高は当初の約54%、金額にして約2,160万円残ります。35年返済なら、同じ時点で約20%まで減っています。
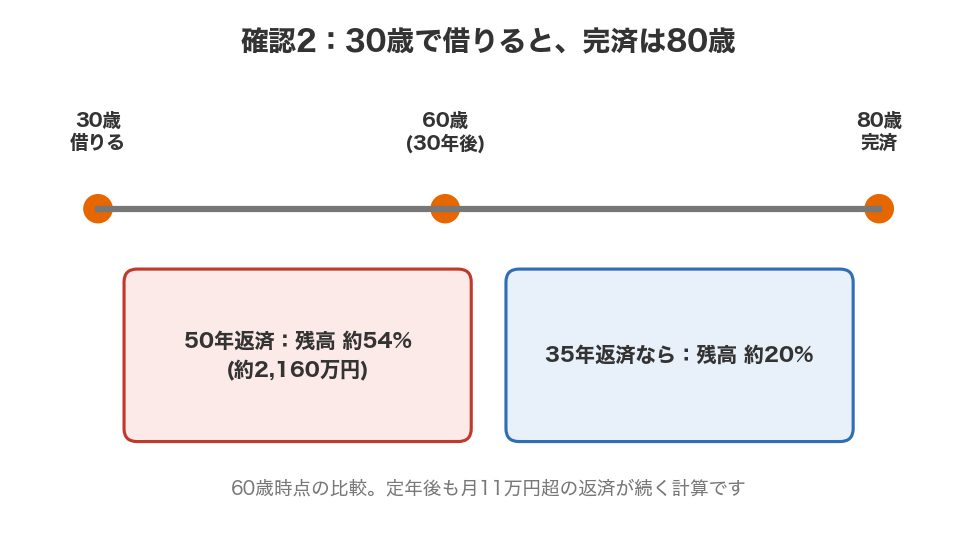
つまり、定年後も年金収入から月11万円を超える返済が続く計算です。「退職金で一括返済すればいい」と考えがちですが、退職金は老後資金そのものでもあります。60歳時点でどれだけ残っているかを先に確認し、現役のうちにどこまで減らすか、計画を立てておきましょう。
確認3:変動金利との組み合わせは、金利上昇の影響を受けやすい
超長期ローンは元金の減りが遅いため、金利が上がったとき、大きな残高に高い金利がかかり続けます。日経の試算で「利息が1,000万円以上増えるケース」とされたのは、この仕組みのためです。
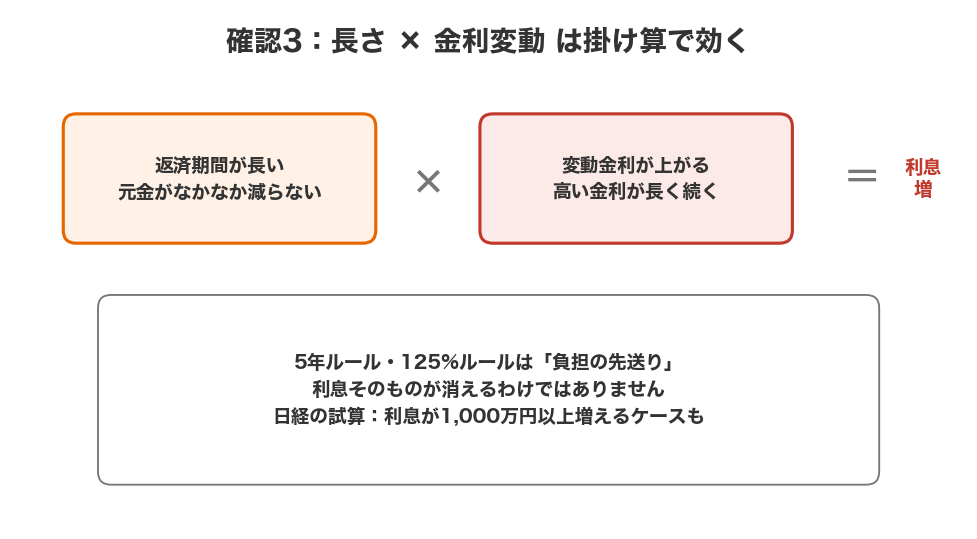
変動金利には、返済額を5年間据え置く「5年ルール」や、増額を125%までに抑える「125%ルール」があります。ただし、これは負担の先送りで、利息そのものが消えるわけではありません。50年で借りるなら、なおさら固定金利との比較を丁寧に行いましょう。
まとめ
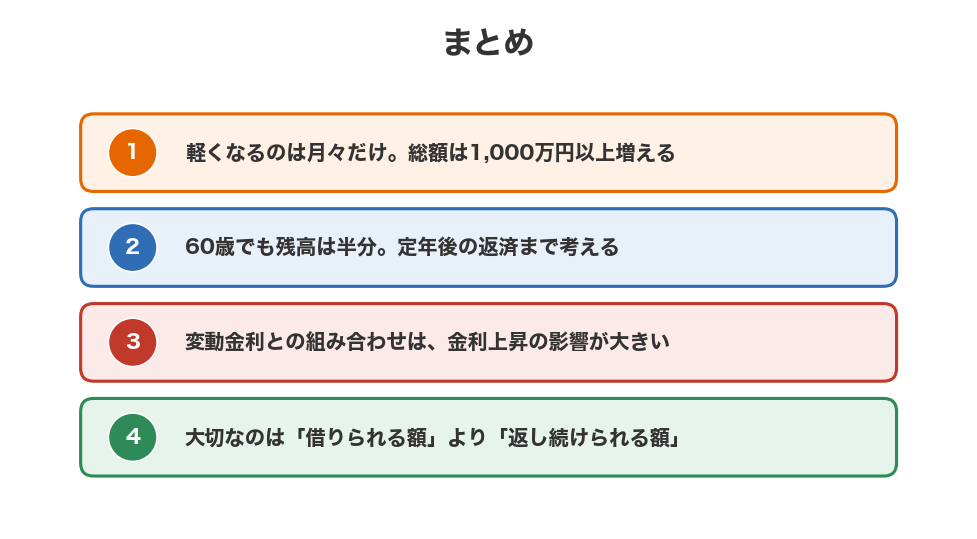
・50年ローンで軽くなるのは月々だけ。総返済額は1,000万円以上増える
・30歳で借りれば完済は80歳。60歳時点でも残高は半分残る
・変動金利との組み合わせは、金利上昇の影響を長く、大きく受ける
・金融庁の監視は「禁止」ではないが、総返済額の説明が不十分なまま勧められるケースが問題視されている
住宅ローンで大切なのは、「借りられる額」ではなく「返し続けられる額」です。月々の返済額が家計に収まることと、総返済額と完済年齢が人生設計に収まることは、別の話です。借りる前に、ライフプラン全体の中で一度計算してみましょう。
家計とお金の不安が少しずつ軽くなり、皆さんが「幸せ」に近づけるよう、これからもお手伝いしていきます。
※一般的な情報です。数字は国土交通省の消費者向け資料、住宅金融支援機構の調査、金融庁「2026事務年度金融行政方針」、日本経済新聞の報道をもとにしており、私が原典を確認したものではありません。実際の金利・条件は金融機関や商品によって異なります。