 fp.yamagishi
「NISAで積み立てていたけれど、途中で売ってしまった」――そんな人が、いま若い世代で増えています。
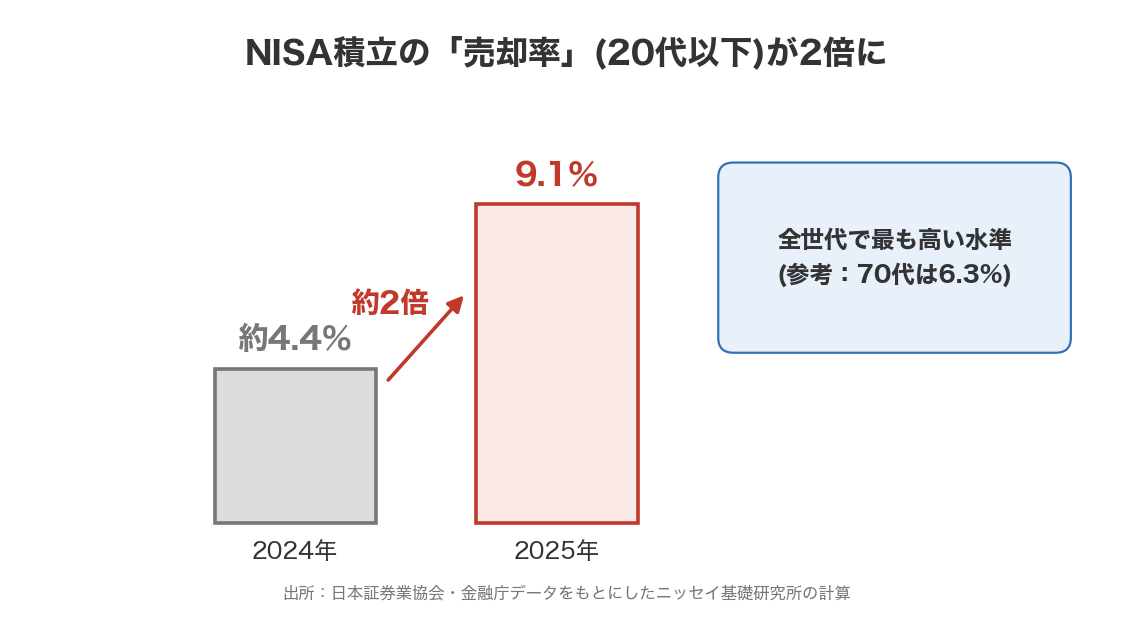
つみたて投資枠の売却率は、20歳代以下で2024年の約4.4%から、2025年は9.1%へと約2倍になり、全世代で最も高くなりました。ちなみに70歳代は6.3%です。出所は、日本証券業協会と金融庁のデータをもとにしたニッセイ基礎研究所の計算です。
ただ、「売ること=悪いこと」ではありません。大切なのは、売る前に何を確認するかです。独立系FPの私が、取り崩す前に確認したい3つのことを、絵でやさしく整理します。
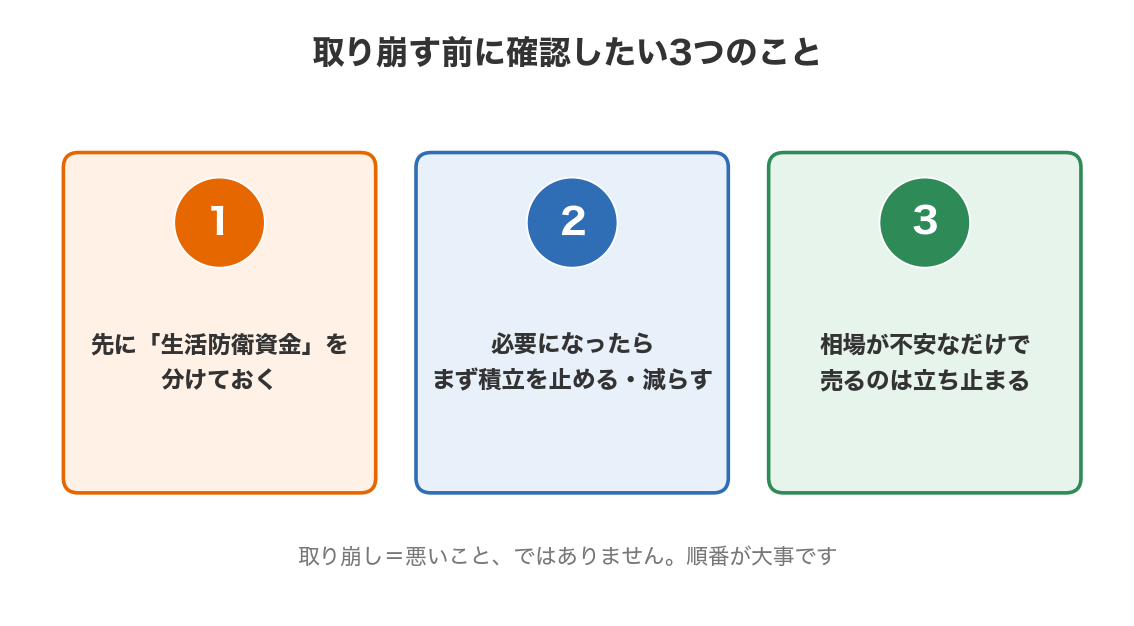
確認1:まず「生活防衛資金」を先に分けておく
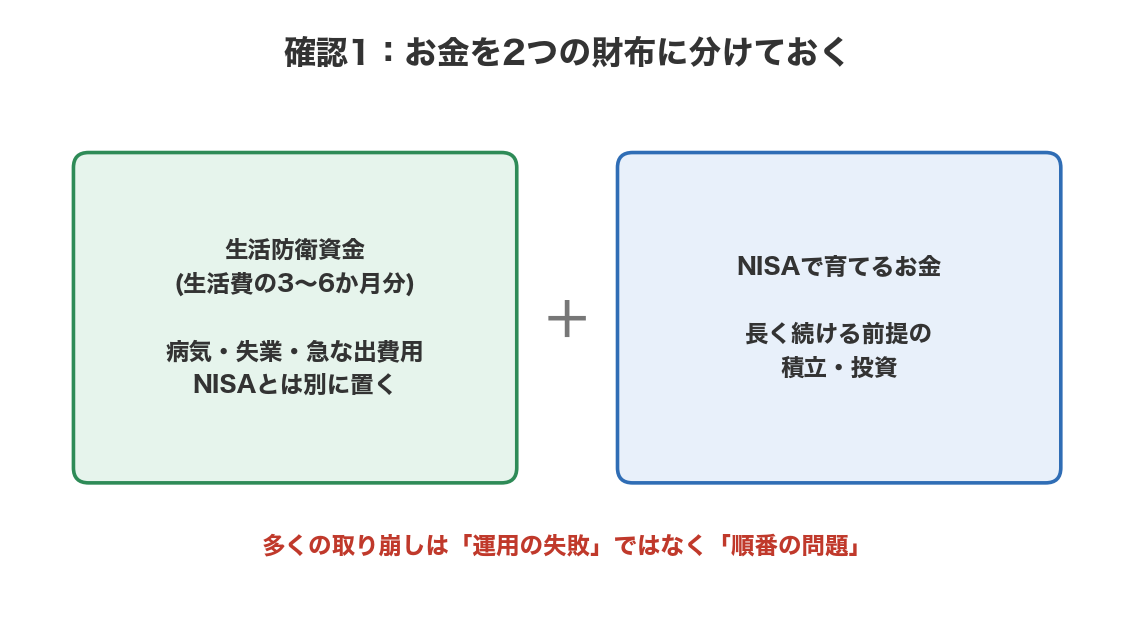
多くの取り崩しは、運用に失敗したからではなく、お金を置く「順番」の問題で起きます。
急な病気や失業、思わぬ出費があったとき、手元にお金がないと、NISAで育てているお金を崩すしかなくなってしまいます。だから、NISAを始める前に、生活防衛資金を別に分けておきます。目安は、生活費の3〜6か月分です。
| 財布 | 役割 |
|---|---|
| 生活防衛資金 | 生活費3〜6か月分。病気・失業・急な出費のために、NISAとは別に置く |
| NISAのお金 | 長く続ける前提で、積み立てて育てる |
確認2:お金が必要になったら、まず「積立を止める・減らす」
急にお金が必要になっても、いきなり売る必要はありません。順番は次のとおりです。
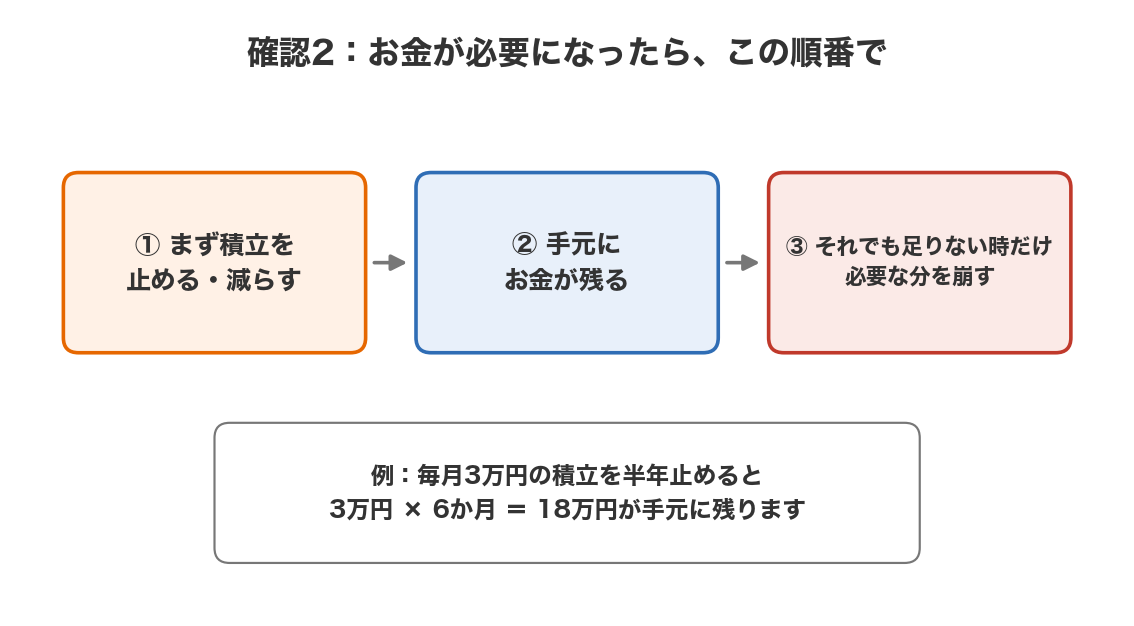
例:月3万円の積立の場合
毎月3万円の積立を半年止めると、3万円×6か月=18万円が手元に残る計算です。まずはこれで足りるかを考えます。
それでも足りないときだけ、必要な分を崩します。「全部売る」のではなく、「必要な分だけ」がポイントです。
確認3:相場への不安だけで、売るのは立ち止まる
NISAには、売っても、その年のうちには枠が戻らないという決まりがあります。売った翌年に、買ったときの金額(簿価)の分だけ枠が復活します。
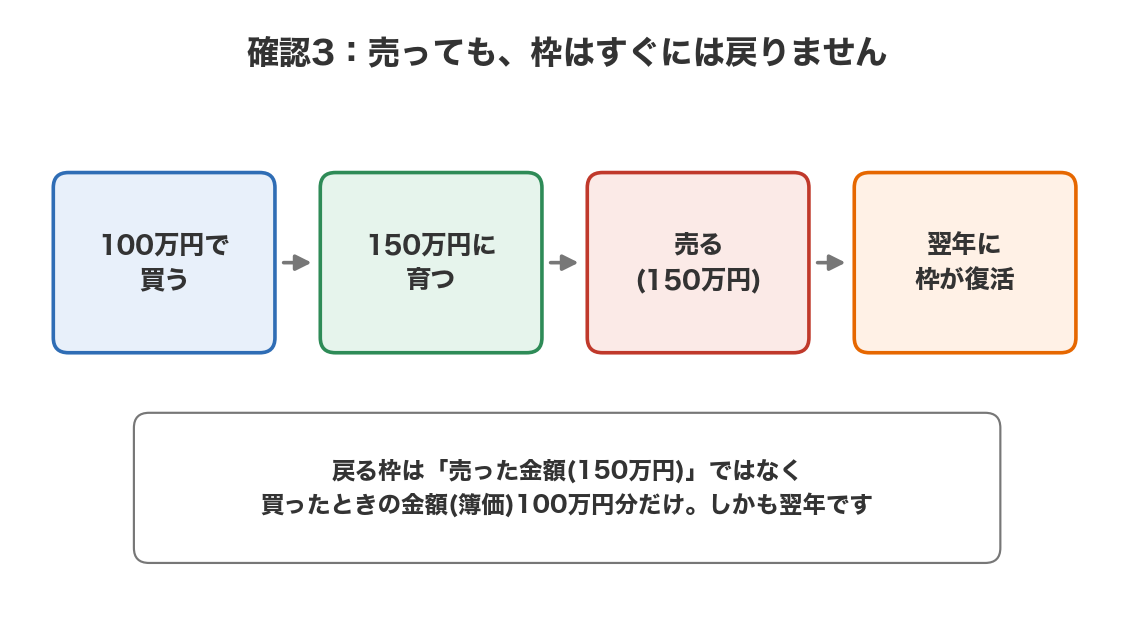
例:100万円で買って150万円に育った投資信託を売った場合
戻る枠は、売った金額の150万円ではなく、買ったときの100万円分です。しかも翌年になります。
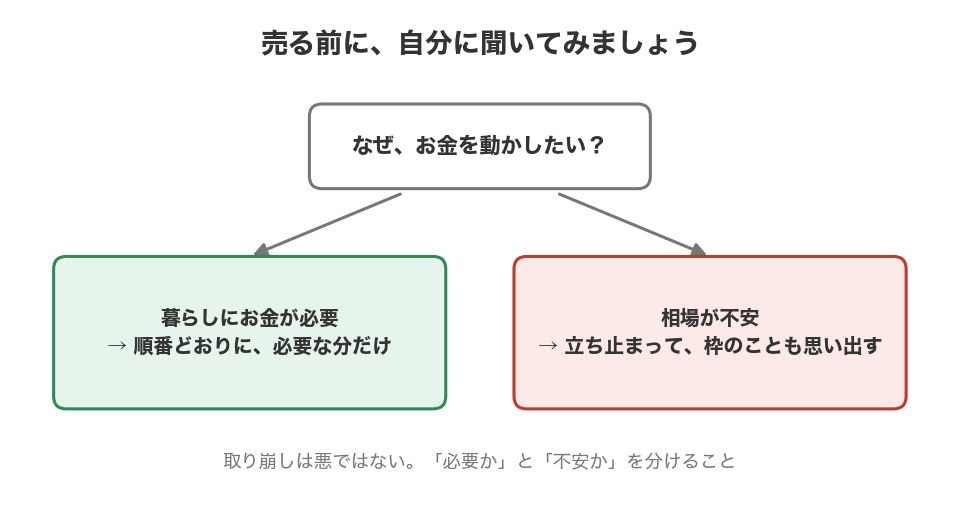
つまり、不安になって一度売ると、育ってきたお金を元の形で戻すことは、簡単ではありません。「相場が不安だから」という理由だけで売るのは、いったん立ち止まって考えましょう。
まとめ
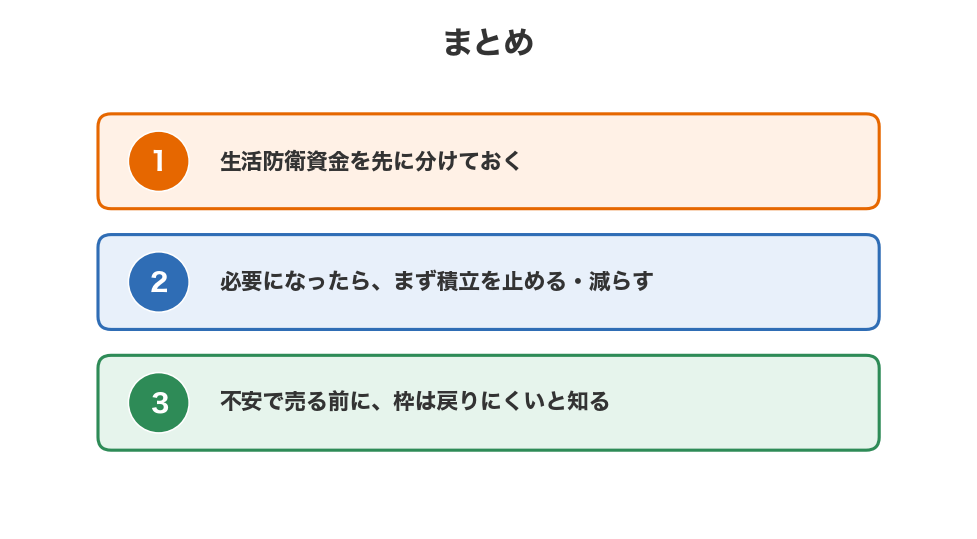
・生活防衛資金を先に分けておく
・お金が必要になったら、まず積立を止める・減らす
・不安で売る前に、枠は戻りにくいと知っておく
取り崩しは悪いことではありません。大切なのは、「暮らしに必要だから」なのか、「相場が不安だから」なのかを分けて考えることです。
お金の置き方を整えておくことは、安心して暮らしを楽しむことにつながります。皆さんが「幸せ」に近づくお手伝いを、これからもしていきます。
※一般的な情報です。数値は日本証券業協会・金融庁のデータをもとにしたニッセイ基礎研究所の計算(報道ベース)で、私が原典を確認したものではありません。NISAの制度の細かな扱いは変わることがあるため、最新の内容は金融機関や公的機関でご確認ください。投資の判断はご自身の状況に合わせて行ってください。