
 fp.yamagishi
11月に入ると、お金の手続きの締め切りが一気に重なります。年末調整、ふるさと納税、NISA、iDeCo。どれも「知らなかった」で済ませると、そのまま来年に持ち越せないものばかりです。
焦る必要はありません。今日は、締め切り順に5つだけ、一緒に確認しましょう。
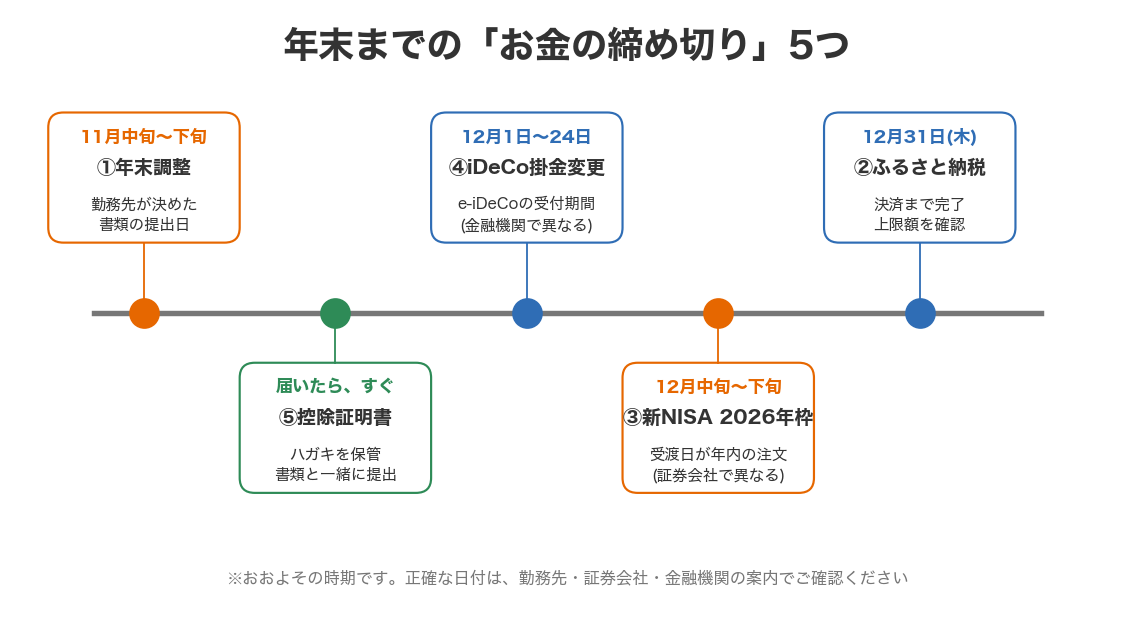
※おおよその時期です。正確な日付は、勤務先・証券会社・金融機関の案内でご確認ください。
1. 年末調整:書類は、勤務先の締め切りに出す
会社員の方の最初の締め切りは、勤務先が決めた書類提出日です。11月中旬〜下旬が多いので、まずは社内の案内を確認してください。
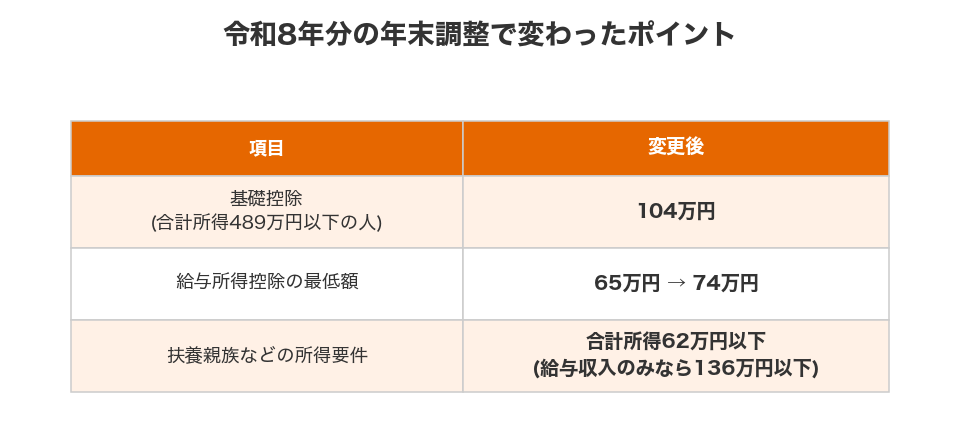
今年(令和8年分)は、ここが大きく変わりました。
大事なしくみがひとつあります
11月までの毎月の給与は、改正前の税額表で天引きされています。改正後の控除で1年分を計算し直し、差額を精算するのが12月の年末調整です。
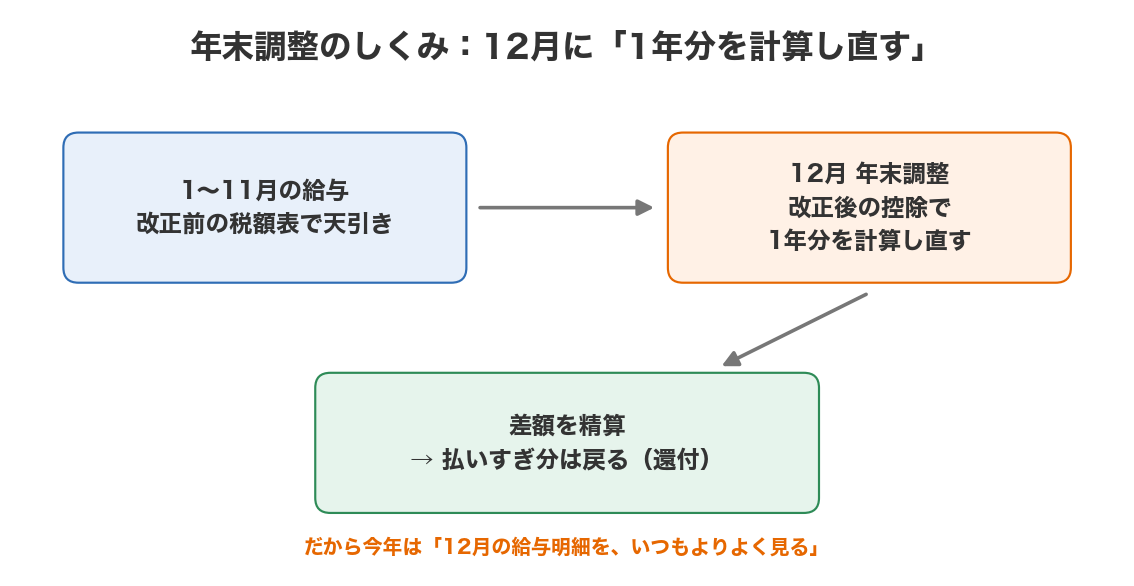
だから「12月の給与明細は、いつもよりよく見る」が、今年の合言葉です。
2. ふるさと納税:12月31日までに、決済まで完了させる
2026年分の控除対象になるのは、12月31日(木)までに決済まで完了した寄附です。「申し込んだだけ」では間に合わない場合があるので、年末ぎりぎりは避けたいところです。
そして、ここがFPとして一番お伝えしたい点です。自己負担2,000円で済むのは、控除の上限額の範囲内だけです。上限を超えた分は、守るどころか、ただの寄附になってしまいます。寄附する前に、自分の上限額を出し直してください。
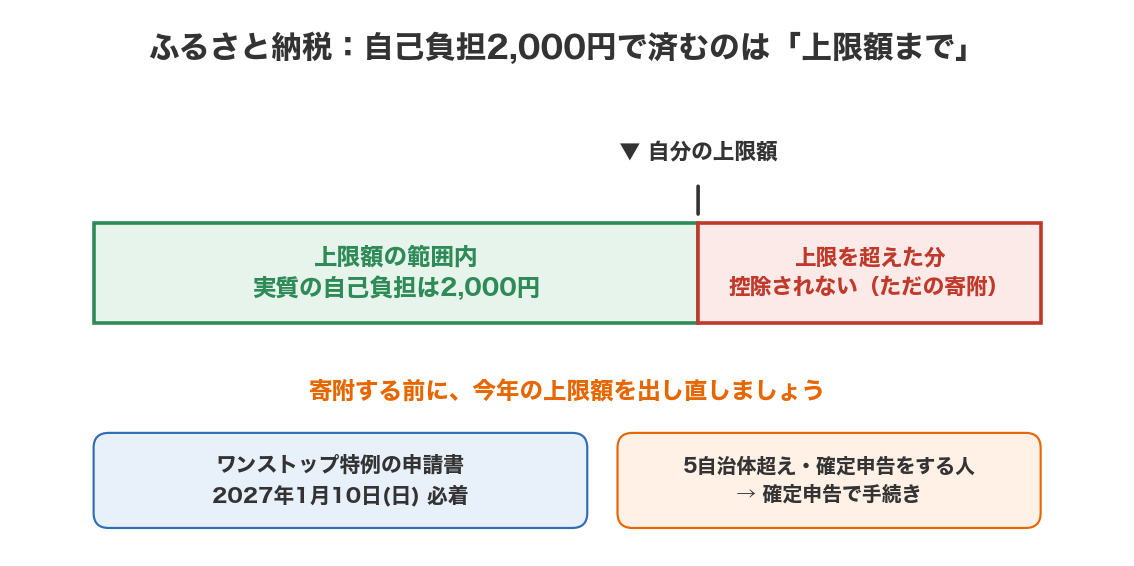
手続きの違い
| 方法 | 期限・条件 |
|---|---|
| ワンストップ特例 | 申請書が2027年1月10日(日)に寄附先の自治体へ必着 |
| 確定申告 | 寄附先が5自治体を超える場合や、確定申告をする場合はこちら |
3. 新NISAの2026年枠:「使い切らなきゃ」は間違い
2026年の枠に入るのは、受渡日が2026年内に来る注文だけです。証券会社ごとに締め切りが違うので、「12月に入ってからでいいや」は危険です。スポット買いの最終日は、証券会社によって12月中旬〜下旬に分かれます。
ただし、ここはあえて言います。枠を使い切ること自体が目的ではありません。無理に埋めて、生活費まで投資に回すのは「守る」とは逆の行動です。
余裕のある範囲で、今年の枠をどう使うか。それを決めることこそ、FPらしい守り方だと思っています。
4. iDeCo:上限は上がる。でも、掛金は自動では増えない
2026年12月分の掛金から、iDeCoの拠出限度額が引き上げられます。企業年金がない会社員の場合、月2万3,000円から月6万2,000円へ。大きな変化です。
ただし、上限が上がっても掛金は今の金額のままです。増やしたい人は、自分で掛金額の変更を届け出る必要があります。
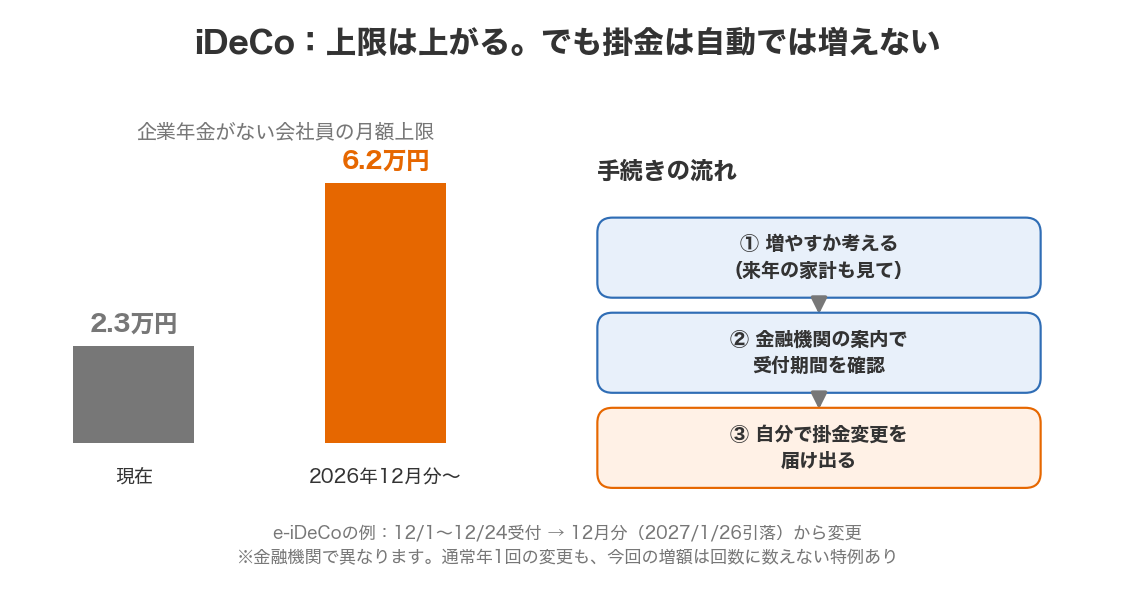
オンラインのe-iDeCoでは、2026年12月1日(火)から12月24日(木)までが、12月分(2027年1月26日引き落とし分)からの変更の受付期間と案内されています。締め切りや引落日は金融機関によって違うので、加入している金融機関の案内で確かめてください。
なお、通常は掛金額の変更は1年に1回ですが、今回の増額には回数に数えない特例があります。だからこそ「とりあえず様子見」ではなく、来年の家計まで見て、増やすかどうかを決める価値があります。
5. 控除証明書のハガキ:小さなことこそ、つまずきやすい
保険会社やiDeCoの控除証明書のハガキ、届いていませんか。年末調整の書類と一緒に提出するものなので、届いたら捨てずに、年末調整の書類と一緒に保管しておくのが一番です。
紛失して再発行となると、時間がかかります。地味ですが、ここでつまずく人が本当に多いのです。
おわりに:「幸せ」の方へ
節税も、投資も、iDeCoも、目的は「お金を増やすこと」そのものではありません。守れたお金、浮いたお金で、年末年始に家族と何をするか。たとえば、帰省の交通費にあてる、家族でゆっくり食事をする、子どものために取っておく。その使い道まで決まって、初めて「資産を守る」ことが「幸せ」につながります。
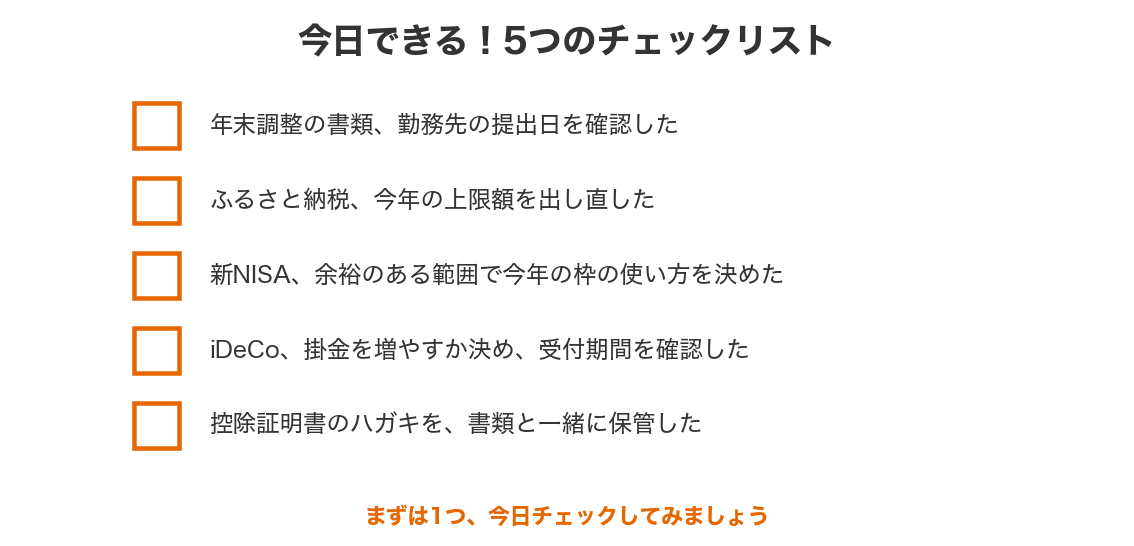
今年の締め切り、5つだけ。今日ひとつ、チェックしてみてください。
※一般的な情報です。控除額や上限は、所得・家族構成・加入している制度によって変わります。最終的には、勤務先や金融機関の案内、最新の制度情報をご確認ください。