 fp.yamagishi
こんにちは、独立系FPの山岸です。先日、お客様から、こんなご質問をいただきました。「もし病気やケガで会社を休むことになったら、お金はどうなりますか?会社には、どう相談すればいいんでしょうか」。とても大切なご質問ですし、同じ不安を、感じていらっしゃる方は、多いと思います。
そこで今日は、公的な保障の「傷病手当金」について、実際の手続きの流れ、会社への相談の仕方、気をつけたい点を、図と表を使って、できるだけやさしくお話しします。10分ほどで読めますので、お付き合いください。
まず、ここだけ覚えてください(3つのポイント)
| ポイント | 内容 |
|---|---|
| 1. どんな制度? | 会社の健康保険に入っている人が、病気やケガで働けず、給与が出ないときに、生活を支える給付 |
| 2. いくらもらえる? | おおよそ、給与の約3分の2(1日あたり) |
| 3. いつまで? | 支給が始まった日から、通算で最長1年6か月 |
傷病手当金とは
傷病手当金は、会社員や公務員など、健康保険(協会けんぽ・健康保険組合など)に加入している方が、病気やケガのために仕事ができず、お休みしているときに、受け取れる給付です。パートの方でも、勤務先の健康保険に加入していれば、対象になります。
一方で、自営業やフリーランスの方が加入する「国民健康保険」には、原則として、傷病手当金はありません。同じ「健康保険」でも、ここが大きな違いです。
もらえる条件(4つ、すべて満たす必要があります)
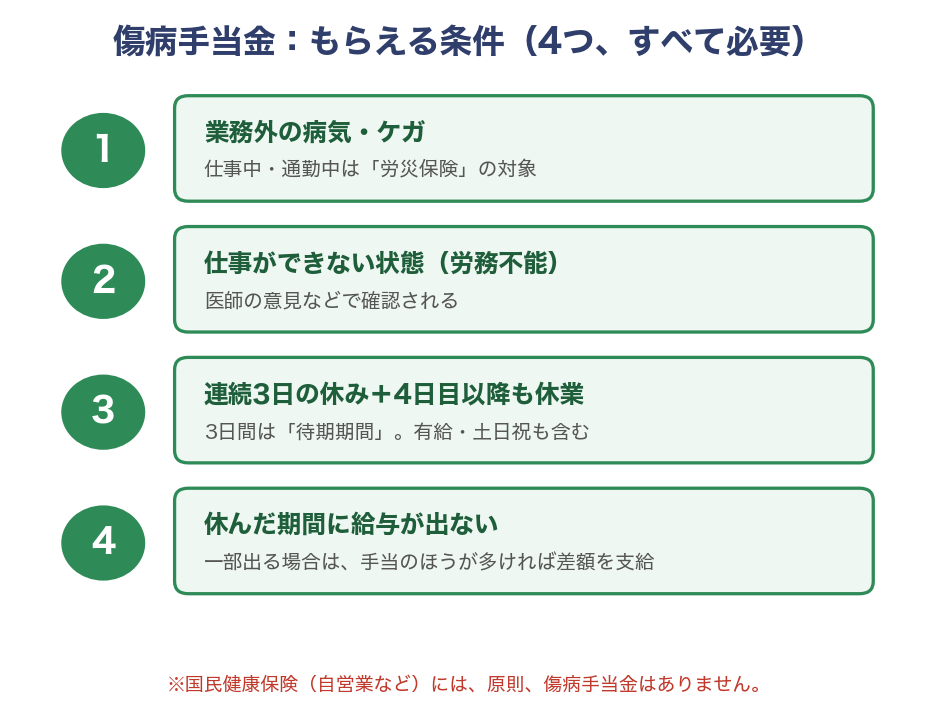
| 条件 | ポイント |
|---|---|
| 1. 業務外の病気やケガ | 仕事中や通勤中のケガは、労災保険の対象です |
| 2. 仕事ができない(労務不能) | 医師の意見などをもとに、判断されます |
| 3. 連続3日の休み+4日以上の休業 | 最初の連続3日間が「待期期間」。有給休暇や土日・祝日も含まれます |
| 4. 休んだ期間に、給与が出ない | 一部の給与が出る場合は、傷病手当金のほうが多ければ、差額が支給されます |
いくらもらえるのか
1日あたりの金額は、次の式で計算します。
計算式
- 支給開始日より前の12か月間の、「標準報酬月額」の平均 ÷ 30日 × 3分の2
標準報酬月額とは、社会保険料を計算するために、毎月の給与を区切りのよい金額に当てはめたものです。給与明細や、「標準報酬月額のお知らせ」で確認できます。目安を、表にしました。
| 標準報酬月額の平均 | 1日あたり | 30日分の目安 |
|---|---|---|
| 20万円 | 約4,444円 | 約13.3万円 |
| 30万円 | 約6,667円 | 約20.0万円 |
| 40万円 | 約8,889円 | 約26.7万円 |
| 50万円 | 約11,111円 | 約33.3万円 |
※端数の処理により、数円の差が出ます。健康保険に入って12か月未満の方は、計算方法が異なります。
お金の面で、覚えておきたいこと
- 傷病手当金は、所得税・住民税がかからない(非課税)
- 一方で、休業中も、健康保険料・厚生年金保険料の負担は続きます(会社を通じて、支払うことが一般的です)
- 住民税は、前年の所得をもとに、休業中も、請求されます
- 同じ病気やケガで、障害年金・労災の給付などを受けている場合は、調整されることがあります
「待期3日」と「1年6か月」のイメージ
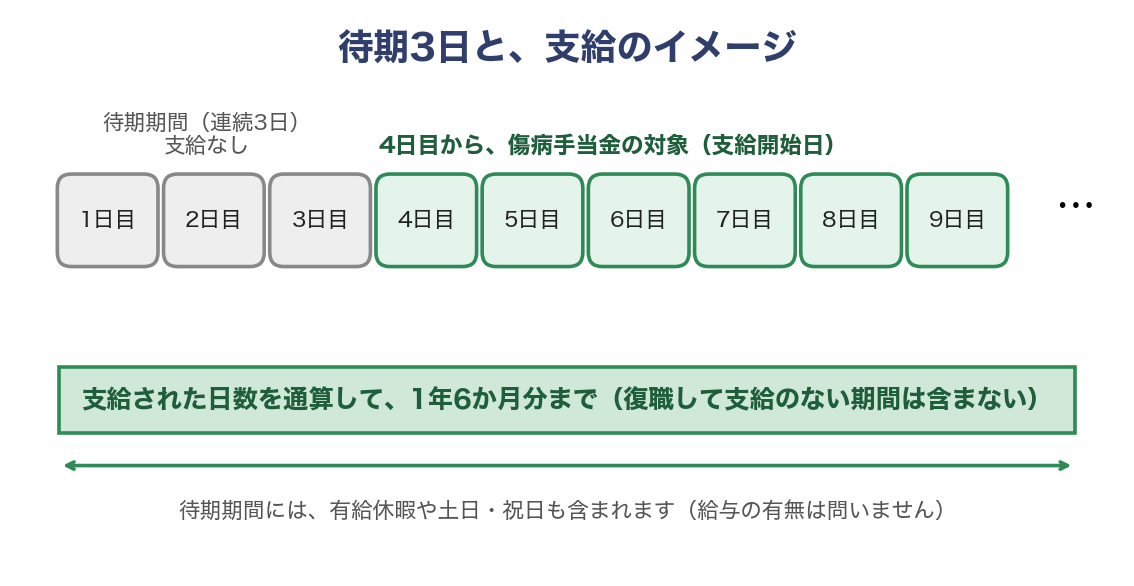
支給の期間は、「支給された日数」を通算して、1年6か月分までです。途中で、いったん復職して、また、同じ病気で休む場合も、通算で数えます(復職して支給がなかった期間は、数えません)。
実際の手続きの流れ
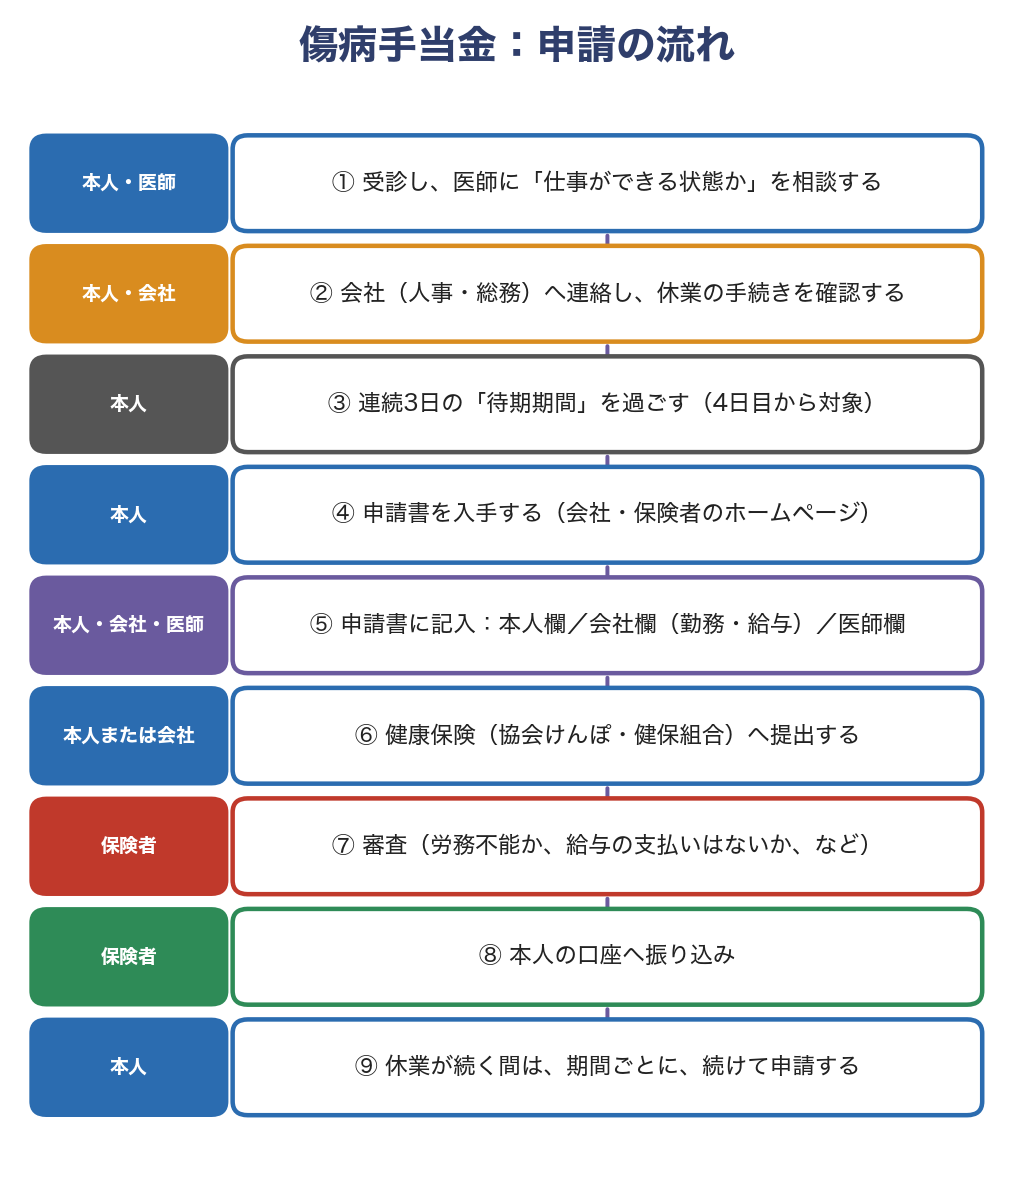
表で、「誰が」「何をするか」を、整理します。
| ステップ | 誰が | やること・ポイント |
|---|---|---|
| ① 受診・相談 | 本人・医師 | 医師に、仕事ができる状態かどうかを相談します。診断書や、「労務不能」の意見が、必要になります |
| ② 会社へ連絡 | 本人 | 人事・総務、上司へ連絡し、休業の手続きや、休職制度を確認します |
| ③ 待期期間 | 本人 | 連続3日の待期を過ごします。4日目から、対象になります |
| ④ 申請書の入手 | 本人 | 会社、または健康保険(協会けんぽ・健保組合)のホームページから入手します |
| ⑤ 記入 | 本人・会社・医師 | 本人欄、会社欄(勤務状況・給与の支払い)、医師欄の3か所が必要です |
| ⑥ 提出 | 本人または会社 | 会社を通じて、または、保険者へ直接、提出します |
| ⑦ 審査 | 保険者 | 労務不能か、給与の支払いはないか、などを確認します |
| ⑧ 振り込み | 保険者 | 本人の口座へ振り込まれます。申請から支給までは、保険者や状況により、異なります |
| ⑨ 継続申請 | 本人 | 休業が続く間は、期間ごとに、続けて申請します |
会社への相談の仕方
「会社に伝えるのが、不安で…」というお声は、とても多いです。ですので、ここは、具体的にお話しします。
1. 誰に、何を伝えるか
| 伝えること | ポイント |
|---|---|
| 休む必要があること | 病名の詳細まで、話す必要はありません。「医師から、一定期間の休養が必要と言われた」と、伝えれば十分です |
| 見込みの期間 | 診断書にある期間を、目安に伝えます。変わる場合は、都度、連絡します |
| 必要な手続き | 傷病手当金の申請書への、会社欄の記入をお願いしたい、と伝えます |
2. 会社に確認しておきたいこと
| 確認すること | 質問の例 |
|---|---|
| 窓口 | 「傷病手当金の手続きは、人事・総務のどなたに、お願いすればよいですか」 |
| 休職制度 | 「休職制度は、ありますか。休職できる期間と、その間の給与・賞与の扱いを教えてください」 |
| 有給休暇 | 「有給は、先に使うべきですか。残日数は、何日ですか」 |
| 社会保険料 | 「休業中の、健康保険料・厚生年金保険料は、どのように支払えばよいですか」 |
| 連絡方法 | 「休業中の、連絡の窓口と、頻度を決めさせてください」 |
3. 伝え方の例
「ご相談があります。通院している医師から、仕事を休んで、治療に専念する必要があると言われました。診断書も、もらっています。休業の手続きと、傷病手当金の申請について、教えていただけないでしょうか」
このように、「事実」と「お願いしたいこと」を、順番に伝えると、落ち着いて、話せます。
有給休暇と傷病手当金、どちらを先に使う?
| 比較 | 有給休暇 | 傷病手当金 |
|---|---|---|
| もらえる額 | 給与の100% | 給与の約3分の2 |
| 税金 | 通常どおり、課税 | 非課税 |
| 期間 | 残日数まで | 通算で、最長1年6か月 |
| 条件 | 特になし | 医師の意見などの条件がある |
| ポイント | 待期期間に使える(待期にカウントされる) | 給与が出る日は、調整される |
短期間なら、有給を使うほうが、収入は多くなります。長引く場合は、有給を使い切る前に、傷病手当金を使えるように、計画を立てておくことが大切です。迷ったら、会社の窓口や、保険者に、確認してください。
気をつけたい点
| 気をつける点 | 内容 |
|---|---|
| 医師の「労務不能」の意見 | 医師が「働ける」と判断すると、対象外になります。診察のときに、仕事の内容や、つらい症状を、具体的に伝えましょう |
| 申請書の記入漏れ | 本人・会社・医師の3か所のどれかが欠けると、支給が遅れます。提出前に、確認しましょう |
| 給与が支払われた日 | 給与が出た日は、傷病手当金が調整されます。会社の経理に、確認しましょう |
| 時効は2年 | 労務不能だった日の、翌日から2年を過ぎると、請求できなくなります |
| 休業中の副業・アルバイト | 収入があると、「労務可能」とみなされることがあります。事前に、保険者へ確認を |
| 休業中の過ごし方 | 療養に専念する期間です。症状に見合わない行動は、誤解を招くことがあります |
| 社会保険料・住民税 | 休業中も、負担が続きます。生活費の見通しを、立てておきましょう |
| 任意継続の方 | 退職後に「任意継続」で加入し続けても、新たな傷病手当金は、原則、出ません |
退職を考えている方へ(継続給付)
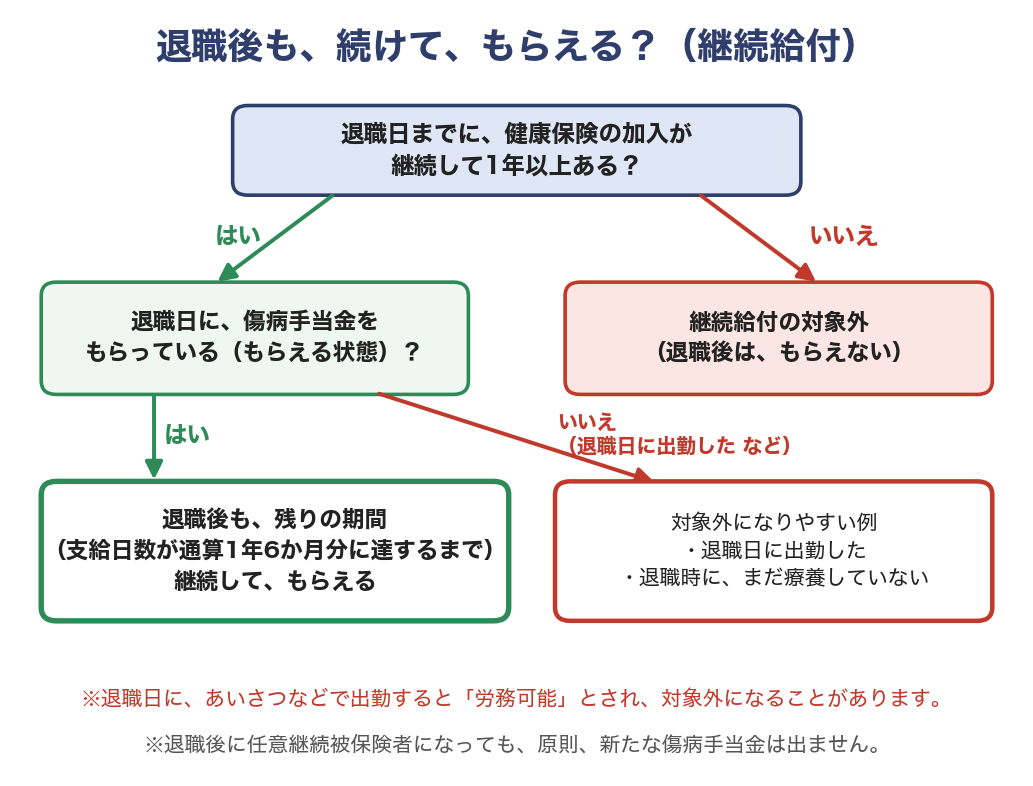
退職する場合でも、条件を満たせば、退職後も、傷病手当金を受け取り続けられます。ただし、次の2つが、ポイントです。
- 退職日までに、健康保険の加入が、継続して1年以上ある
- 退職日に、傷病手当金を受けている(または、受けられる状態である)
特に、気をつけたいのが、「退職日に、あいさつのために出勤する」ことです。出勤すると、「労務可能」とみなされ、継続給付を、受けられなくなることがあります。退職の日取りは、慎重に、決めてください。
よくあるご質問
| 質問 | 答え |
|---|---|
| パート・アルバイトでも、もらえる? | 勤務先の健康保険に加入していれば、対象になります |
| 支給までに、どのくらいかかる? | 申請内容や、保険者により異なります。初回は、申請から、数週間かかることもあります。生活費は、余裕を持って準備しましょう |
| 会社は、拒否できる? | 申請書の会社欄の記入は、会社の協力が必要です。難しいときは、保険者に、相談しましょう |
| 復職したら、どうなる? | 復職すると、支給は止まります。また、同じ病気で再び休むと、残りの期間で、支給を受けられる場合があります |
| 自営業・フリーランスは? | 国民健康保険には、原則、ありません。民間の所得補償保険などを、検討する方法があります |
まとめ
- 傷病手当金は、健康保険に加入している人が、病気やケガで働けないときに、給与の約3分の2を、最長1年6か月、受け取れる制度
- 条件は4つ(業務外/労務不能/連続3日の待期+4日以上の休業/給与が出ない)
- 手続きは、医師・会社・本人の3者が関わる。会社には、事実とお願いを、順番に、伝える
- 気をつける点は、医師の意見、記入漏れ、2年の時効、休業中の副業、社会保険料の負担、退職日の出勤
- 自営業の方は、国民健康保険に、原則、ありません。別の備えを、考えておく
お金の不安は、「何がもらえて、何が足りないか」が、わかるだけで、ぐっと、軽くなります。ご自身の標準報酬月額から、実際に、いくらもらえるのかを、一度、計算してみてくださいね。わからないときは、いつでも、ご相談ください。
本記事は、健康保険の公開情報や、各種の解説をもとに、独立系FPの山岸が、個人の見解を交えてまとめた一般的な情報提供です。支給の条件・金額・手続きは、加入している健康保険(協会けんぽ・健康保険組合など)や、個別の状況により異なります。実際の申請にあたっては、会社の窓口、健康保険の保険者、医師にご確認ください。