 fp.yamagishi
秋は「スポーツの秋」。暑さが和らぎ、体を動かすのにちょうどよい季節です。運動というと「健康のため」というイメージが強いですが、実はお金の面でも、見逃せないメリットがあります。この記事では、運動の経済的なメリットを、「健康でいること」「病気にならないこと」「ウェルビーイング(心身の充実)」「仲間と運動するコミュニケーション」「スポーツクラブの費用対効果」の5つの視点から、15分程度で読める形にまとめました。FPの視点で、できるだけ具体的な数字で考えてみます。
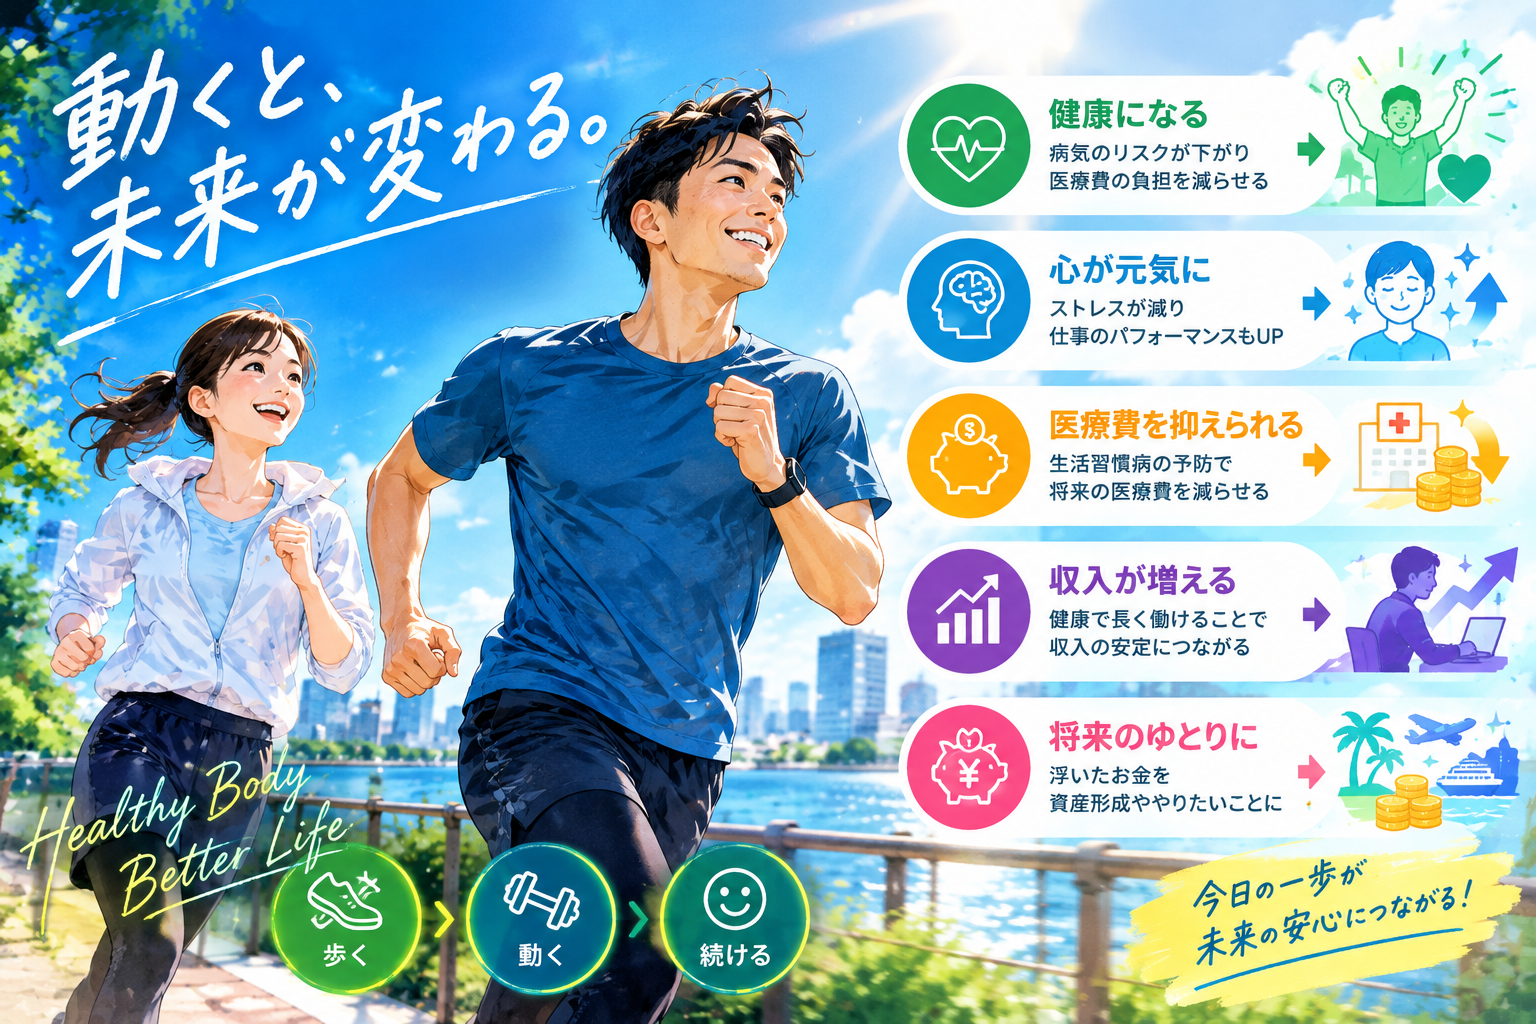
結論を先に——運動は、家計にとって「利回りの高い自己投資」
- スポーツクラブの会費は、年間で約4万円〜12万円。これは、入院1回分の自己負担額とほぼ同じ水準
- 介護にかかる費用は、平均で約540万円(公的調査)。健康でいる期間が延びるほど、この支出を遅らせ、減らせる可能性がある
- 運動の効果は、医療費だけでなく、「働き続けられる期間」「仕事のパフォーマンス」「人とのつながり」にも広がる
- ただし、通わなければ会費は無駄になる。続けられる形を選ぶことが、費用対効果を決める
1. 健康でいることの経済的メリット
健康寿命と、お金の関係
厚生労働省によると、2022年の健康寿命(健康上の問題で日常生活が制限されることなく生活できる期間)は、男性72.57歳、女性75.45歳です。平均寿命との差は、男性で約8.5年、女性で約11.6年あります。この差の期間は、医療や介護が必要になりやすく、お金もかかりやすい期間といえます。
運動習慣は、この「健康でいられる期間」を延ばす、有力な手段のひとつです。健康寿命が延びれば、次のような経済的なメリットが生まれます。
- 働ける期間が延びる:仮に、年収400万円の人が健康で1年長く働けたとすれば、単純計算で、年400万円分の収入が増える。年金の繰り下げ受給など、選択肢も広がる
- 医療・介護の支出が始まる時期を遅らせられる
- 「お金を使う楽しみ」を、元気なうちに実現できる(旅行、趣味、孫との時間など)
国全体の医療費も、大きな負担
国民医療費は、令和2年度で約43兆円と、国全体で非常に大きな金額です。医療費の多くは、税金や保険料でまかなわれています。私たち一人ひとりが健康でいることは、将来の保険料や税負担の抑制にも、間接的につながります。
2. 病気にならないことの経済的メリット
病気のコストは、「医療費」だけではない
病気やケガのコストは、窓口で払う医療費だけではありません。次の3つに分けて考えると分かりやすくなります。
- 直接の医療費:窓口負担(現役世代は3割)。ただし、高額療養費制度で、月ごとの上限がある
- 医療費以外の出費:入院時の差額ベッド代、食事代、日用品、家族の交通費など。公的医療保険の対象外のものも多い
- 収入の減少:仕事を休めば、給料が減る。会社員なら傷病手当金(給料の約3分の2)があるが、満額ではない。自営業やフリーランスには、この制度がない場合が多い
入院1回で、どのくらいかかる?(例)
年収が約370万円〜770万円の現役世代が、1か月の医療費が100万円(総額)かかる入院をした場合を考えます。窓口の3割負担なら30万円ですが、高額療養費制度の上限が適用され、自己負担は約8万7千円(80,100円+(100万円−26万7千円)×1%=87,430円)になります。ここに、差額ベッド代や食事代、収入の減少などが加わります。
年間の運動の費用(スポーツクラブの会費で年約10万円)は、この入院1回分の自己負担額と、ほぼ同じ水準です。もちろん、運動すれば病気にならない、という保証はありません。しかし、病気になる確率を下げる投資として考えると、決して高い金額ではありません。
介護費用という、大きな支出
生命保険文化センターの調査(2024年度)では、介護にかかった費用は、一時的な費用が平均47.2万円、月々の費用が平均9.0万円、介護期間が平均55.0か月(約4年7か月)でした。単純に合計すると、約540万円です。月々の費用は、在宅で約5.3万円、施設で約13.8万円と、2倍以上の差があります。
運動で筋力やバランス能力を保ち、介護が必要になる時期を遅らせる、あるいは軽くすることは、この支出を減らす、有力な方法になります。
運動と医療費の関係:研究では?
運動習慣のある人は、医療費が少ない傾向があることを示す研究があります。たとえば、神奈川県藤沢市での研究では、推奨される運動量を満たしている人は、そうでない人に比べて、入院外医療費の増え方が有意に少なかったと報告されています。ただし、こうした研究の多くは、運動以外の要因(食事、喫煙、もともとの健康状態など)も影響する「観察研究」です。運動だけで、確実に医療費が減る、と断定することはできません。「医療費が下がりやすい傾向がある」と理解しておくのが、正確です。
3. 運動がウェルビーイングにつながる経済的メリット
ウェルビーイングとは、体の健康だけでなく、心の充実や、人とのつながり、生きがいを含めた「良い状態」のことです。運動は、このウェルビーイングを高め、結果的に経済面にも良い影響を与えると考えられています。
1. 仕事のパフォーマンスが安定する
健康経営の分野では、「プレゼンティーイズム」という考え方があります。出勤はしているものの、体調不良や不調で、本来の力を発揮できていない状態のことです。研究では、従業員の健康リスクと、このプレゼンティーイズムとの間に、有意な相関があったと報告されています。体調と気分が整っていると、集中力や判断力が保たれ、仕事の成果や評価にもつながりやすくなります。
2. ストレス・睡眠の改善が、「無駄な出費」を減らす
- ストレスが高いと、衝動買いや、ストレス解消のための外食・飲酒が増えがち。運動がストレス発散の手段になれば、こうした出費を抑えやすくなる(個人差があり、あくまで一般的な傾向)
- 睡眠の質が上がると、日中の眠気や疲れが減り、仕事や家事の効率が上がる
3. メンタル不調による休職・離職のリスクを下げる
- 心の不調で働けなくなると、収入の減少が長引くおそれがある。運動は、メンタルヘルスを保つ、手軽で費用の安い方法のひとつ
4. 「お金を使う楽しみ」を増やせる
- 元気で気力があるほど、旅行や趣味、学びなど、お金を使う楽しみが広がる。お金は、使える体力があってこそ、意味を持つ
4. 仲間と運動するコミュニケーションの経済的メリット(テニス・ゴルフなど)
テニスやゴルフなど、人と一緒に楽しむスポーツには、運動の効果に加えて、「コミュニケーション」という価値があります。
1. 人とのつながりが、健康を守る
日本学術会議の報告(2023年)は、スポーツが人々を孤独から解放し、社会とのつながりを育てる力になりうると指摘しています。文部科学省・スポーツ庁も、スポーツが生きがいや、孤立感の解消、交流・社会参加といった面で、健康に良い影響をもたらすことを整理しています。孤立を防ぐことは、認知症や介護のリスクを下げ、将来の医療・介護費の抑制にもつながる可能性があります。
2. 人脈・情報が、仕事やお金の機会につながる
- ゴルフやテニスを通じて、業種や年齢の違う人と自然に会話できる。仕事の紹介、副業、転職、地域の情報など、思わぬ機会が生まれることがある
- お金や制度に関する情報(良い病院、住宅、保険、投資など)を、仲間との雑談から得られることもある。ただし、投資や保険の勧誘には慎重に(人間関係を利用した勧誘には要注意)
3. 「飲み会」より、安く、健康的に付き合える
- 仲間と食事・お酒に行けば、1回あたり数千円。一方、地域の公営コートなら、自治体によっては、1時間数百円程度から利用できるところもある(料金は自治体により異なる)
- 体を動かしながら話せば、健康にも良く、お金も抑えられる
4. 注意点:費用が膨らみやすい競技もある
- ゴルフは、プレー代、交通費、用具、ウェアなど、1回あたりの出費が大きくなりやすい。回数と予算の上限を、あらかじめ決めておく
- 付き合いで無理に参加すると、お金も時間も負担になる。「楽しめる範囲」で続けることが大切
5. スポーツクラブの月額の相場と、費用対効果
月額の相場(目安・税込)
| 種類 | 月額の目安 | 初期費用の目安 |
|---|---|---|
| 総合型フィットネスクラブ(プール・スタジオ・風呂など) | 7,000円〜15,000円(8,000円〜10,000円前後が中心) | 0円〜3万円 |
| 24時間ジム(マシン中心) | 3,000円〜10,000円(格安は税込3,278円〜、大手は7,000円〜9,000円前後) | 0円〜2万円 |
料金は、店舗・地域・時期・プランによって変わります。入会金や事務手数料、ロッカー代、タオル代などの「隠れコスト」もあるため、総額で比較しましょう。
1回あたりの費用で考える(試算)
スポーツクラブは、「何回行ったか」で、1回あたりの費用が決まります。月会費ごとに、年間の回数別に計算してみます。
| 月会費(年間費用) | 週1回(年52回) | 週2回(年104回) | 週3回(年156回) |
|---|---|---|---|
| 3,278円(年39,336円) | 約756円/回 | 約378円/回 | 約252円/回 |
| 8,000円(年96,000円) | 約1,846円/回 | 約923円/回 | 約615円/回 |
| 10,000円(年120,000円) | 約2,308円/回 | 約1,154円/回 | 約769円/回 |
このように、通う回数が多いほど、1回あたりの費用は下がります。逆に、まったく行かなければ、1回あたりの費用は無限大になってしまいます。
費用対効果の目安
- マシン中心で、週1〜2回なら、月3,000円〜7,000円台の24時間ジムが、割安になりやすい
- プールやスタジオ、お風呂、レッスンなどを使いこなせるなら、月1万円前後の総合型も、1回あたりの価値が高くなる
- 「週1回以上、1年間続けられるか」が、費用対効果の分かれ目
ほかのお金との比較
- 年間約10万円のスポーツクラブ会費は、入院1回の自己負担額(約8万7千円+差額ベッド代など)と同水準
- 介護費用(平均で約540万円)と比べれば、約50年分以上の会費に相当するが、そのうちの一部でも先送り・軽減できれば、元が取れる可能性もある
- ただし、これらは「運動すれば必ず元が取れる」という保証ではなく、あくまで比較のための目安
失敗しないためのポイント
- まず体験・見学:実際の通いやすさ(自宅・職場からの距離、混雑状況)を確認する
- 「幽霊会員」にならない:通わないのに払い続けるのが、いちばんの無駄。月に一度は、利用回数をチェックする
- 解約条件を確認する:休会制度、解約手数料、更新時期を、入会前に確認する
- 入会特典や、勤務先・健康保険組合の補助を調べる:福利厚生サービスや、健保の補助制度で、割安に使える場合もある
- 医療費控除の対象は、原則として限られる:一般的なスポーツクラブの会費は、原則として医療費控除の対象外(医師の指示のもと、一定の要件を満たす場合などを除く)
運動にお金をかけない、という選択肢もある
スポーツクラブに通わなくても、経済的なメリットは得られます。
- ウォーキング:靴があれば、ほぼ0円。1日30分程度の歩行でも、生活習慣病の予防に役立つとされる
- 自宅での筋トレ・ストレッチ:動画や無料アプリを使えば、器具も不要
- 公営の体育館・プール・テニスコート:自治体によっては、数百円程度で利用できる
- 地域のスポーツ教室・サークル:低料金で、仲間づくりにもなる
大切なのは、お金をかけることではなく、「続けること」です。
運動を始めるときの注意点
- 持病がある方、長く運動していない方、高齢の方は、始める前に、かかりつけ医に相談する
- 急に頑張りすぎると、ケガをして、かえって医療費や休業のコストがかかる。無理のない強度から始める
- 高額な器具や、長期のパーソナルトレーニング契約は、費用と効果をよく確認してから決める
まとめ
- 運動は、健康寿命を延ばし、働ける期間や、元気にお金を使える期間を延ばす可能性がある
- 病気や介護になると、医療費だけでなく、差額ベッド代や収入の減少、介護費用(平均約540万円)など、大きな支出が発生する。運動は、その確率を下げる自己投資になりうる
- 運動は、仕事のパフォーマンス、ストレス・睡眠の改善、メンタルの安定にもつながり、ウェルビーイングを高める
- テニスやゴルフなど、仲間と運動することは、孤立を防ぎ、人脈や情報を広げる効果も期待できる。ただし、費用が膨らまないよう、予算の上限を決める
- スポーツクラブの月会費の目安は、総合型で7,000円〜15,000円、24時間ジムで3,000円〜10,000円。費用対効果は「週1回以上、続けられるか」で決まる
- お金をかけなくても、ウォーキングや公営施設で、同じような効果は得られる。大切なのは、続けること
スポーツの秋、まずは「今日、少し歩く」ことから始めてみませんか。それは、将来のお金を守る、いちばん手軽な第一歩かもしれません。
本記事は、厚生労働省、生命保険文化センター、日本学術会議、文部科学省などの公開情報や研究をもとに、筆者の見解を交えてまとめた一般的な情報提供です。運動による医療費の減少や経済的効果は、個人の状況や研究によって異なり、効果を保証するものではありません。費用の数値は目安であり、変更される場合があります。持病のある方や運動に不安のある方は、医師にご相談ください。
参考にしたサイト
平均寿命と健康寿命|厚生労働省 e-ヘルスネット
介護にはどれくらいの費用・期間がかかる?|生命保険文化センター
社会参加につながるスポーツのあり方|日本学術会議(2023年)
スポーツが健康にもたらす効果等のエビデンスに関する調査研究|文部科学省(令和5年度Sport in Life推進プロジェクト)
推奨運動量レベルの運動習慣と入院外医療費との関連(藤沢市)|厚生の指標
中小企業における労働生産性の損失とその影響要因|労働政策研究・研修機構
ジムの月額・会費の平均はいくら?形態別の相場早見表と隠れコスト