 fp.yamagishi
今日は文化の日です。上野の国立西洋美術館や東京国立博物館など、この日に常設展やコレクション展を無料で公開する施設があります(実施の有無や内容は、各館の案内でご確認ください)。
私は美術館を巡るのが好きなので、こういう日は朝から少しそわそわします。
ただ、今日書きたいのは「無料だから得でした」という話ではありません。ファイナンシャルプランナーとして、美術館の静かな時間に考えた「お金の使い方」のお話です。
守ることは、大切。でも、それが目的ではありません
ファイナンシャルプランナーの仕事というと、「お金を守る」「無駄を減らす」「損をしないようにする」というイメージを持たれることが多いと思います。実際、それは私の仕事の大切な部分です。私自身、「クライアントの資産を守ること」を信条にしています。
でも、守ること自体が目的になったら、本末転倒です。
面談で一番はずむ話題
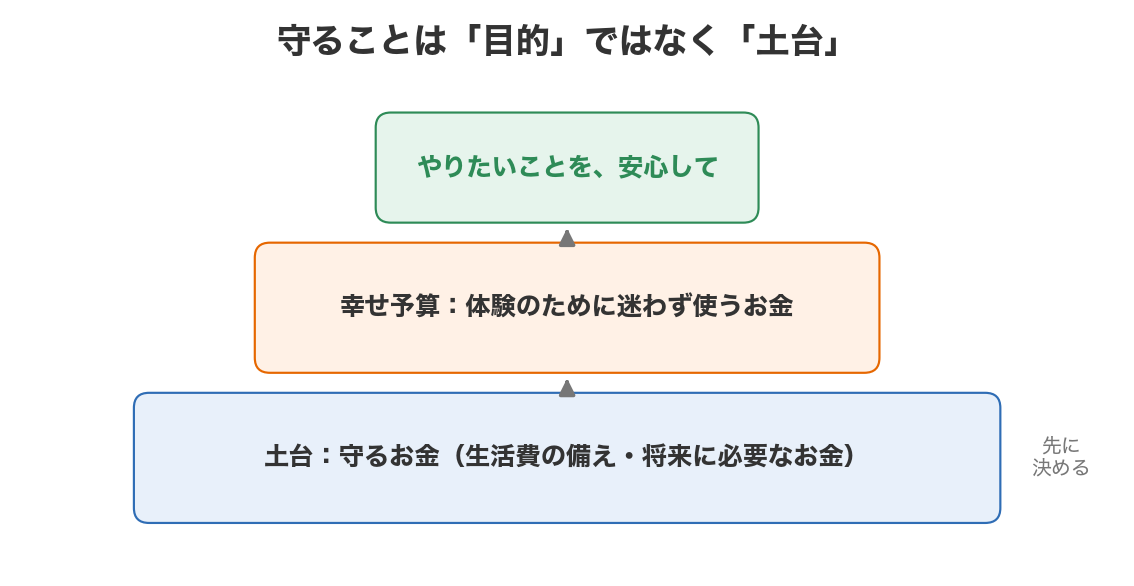
面談でお金の計画を立てていると、よく感じることがあります。皆さんの話が一番はずむのは、利回りや節税の話のときではありません。
「孫と旅行に行きたい」「退職したら、あの美術館にゆっくり行きたい」。使い道の話をしているときです。
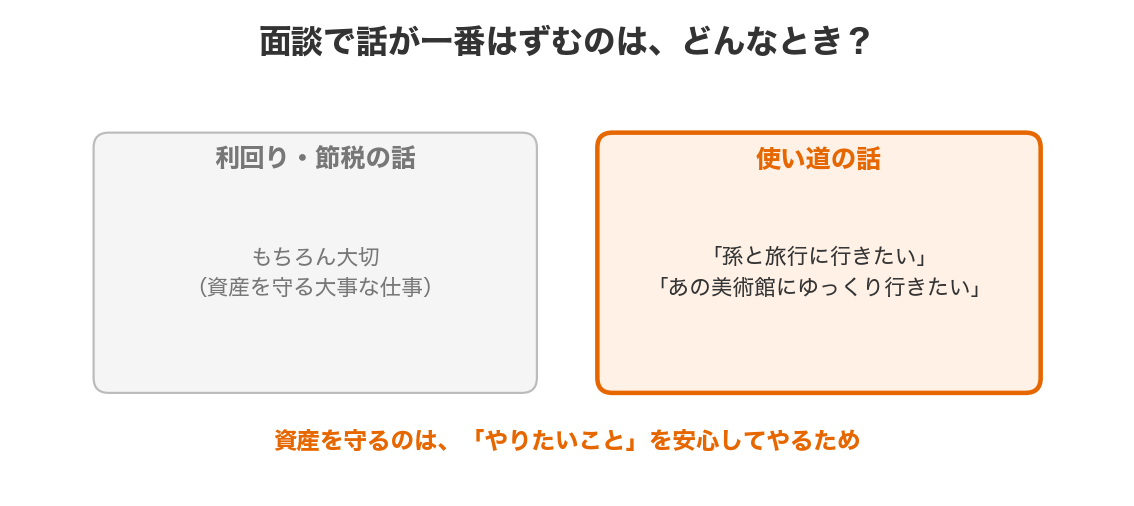
資産を守るのは、その「やりたいこと」を安心してやれるようにするため。その順番を、間違えてはいけないと思っています。
「幸せ予算」を、先に決めておく
そこで私がおすすめしているのが、「幸せ予算」を先に決めておくことです。やり方は簡単で、次の3つのステップです。
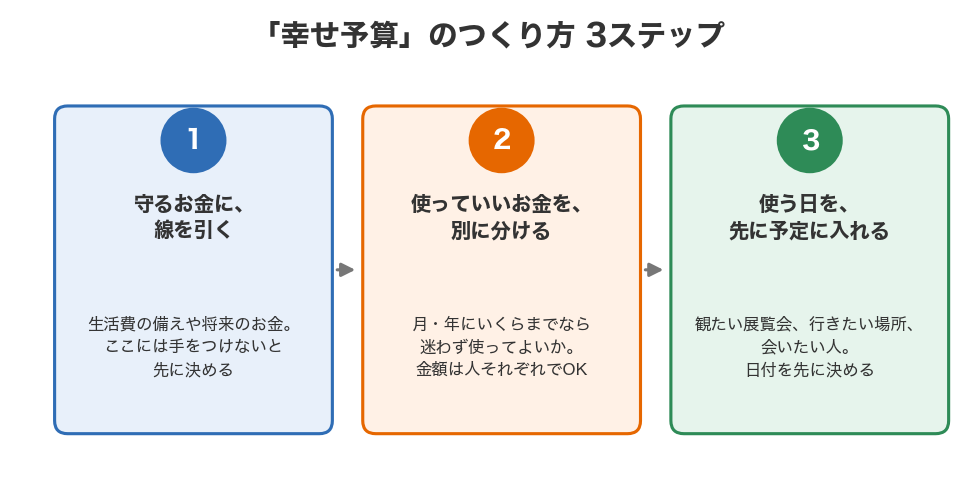
ステップ1:守るお金には、線を引く
生活費の備えや、将来のために必要なお金。ここには手をつけない、と先に決めます。
「使っていいお金」が不安なく使えるのは、土台の「守るお金」がはっきりしているからです。順番は、守るお金が先、使うお金が後です。
ステップ2:使っていいお金を、別に分ける
月にいくら、年にいくらまでなら、体験のために迷わず使っていいか。それを「幸せ予算」として分けておきます。金額の大きさは、人それぞれで構いません。
たとえば、手取りの使い道に、あらかじめ「幸せ予算」の枠をつくっておくイメージです。
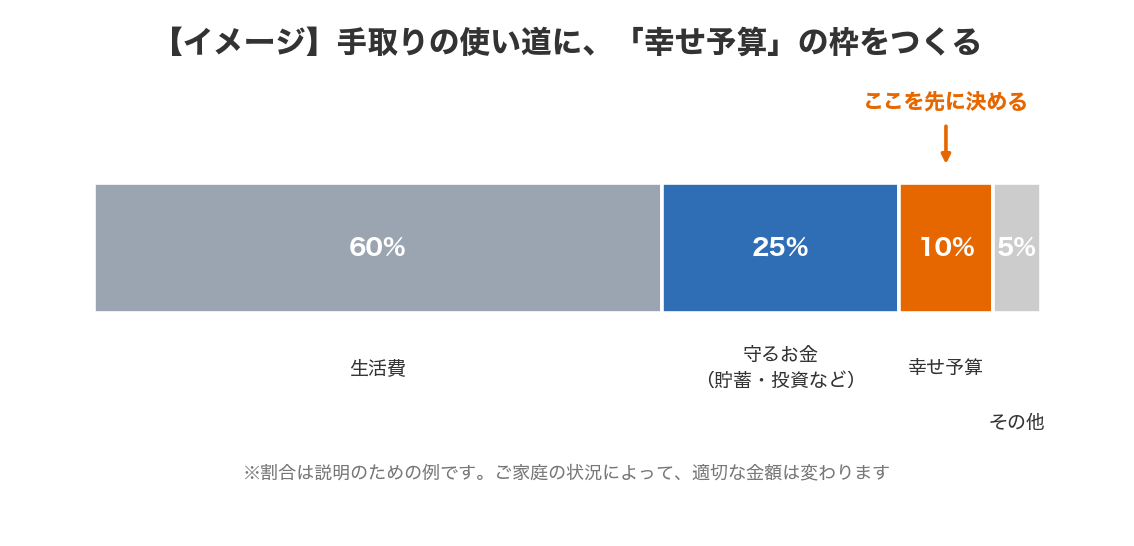
※上の割合は、説明のための例です。ご家庭の状況によって、適切な金額は変わります。
大切なのは割合の大きさではありません。「ここまでは迷わず使っていい」という枠が、先にあることです。
ステップ3:使う日を、先に予定に入れる
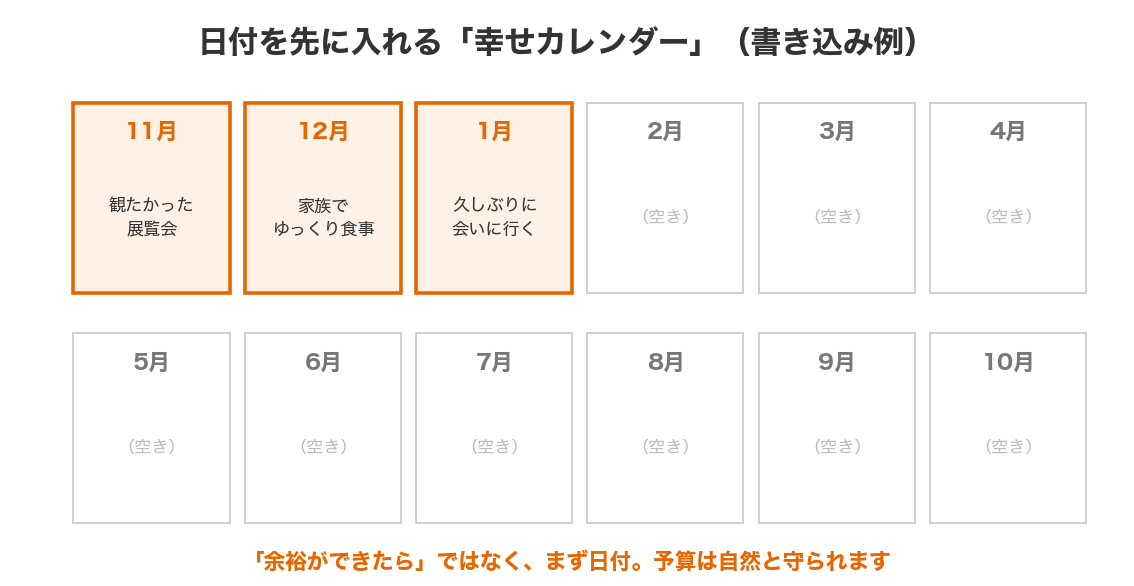
「余裕ができたら行こう」は、大抵いつまでも来ません。観たい展覧会、行きたい場所、会いたい人。日付を先に決めるから、予算も自然と守られます。
手帳やスマートフォンのカレンダーに、1年分のうち、まず1〜3か所だけ書き込んでみてください。
なぜ「先に決める」と、後悔しないのか
ポイントは、「使ったあとに後悔しない仕組み」を先に作ることです。予算が決まっていれば、使うときに不安になりませんし、使いすぎることもありません。
逆に、予算も日付も決めないままだと、お金を使うたびに「これで大丈夫かな」と迷います。そして迷っているうちに、行きたかった場所に行けないまま時間だけが過ぎてしまうこともあります。
守る派と使う派、どちらも間違いではありません
| 考え方 | 起こりやすいこと |
|---|---|
| 守ることだけを考える | 不安は減るが、やりたいことを後回しにしがち |
| 使うことだけを考える | 満足はあるが、あとで不安になりやすい |
| 先に枠を決める(幸せ予算) | 守ることと使うことが、両立しやすい |
守ることと使うことは、対立しないのです。両方に、先に「線」を引いておく。それが私のおすすめです。
今日できる、小さな一歩
今日は文化の日です。もし時間があれば、近くの美術館や博物館に足を運んでみてください。無料公開の施設も、少なくありません。
そして、帰り道にひとつだけ考えてみてください。
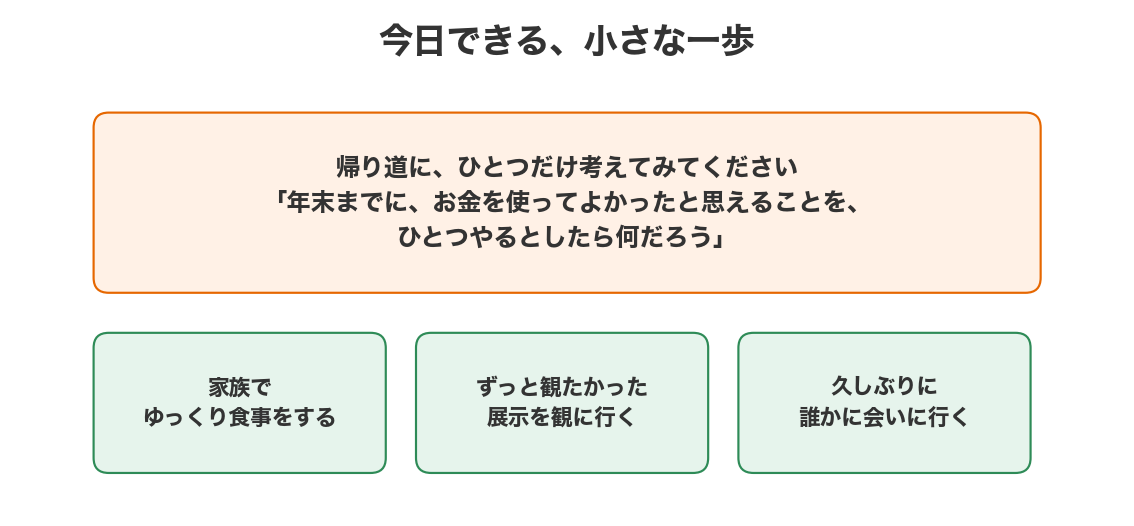
「年末までに、お金を使ってよかったと思えることを、ひとつやるとしたら何だろう」
大きなことでなくて大丈夫です。家族でゆっくり食事をする。ずっと観たかった展示を観に行く。久しぶりに、誰かに会いに行く。
守れたお金に、使い道が生まれたとき。そのときに初めて、「資産を守る」ことが「幸せ」につながるのだと、私は思っています。
※一般的な情報です。備えの金額や予算の目安は、ご家庭の状況によって変わります。