 fp.yamagishi
ドル円が、節目の160円に迫っています。
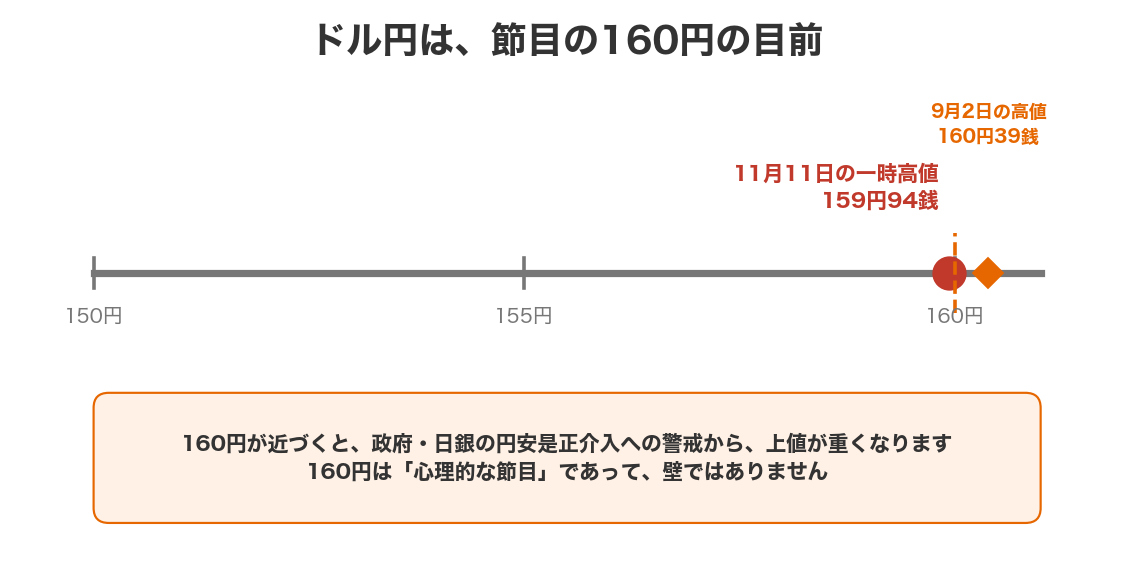
11月11日のニューヨーク市場では、一時1ドル=159円94銭と、9月初旬以来の円安水準をつけました。今朝の東京市場でも、159円台後半で推移しています。
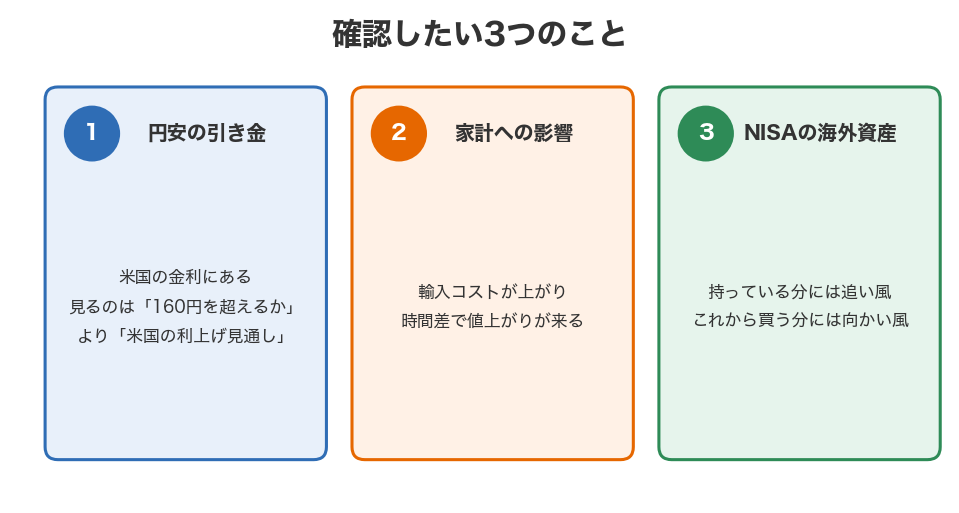
「160円を超えたらどうなるのか」ばかりが気になりますが、私たちの暮らしと資産にとって大事なのは、節目の数字そのものよりも、なぜ円安が進んだのか、そして家計とNISAにどう効いてくるかです。今日は、確認したい3つのことを、やさしく整理します。
まず数字の確認
| 項目 | 内容 |
|---|---|
| ドル円 | 11日に一時159円94銭。次の上値の目安は、9月2日の高値160円39銭 |
| きっかけ | 11月10日発表の米10月CPI。総合は前月比+0.4%、コアは+0.3%で、どちらも市場予想を0.1ポイント上回った |
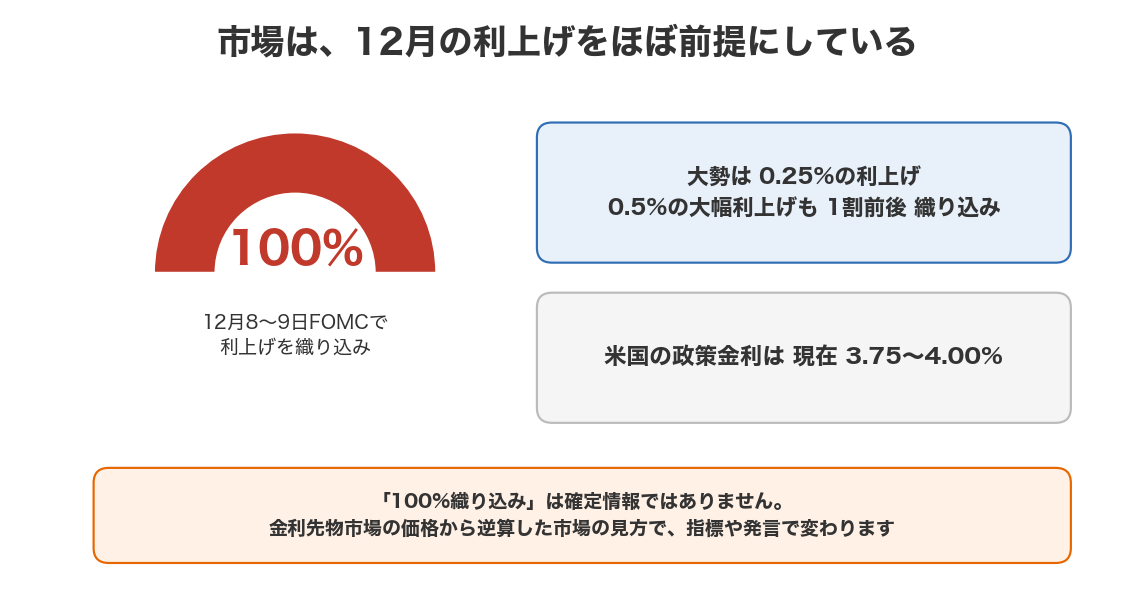
| 12月の利上げ | 12月8〜9日のFOMCでの利上げが100%織り込まれた。大勢は0.25%、0.5%の大幅利上げも1割前後 |
| 米国の政策金利 | 現在3.75〜4.00% |
節目の160円を前に、政府・日銀による円安是正介入への警戒感もあり、そこから先は伸び悩みました。
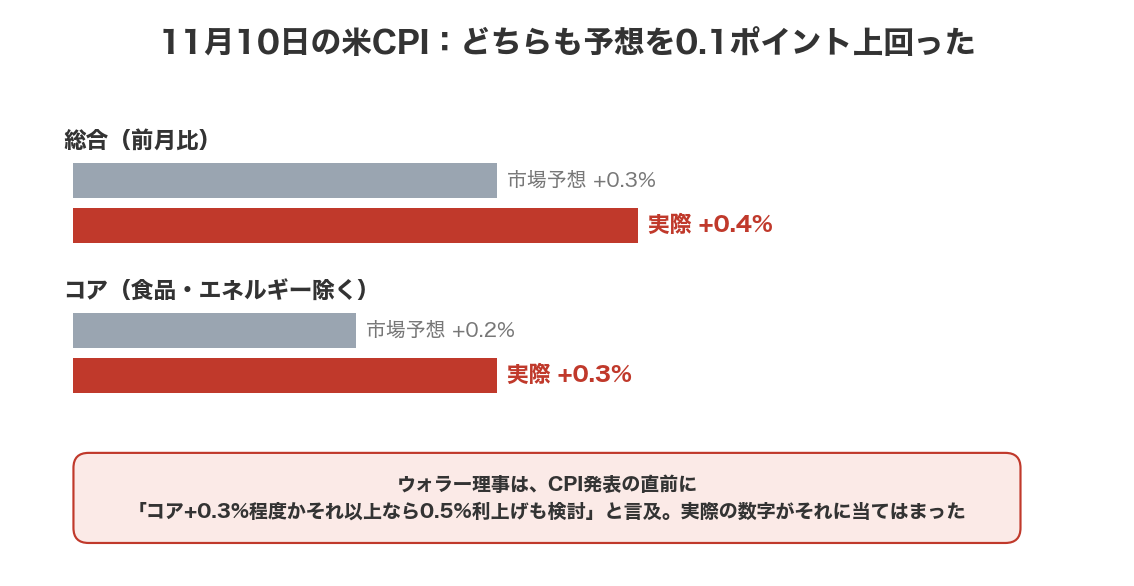
FRBのウォラー理事は、CPI発表の直前に、コアの伸びが0.3%程度かそれ以上なら0.5%の利上げの検討に言及していました。実際の数字がその条件に当てはまったことも、市場の反応を大きくしました。
確認1:今回の円安の引き金は「米国の金利」にある
円安が進むと、「円が売られている」とだけ報じられがちです。ただ、今回の直接の引き金は、米国の側にあります。流れは、次のとおりです。
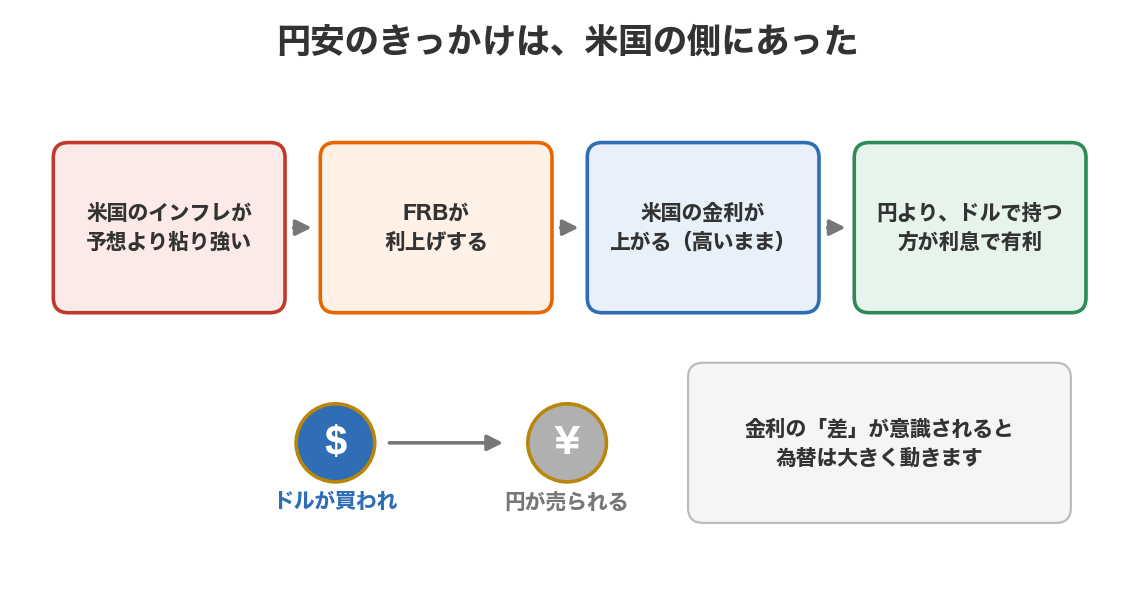
ポイントは「金利の差」
円で持つより、ドルで持つ方が利息で有利になると、ドルが買われ、円が売られます。金利の差が意識されたとき、為替は大きく動きます。
160円は「壁」ではありません
160円は心理的な節目です。160円が近づくと、介入への警戒から上値が重くなりますが、日米の金利差への見方が変わらない限り、円安の圧力自体は残ります。逆に言えば、これから見ていくべきなのは、「160円を超えるかどうか」よりも、「米国の利上げ見通しが変わるかどうか」です。
「100%織り込み」は確定情報ではありません
金利先物市場の価格から逆算した市場の見方で、指標や発言ひとつで変わります。次の材料は、次の表のとおりです。
| 次の材料 | 時期 |
|---|---|
| 米10月PPI(生産者物価指数) | 明日11月13日 |
| 米雇用統計 | FOMCの前にもう1回 |
| FOMC | 12月8〜9日 |
確認2:家計には「時間差」で効いてくる
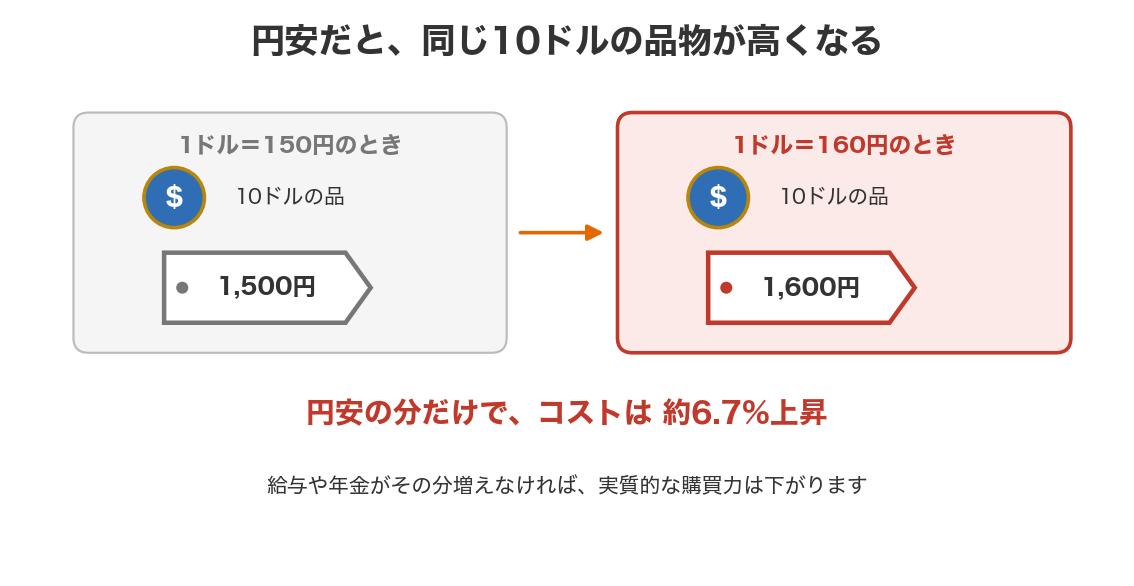
円安は、輸入するものの円建てのコストを押し上げます。単純な計算で見てみましょう。1ドル=150円のときに1,500円で買えた10ドルのものは、1ドル=160円では1,600円になります。円安の分だけで、コストは約6.7%上がる計算です。
日本は、エネルギーと食料の多くを輸入に頼っています。ガソリンや電気・ガス料金、輸入食品などは、このコスト増が時間差で価格に転嫁されていきます。契約や在庫があるため、為替が動いた翌日にすべてが値上がりするわけではありません。
だからこそ厄介で、「円安が止まったから家計も安心」とはならず、しばらく後に効いてくることがあります。海外旅行や海外のサービスを利用する場合は、影響がその場で出ます。同じドル建ての支出でも、必要な円は増えています。
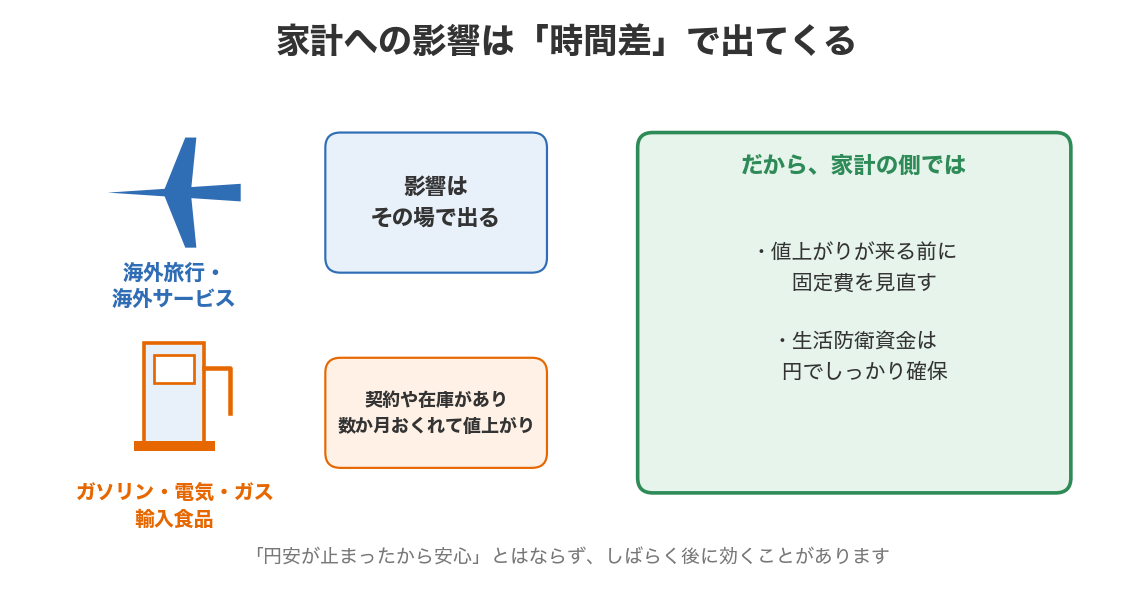
給与や年金がその分増えなければ、実質的な購買力は下がります。家計の側でできることは派手ではありませんが、値上がりが来る前に固定費を見直しておくこと、そして生活防衛資金は円でしっかり確保しておくことです。
確認3:NISAの海外資産は「増えて見える」と「買いづらくなる」が同時に起きる
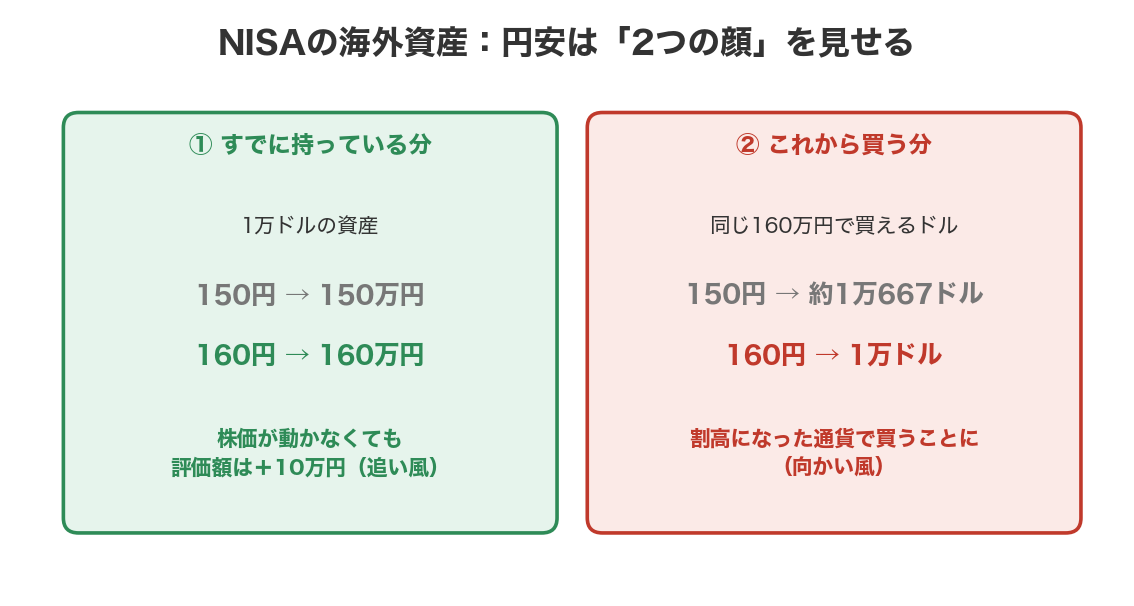
NISAで米国株や全世界株の投資信託を持っている人には、円安は2つの顔を見せます。
1つ目:すでに持っている分の評価額
外貨建て資産は円に換算して評価されるため、現地の株価が横ばいでも、円安が進めば円換算の評価額は増えます。たとえば1万ドルの資産は、1ドル=150円では150万円、160円では160万円です。株価が動いていなくても、評価額は10万円増える計算になります。
2つ目:これから買う分
同じ160万円でも、150円のときは約1万667ドル買えたのに、160円では1万ドルしか買えません。円安の局面で積立を始める、あるいは増額するというのは、「割高になった通貨で買う」ことでもあります。
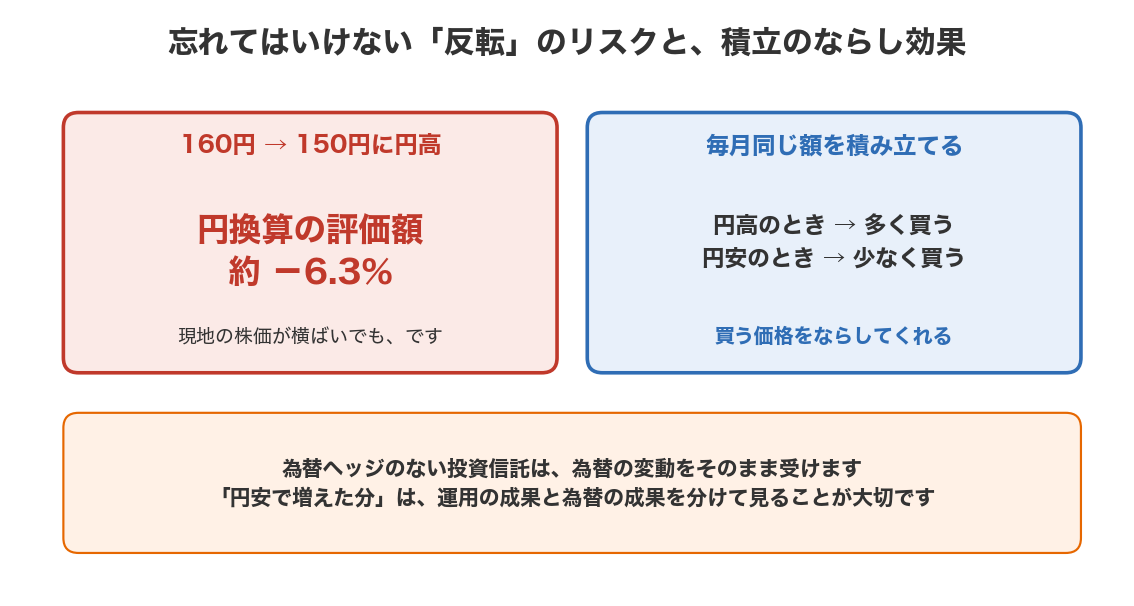
ここで慌てて一括でドル転したり、逆に積立を止めたりする必要はありません。毎月同じ額を積み立てる方法は、円高のときには多く、円安のときには少なく買うことで、買う価格をならしてくれます。
忘れてはいけない「反転」のリスク
160円から150円へ円高が戻れば、外貨建て資産の円換算額は約6.3%下がります。現地の株価が横ばいでも、です。為替ヘッジのない投資信託は、この変動をそのまま受けます。「円安で増えた分」は、運用の成果と為替の成果を分けて見ることが大切です。
まとめ
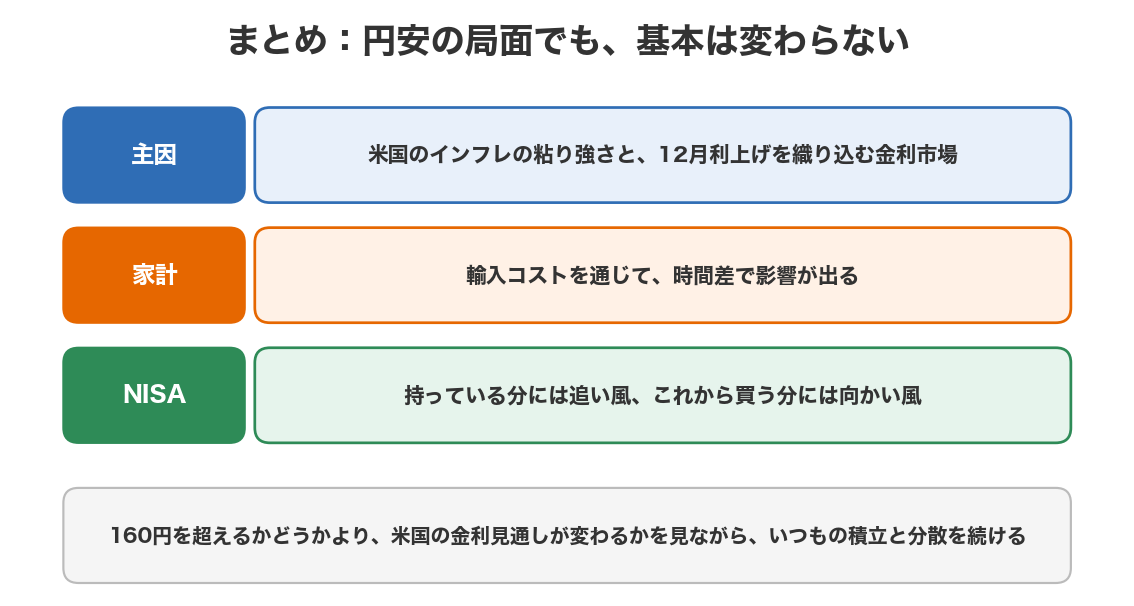
・ドル円160円目前の主因は、米国のインフレの粘り強さと、12月利上げを100%織り込む金利市場の動きです
・家計への影響は、輸入コストを通じて時間差で出てきます
・NISAの海外資産は、持っている分には追い風、これから買う分には向かい風。積立の価格をならす仕組みは、こういう局面のためにあります
160円を超えるかどうかに一喜一憂するより、米国の金利見通しが変わるかどうかを確認しながら、いつもの積立と分散を続けること。それが、円安の局面でも変わらない基本です。
慌てずに資産を守ることは、やりたいことを安心してやれる毎日につながります。皆さんが「幸せ」に近づくお手伝いを、これからもしていきます。
※一般的な情報です。数値は11月12日時点の報道をもとにしており、為替や金利の先行きを保証するものではありません。特定の商品の購入や売却をすすめるものではなく、投資の判断はご自身の状況に合わせて行ってください。