
 fp.yamagishi
「日銀が持っているETFを売るペースを上げる」というニュースを見て、NISAで投資信託を持っている方から、こんな質問を受けそうだなと思いました。
「日銀が大量に売ったら、株価が下がって、私の投信も下がるんですか?」
結論から書くと、慌てる話ではありません。今日は、その理由を数字で整理します。
何が決まったのか(事実)
日本銀行は10月30日の金融政策決定会合で、保有するETF(上場投資信託)の売却ペースを、2027年1月から加速すると決めました。全員一致の決定です。
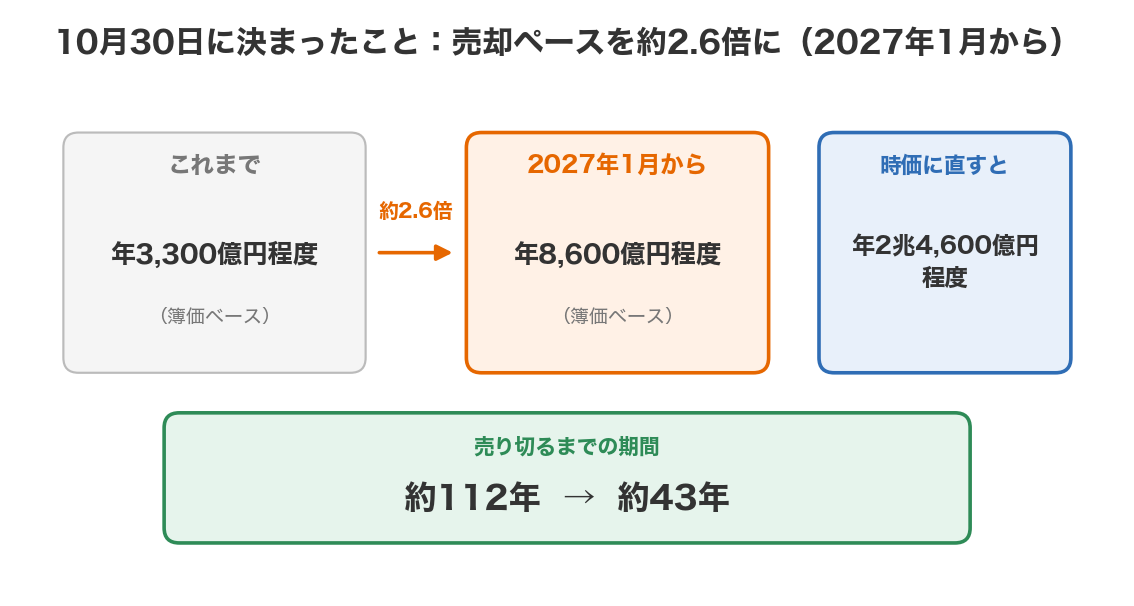
| 項目 | 内容 |
|---|---|
| 売却額(簿価ベース) | 年3,300億円程度から、年8,600億円程度へ(約2.6倍) |
| 売却額(時価に直すと) | 年2兆4,600億円程度 |
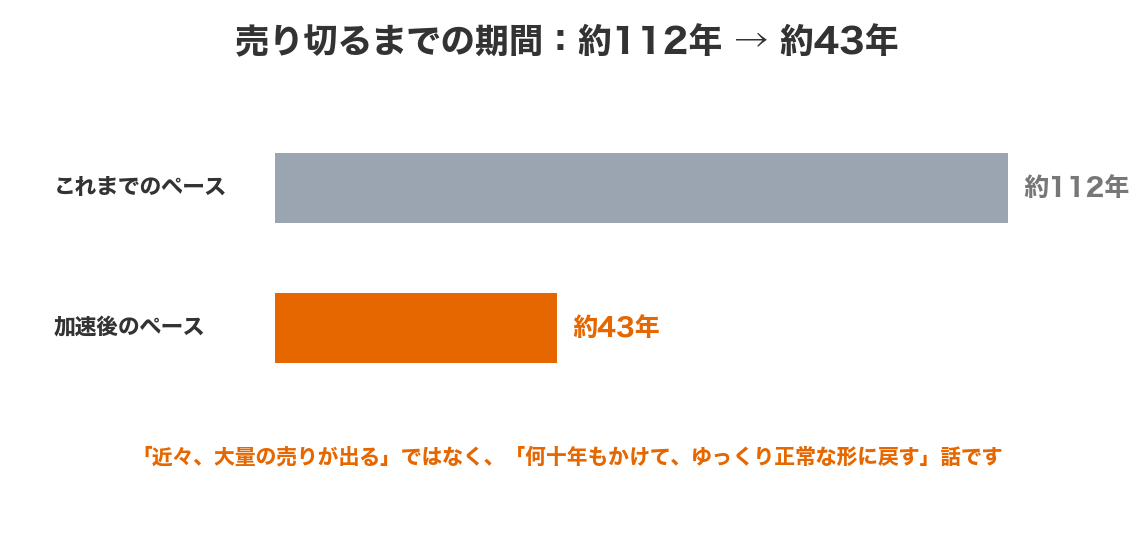
| 売り切るまでの期間 | 約112年から約43年に短縮 |
日銀がETFを持っているのは、金融緩和の一環で2010年から買い入れてきたからです。保有額は簿価で約37兆円、時価では約107兆円という試算もあります(2026年3月末時点の簿価をもとにした証券会社の試算)。売却自体は、2025年9月の決定を受けて、今年1月からすでに始まっています。
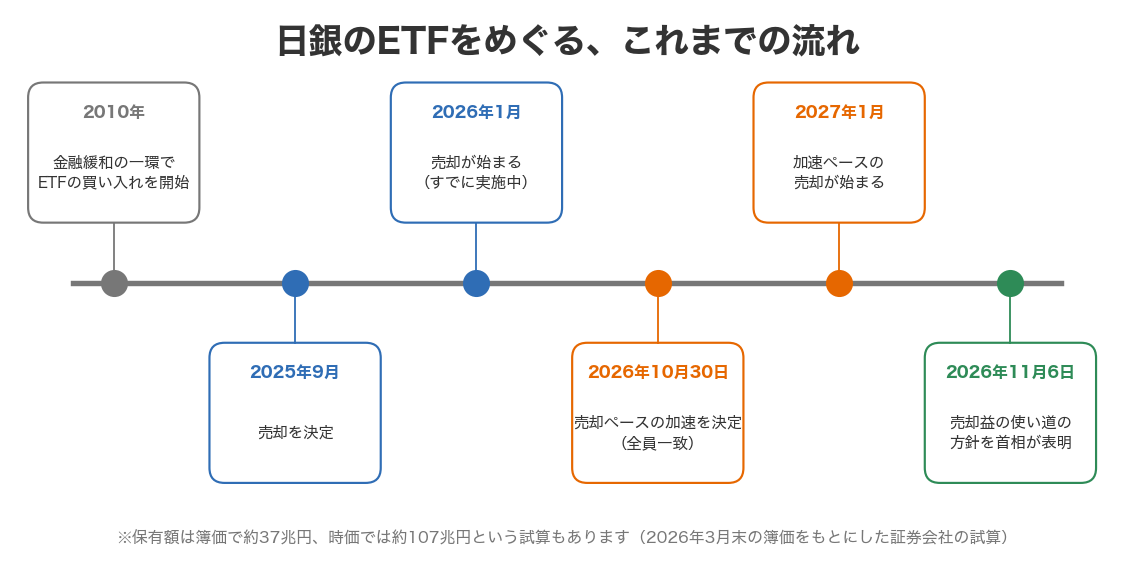
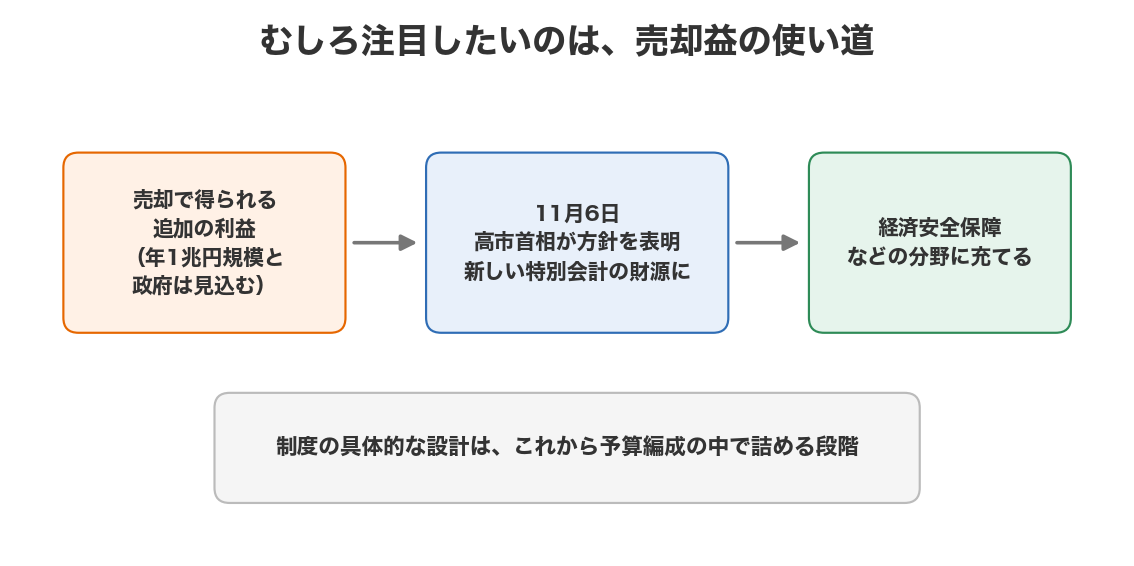
また11月6日には、高市首相が、売却で得られる追加の利益(年1兆円規模と政府は見込んでいます)を、経済安全保障などの分野に充てる新しい特別会計の財源に回す方針を示しました。制度の具体的な設計は、これから予算編成の中で詰める段階です。
なぜ「慌てる話ではない」のか
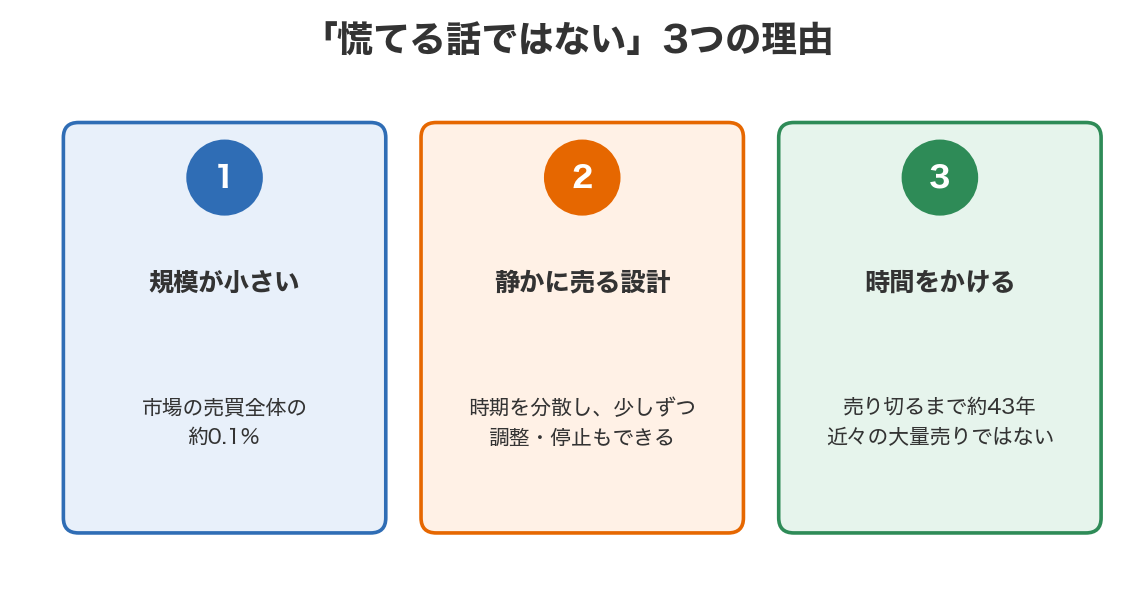
理由1:市場の売買全体から見ると、0.1%の規模だから
時価で年2兆4,600億円と聞くと大きく感じます。でも、日本の株式市場全体の売買代金に対して、年間の売却額が占める割合は約0.1%です。1日あたりに直すと100億円に届かない規模で、市場の1日の売買代金は数兆円あります。
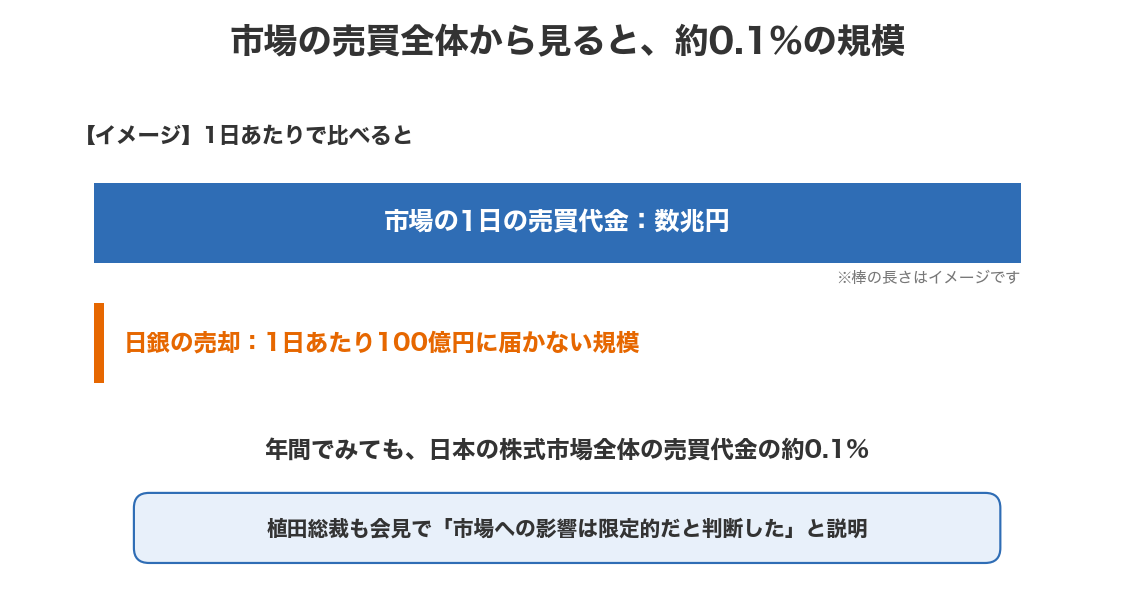
日銀の植田総裁も、会見で「市場への影響は限定的だと判断した」と説明しています。
理由2:売り方自体が「静かに売る」設計だから
日銀の売却は、時期を分散し、保有割合におおむね比例して少しずつ売る方式です。市場の状況に応じて、売却額を一時的に調整したり、止めたりできる仕組みも残されています。相場が荒れているときに機械的に売り続ける設計ではありません。
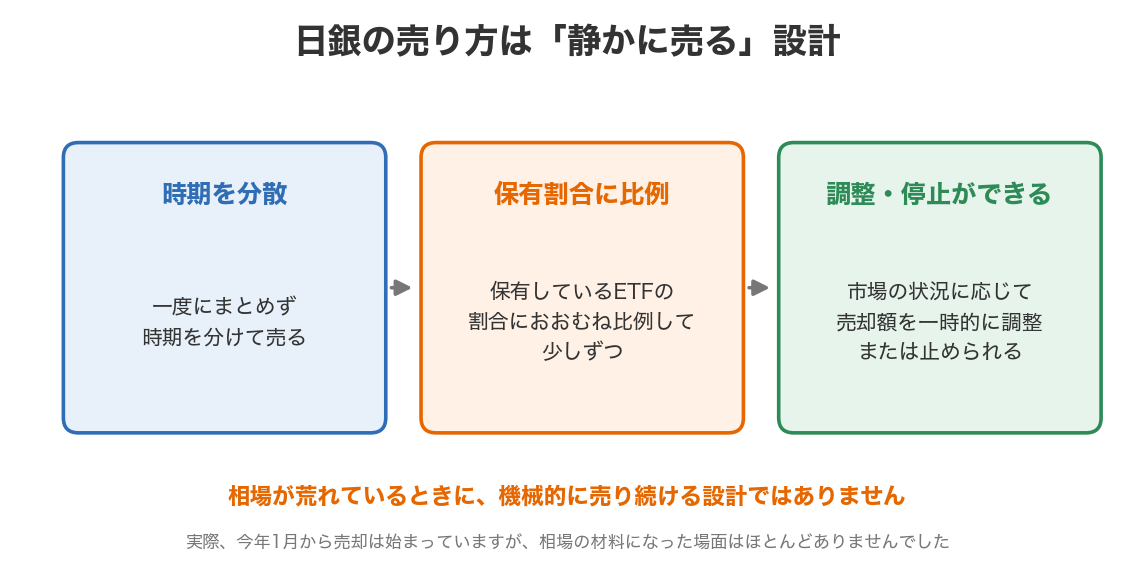
実際、今年1月から売却は始まっていますが、そのことが相場の材料になった場面はほとんどありませんでした。
理由3:終わるまで43年かかる話だから
ペースを上げても、売り切るまで約43年です。これは「近々、大量の売りが出てくる」という話ではなく、「何十年もかけて、ゆっくり正常な形に戻していく」という話です。長期の積立をしている人の時間軸と、実は相性が悪くありません。
補足:自分の投信が直接売られるわけではない
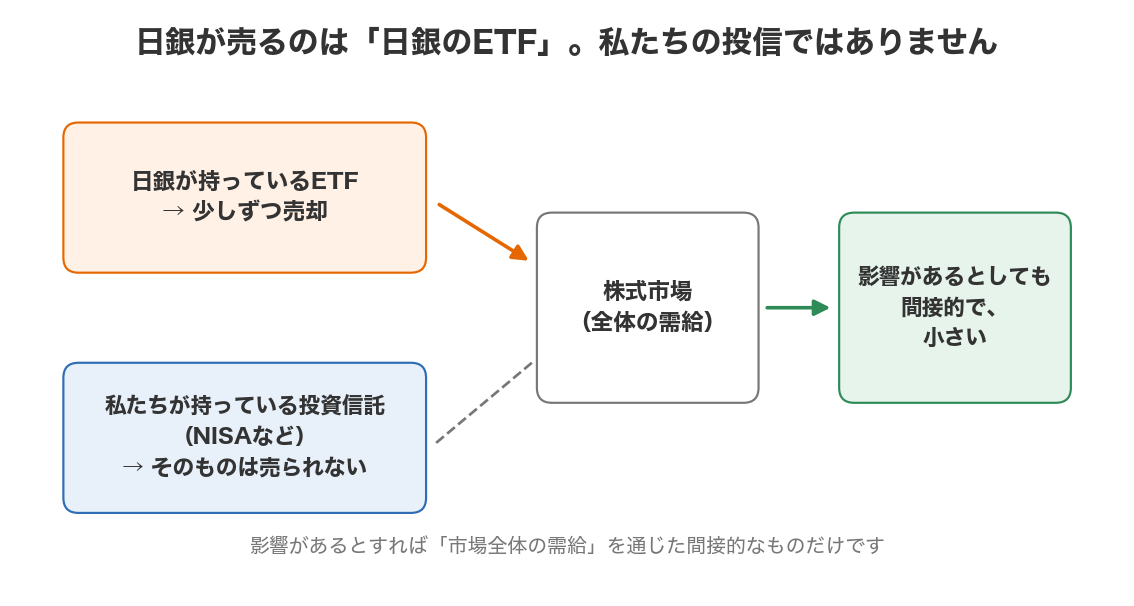
日銀が売るのは、日銀が保有しているETFです。私たちがNISAで買っている投資信託そのものが売られるわけではありません。影響があるとすれば「市場全体の需給」を通じた間接的なものだけで、それも上の理由のとおり小さいものです。
| 理由 | ポイント |
|---|---|
| 1. 規模が小さい | 年間の売却額は、株式市場の売買代金の約0.1% |
| 2. 静かに売る設計 | 時期を分散し、比例して少しずつ。調整・停止もできる |
| 3. 時間をかける | 売り切るまで約43年 |
FPとしての見方
このニュースで、積立の設定を変える必要はありません。
むしろ注目したいのは、売却益の使い道の方です。売却益を成長投資の財源に回すという方針は、今後の税制や予算の議論につながっていきます。家計に直接関わる制度(税金や社会保障)がどう変わるかは、そちらの議論で決まります。
「日銀が売る」という見出しに反応して動くのではなく、「自分の資産配分は計画どおりか」を確認する。先週から書いていることと結論は同じです。相場のニュースが多い時期ほど、確認するのは自分の計画の方だと思います。
慌てずに資産を守ることは、やりたいことを安心してやれる毎日につながります。皆さんが「幸せ」に近づくお手伝いを、これからもしていきます。
※一般的な情報です。数値は報道をもとにしており、特定の商品の購入や売却をすすめるものではありません。投資の判断は、ご自身の状況に合わせて行ってください。