 fp.yamagishi
2026年10月3日の日本経済新聞に「個人間・国際送金を安く ステーブルコインを活用」という記事が掲載されました。最近よく耳にする「ステーブルコイン」ですが、「ビットコインとは何が違うの?」「どうやって送金するの?」と思う方も多いはずです。この記事では、金融の知識があまりない方でも理解できるよう、ステーブルコインの基本、送金の方法、メリット・デメリット、主な円建てステーブルコインまでを10分程度で読める形にまとめました。
ステーブルコインとは何か
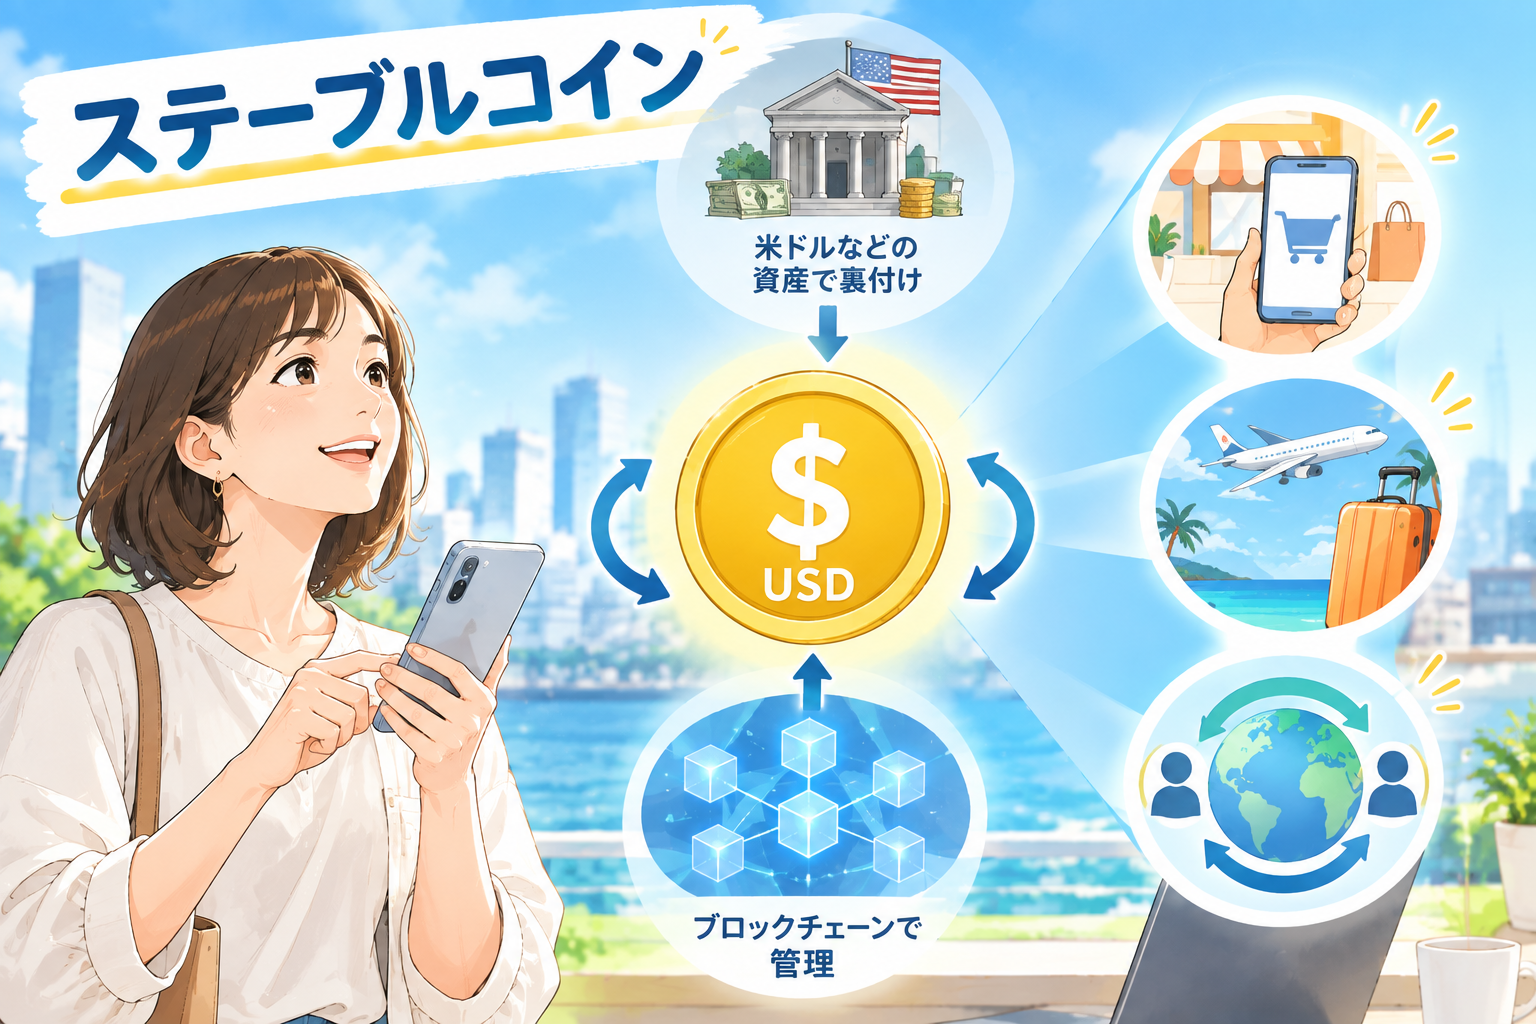
ステーブルコイン(Stablecoin)とは、「1コイン=1円」「1コイン=1ドル」のように、法定通貨などの価値に連動するよう設計されたデジタル通貨のことです。「stable(安定した)」という名前のとおり、価格が大きく動かないことが最大の特徴です。
価値を安定させるために、発行する会社は、集めたお金を預金や国債などの安全な資産で裏付け(保全)として保有します。いつでも1コイン=1円(または1ドル)で払い戻せる状態をつくることで、価格を安定させる仕組みです。
日本では、2023年施行の改正資金決済法で、法定通貨に連動するステーブルコインが「電子決済手段」と位置づけられ、発行や取り扱いのルールが整えられました。
他のデジタル通貨との違い
ビットコインなどの暗号資産との違い
- ビットコイン:価格は需給で大きく変動する。値上がり益を狙う投資対象の性格が強い
- ステーブルコイン:円やドルなどに価格を連動させている。決済や送金に使いやすい
電子マネー(PayPay・Suicaなど)との違い
- 電子マネー:事業者のシステムの中で使う「閉じた」仕組み。基本的に個人間の自由な送受信や海外送金には向かない
- ステーブルコイン:ブロックチェーン(インターネット上の取引記録の仕組み)の上で動くため、個人間で直接やり取りでき、国境も越えやすい
CBDC(中央銀行デジタル通貨)との違い
- CBDC:日銀などの中央銀行が発行する、国の通貨そのもののデジタル版
- ステーブルコイン:民間企業(銀行や資金移動業者など)が発行する。価値を円やドルに「連動させている」という位置づけ
ステーブルコインの種類
- 法定通貨担保型:円やドルなどの預金・国債を裏付けにする。USDT、USDC、JPYCなど。現在の主流
- 暗号資産担保型:ほかの暗号資産を担保にする
- アルゴリズム型:プログラムで価格を調整する。2022年にテラUSDが価値を失った例があり、リスクが高いとされる
世界のステーブルコインは、現状ドル建てが圧倒的で、日本経済新聞も「ドル建て99%で1強」と報じています。円建ては、まだこれから広がる段階です。
どうやって送金するのか
ステーブルコインの送金は、銀行口座ではなく「ウォレット」を使います。大まかな流れは次のとおりです。
手順
- ①ウォレット(デジタル財布)を用意する:スマホアプリなどで作成する。ウォレットごとに「アドレス」(口座番号のような英数字)が割り当てられる
- ②ステーブルコインを入手する:円建てなら、JPYC EXのような発行サービスで銀行振込をして発行を受ける、または暗号資産取引所で購入する
- ③相手のウォレットアドレスを確認する:QRコードの読み取りなどで入力する
- ④金額を入れて送信する:数秒〜数分で相手に届く。ブロックチェーンの手数料(ガス代)が数円〜数百円程度かかる
- ⑤受け取った側が、必要に応じて円などに換える(償還・売却)
注意
- アドレスを間違えて送ると、取り戻せないことが多い。最初は少額でテスト送金する
- 送り手と受け手で、使うブロックチェーンの種類(ネットワーク)が違うと届かない場合がある
なぜ送金が安いのか
従来の海外送金は、複数の銀行(中継銀行)を経由するため、その都度手数料がかかり、着金まで数日かかることもあります。資料によっては、電信送金の固定費が1件あたり数千円、送金額に対する平均コストが数%という例も紹介されています。
ステーブルコインは、中継銀行を挟まず、送り手のウォレットから受け手のウォレットへ直接移動します。かかるのはブロックチェーンの手数料が中心で、1件あたり数円〜数百円程度という例が示されています。しかも24時間365日、土日祝日でも動きます。
メリットとデメリット
メリット
- 送金手数料が安い:特に海外送金は、銀行経由より大幅に安くなる可能性がある
- 速い:数秒〜数分で着金する。24時間365日利用できる
- 価格が安定している:ビットコインのような急な値動きを避けられる
- 個人間で直接やり取りできる:銀行や店舗を通さずに送れる
デメリット・リスク
- 発行会社への信頼が前提:裏付け資産の管理が不十分だと、1コイン=1円(1ドル)を保てなくなるおそれがある
- 預金保険の対象外:銀行預金とは違い、万が一のときの預金保険による保護はない
- 誤送金は取り戻しにくい:アドレスやネットワークを間違えると、原則やり直しがきかない
- 詐欺・不正アクセスのリスク:ウォレットの管理(秘密鍵やパスワード)は自己責任になる
- 使える場所がまだ限られる:円建てのステーブルコインは始まったばかりで、店舗での利用は発展途上
- 税金・規制:ドル建てなどは為替の損益が税金の対象になる場合がある。ルールも各国で異なり、変更されることがある
主な円建てのステーブルコイン
JPYC(ジェイピーワイシー)
JPYC株式会社が発行する、国内初の円建てステーブルコインです。2025年10月27日に発行が始まりました。1JPYC=1円で、発行残高に見合う円を預貯金や国債などで100%以上保全することが義務づけられています。発行・払い戻し(償還)の手数料は無料で、振込手数料とブロックチェーンのガス代がかかります。
JPYSC(SBIグループ)
SBIグループとシンガポールのStartale Groupが共同で開発した、国内初の「信託型」の円建てステーブルコインです。SBI新生信託銀行が発行し、SBI VCトレードが流通を担います。2026年6月24日に、まずSBI VCトレードの口座内限定で提供が始まりました。
3メガバンク(三菱UFJ・みずほ・三井住友)
三菱UFJ銀行、みずほ銀行、三井住友銀行の3行は、円に連動するステーブルコインを共同で発行する取り組みを進めており、2026年度末(2027年3月)までの発行をめざすと報じられています。銀行が発行するため、信頼面でも注目されています。
まとめ
- ステーブルコインは、円やドルなどの価値に連動し、価格が安定するように設計されたデジタル通貨
- ビットコインは値動きが大きい投資対象、ステーブルコインは決済・送金向け。電子マネーやCBDCとも仕組みが異なる
- 送金はウォレットを使い、ブロックチェーン上で直接やり取りする。手数料は数円〜数百円程度で、24時間365日動く
- メリットは「安い・速い・安定」。デメリットは「発行会社への信頼」「預金保険の対象外」「誤送金・詐欺のリスク」
- 円建てには、JPYC、JPYSC、そして3メガバンクの共同発行計画がある
便利な仕組みですが、まだ新しい分野です。使ってみる場合は、まず少額から、信頼できる事業者を選び、ウォレットの管理を徹底することをおすすめします。
本記事は、日本経済新聞の関連報道および各社の公開情報をもとに、筆者の見解を交えてまとめたものです。制度・金額・サービス内容は変更される場合があります。投資や送金の判断は、最新の公式情報をご確認のうえ、ご自身の責任で行ってください。
参考にしたサイト
ステーブルコインとは|日本経済新聞
国内初の円建てステーブルコイン、金融庁承認へ JPYCが秋にも発行|日本経済新聞
ステーブルコイン実用段階へ 3メガバンク・JPYC、ドル建て一強に風穴|日本経済新聞
米中が競うデジタル通貨覇権 ステーブルコインは「ドル建て99%で1強」|日本経済新聞
JPYSC(SBI信託型円建てステーブルコイン)とは?|CoinPost
JPYCとは?仕組みや特徴、メリットデメリットをわかりやすく解説|コインチェック