 fp.yamagishi
40〜64歳の介護保険料が、2026年度に過去最高になりました。日本FP協会のFP Journal Online(2026年11月13日公開)が「2026年最新版」として取り上げています。
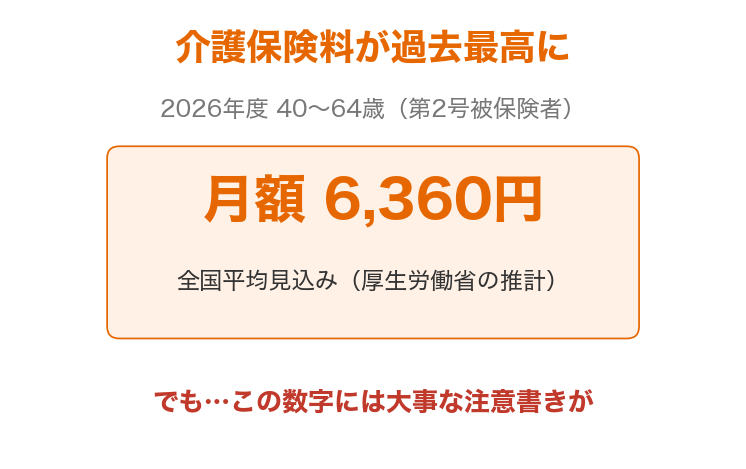
見出しの数字だけ見ると「月6,360円も引かれるのか」と驚きます。でも、この数字には大事な注意書きがあります。金額の正体と、家計への本当の影響を整理します。
まず数字の確認:「6,360円」は誰が払ういくらか
- 2026年度の第2号被保険者(40〜64歳)の介護保険料は、1人あたり月額6,360円の全国平均見込み額(厚生労働省の推計)。制度創設以来、過去最高です。
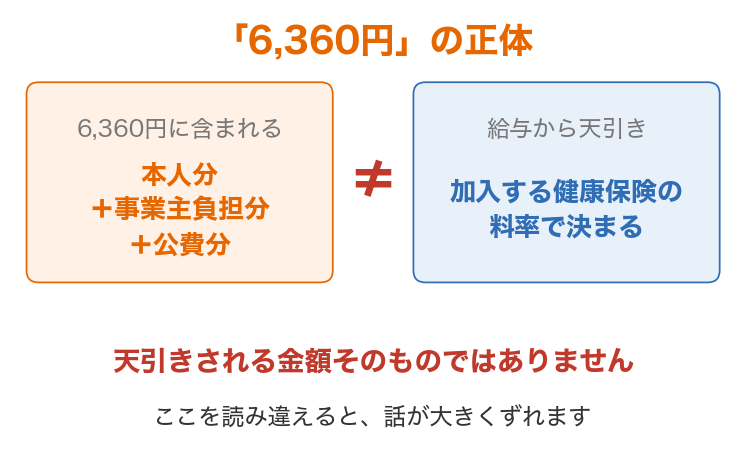
- ただしこの6,360円は、事業主負担分や公費分を含む金額です。会社員の給与から天引きされる金額そのものではありません。ここを読み違えると、話が大きくずれます。
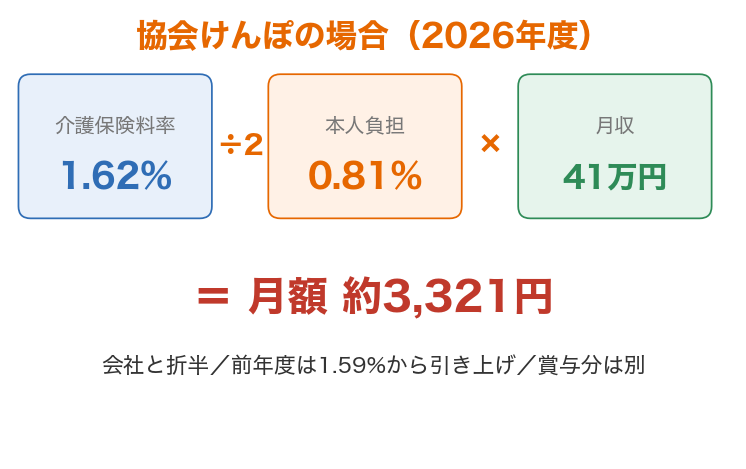
- 実際に給与から引かれるのは、加入する健康保険の料率で決まります。たとえば協会けんぽ(全国健康保険協会)の2026年度の介護保険料率は全国一律1.62%(前年度1.59%から引き上げ)。会社と折半なので、本人負担はその半分の0.81%です。月収41万円の人なら、本人天引きは月額約3,321円(41万円×0.81%)という試算になります。賞与分は別です。
- 65歳以上(第1号被保険者)のほうも過去最高水準です。第9期(2024〜2026年度)の全国平均基準額は月額6,225円で、制度開始当初(2000〜2002年度)の月額2,911円から2倍以上になりました。所得段階も国の標準が9段階から13段階に広がり、高所得の高齢者の負担が引き上げられています。
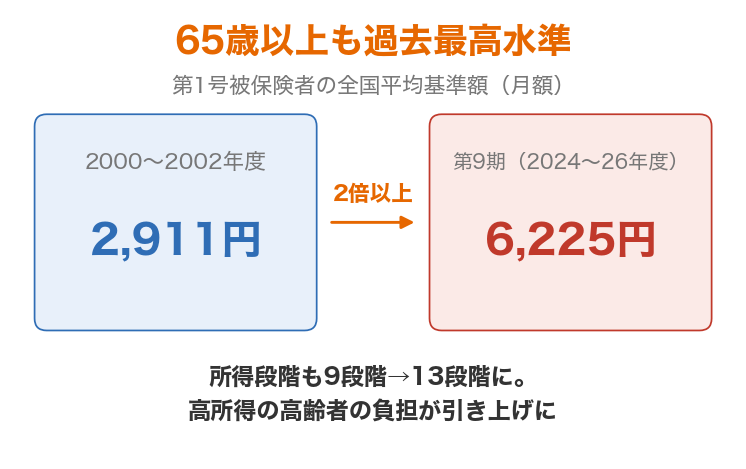
つまり、現役世代もシニア世代も、介護保険料はそろって過去最高水準にある、というのが正確な構図です。
確認したい3つのこと
1. 40歳の誕生日の月から、手取りが突然減る
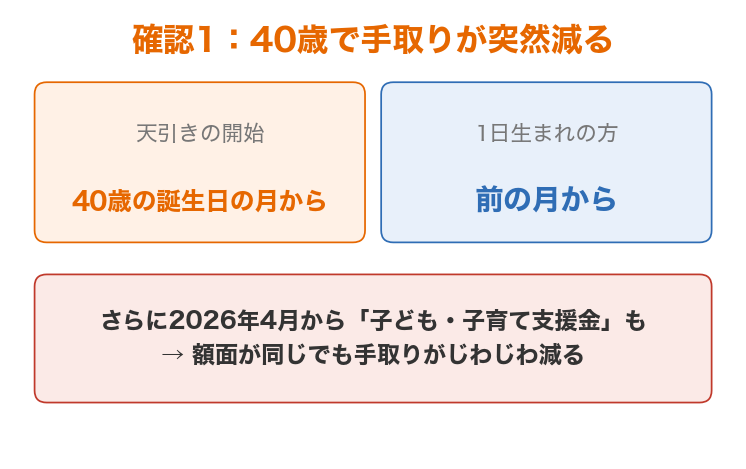
介護保険料は、40歳の誕生日を迎えた月(1日生まれの方は前月)から天引きが始まります。給与の額面が変わらなくても、手取りが減ったと感じるのはこのためです。40歳を迎えるクライアントには、事前に「手取りが減る月」を伝えておくと、給与明細を見たときの戸惑いが減ります。
さらに2026年4月からは「子ども・子育て支援金」の徴収も始まりました。額面が変わらなくても、社会保険料の負担増で手取りがじわじわ減る「手取りの目減り」が続いている、というのが今年の構図です。
2. 40〜64歳は、払っていても介護サービスが使えるとは限らない
これが一番知られていない落とし穴です。第2号被保険者(40〜64歳)が介護保険サービスを使えるのは、加齢に伴う16種類の特定疾病が原因の場合に限られます。末期がん、関節リウマチ、ALS、初老期における認知症、脳血管疾患、骨折を伴う骨粗鬆症などが対象です。交通事故や特定疾病以外の疾患で要介護状態になっても、65歳になるまでは原則として介護保険の対象外です。
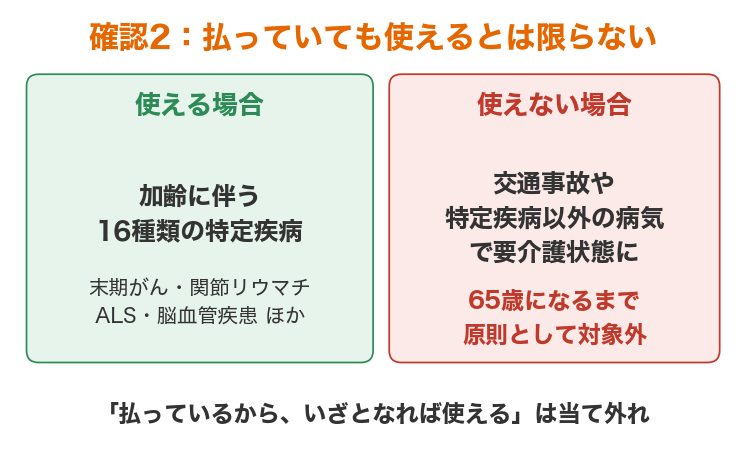
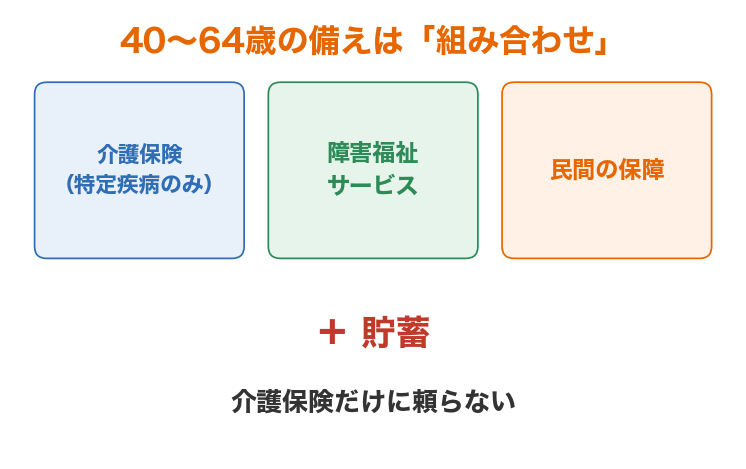
「保険料を払っているのだから、いざとなれば使える」と思っていると、いざというときに当てが外れます。40〜64歳の備えは、介護保険だけに頼らず、障害福祉サービスや民間の保障、貯蓄と組み合わせる必要があります。
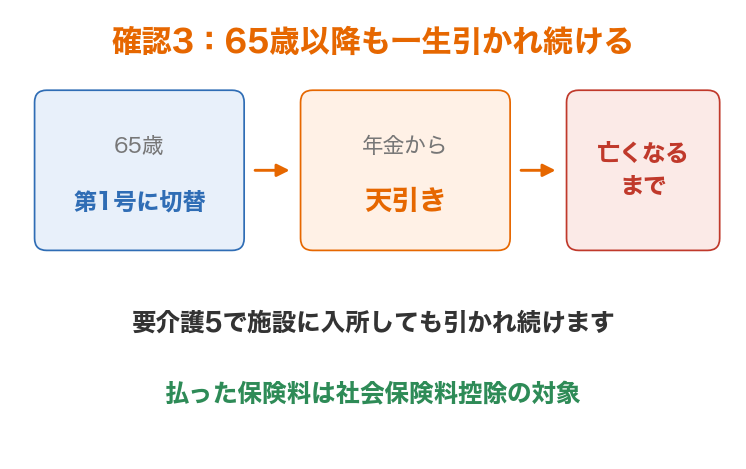
3. 65歳以降も、介護保険料は一生引かれ続ける
65歳になると第1号被保険者に切り替わり、市区町村が運営する制度のもと、年金などから天引きされます。要介護5で施設に入所しても、亡くなるまで引かれ続ける仕組みです。
老後の家計を考えるとき、年金から差し引かれる税金や社会保険料にも目を向ける必要があります。なお、本人が負担した介護保険料は、所得税や住民税の計算で社会保険料控除の対象になります。
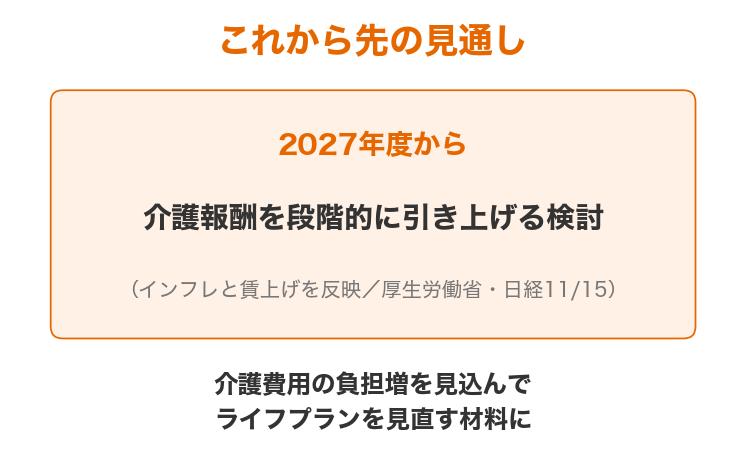
先を見ると、厚生労働省は2027年度からインフレと賃上げを反映して介護報酬を段階的に引き上げる検討に入っています(日経11月15日朝版)。介護費用の負担増を見込んだライフプランの見直し材料です。
まとめ
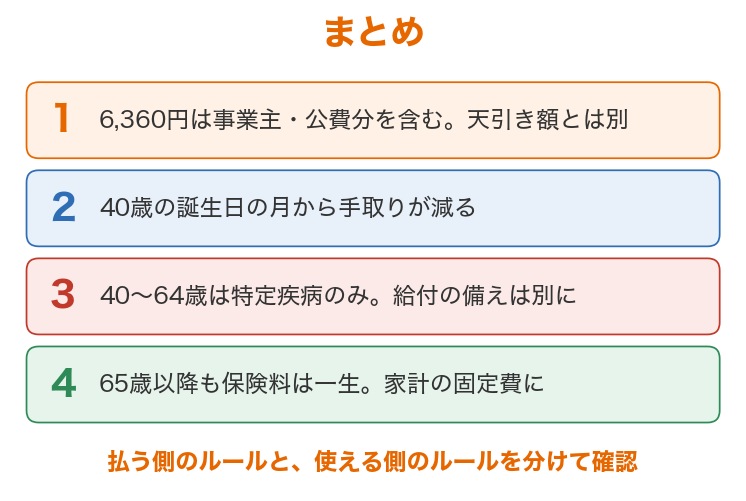
- 40〜64歳の介護保険料は2026年度に月額6,360円(全国平均見込み、事業主負担・公費分を含む)で過去最高。ただし給与天引き額そのものではなく、協会けんぽなら料率1.62%を労使折半した金額が目安です
- 40歳の誕生日の月から天引きが始まり、手取りが減ります。2026年4月からの子ども・子育て支援金とあわせて「手取りの目減り」に注意です
- 40〜64歳は16種類の特定疾病でなければ介護サービスを使えず、65歳以降も保険料は一生引かれ続けます。払う側のルールと、使える側のルールを分けて確認しておくことが大切です
介護は、親の介護はもちろん、将来の自分自身の備えとしても、もはや他人事ではありません。数字の正体を確認したうえで、家計の固定費として織り込んでおきましょう。
介護の備えは、自分と大切な人の「幸せ」な毎日を守るための準備でもあります。不安を数字で整理して、一歩ずつ進めていきましょう。
(日本FP協会 FP Journal Online「40~64歳の介護保険料が過去最高に!家計への影響は?」2026年11月13日公開、厚生労働省の推計・制度資料、全国健康保険協会の介護保険料率をもとに作成しました。数字は元資料に基づくもので、筆者は原典を再確認していません)