 fp.yamagishi
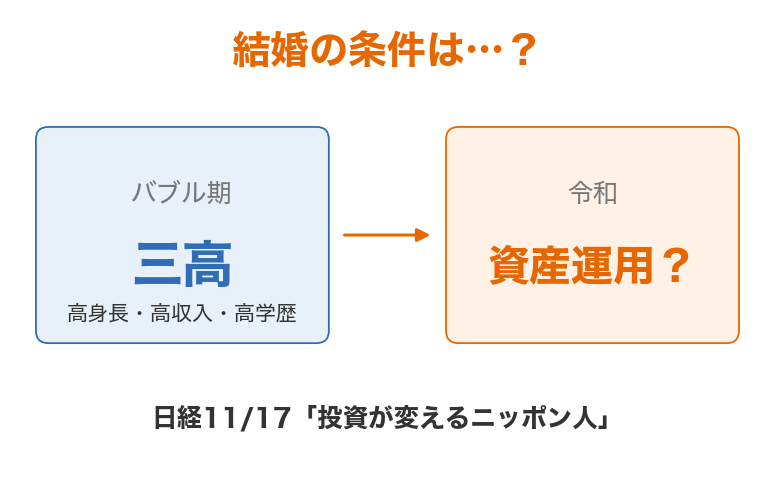
11月17日の日本経済新聞の総合1面に、面白い特集が出ました。タイトルは「投資が変えるニッポン人」。大きな見出しは「結婚の条件は資産運用」です。
投資をしていない相手とは付き合えない、NISAへの考え方の違いで別れた――。そんな若者の声が、新聞の一面で紹介される時代になりました。バブル期の結婚条件といえば「三高」(高身長・高収入・高学歴)でしたが、令和の条件は「資産運用」だそうです。
本当のところはどうなのか。日経の記事と、ほかの調査データを並べて見てみます。
まず数字の確認:若者はどれくらい投資をしているか
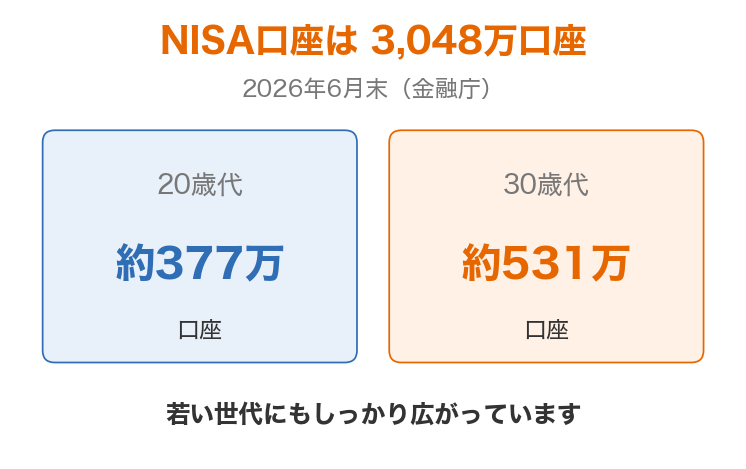
- NISAの口座数は2026年6月末で3,048万口座(金融庁)。年代別では20歳代が約377万口座、30歳代が約531万口座で、若い世代にもしっかり広がっています。
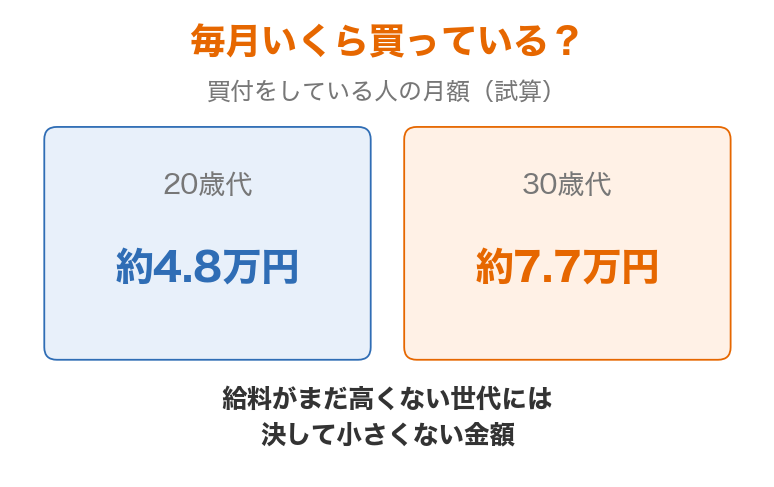
- 実際に買付をしている人の月額は、金融庁のデータをもとにした試算では、20歳代で約4.8万円、30歳代で約7.7万円という水準です。給料がまだ高くない世代としては、決して小さくない金額を毎月回しています。
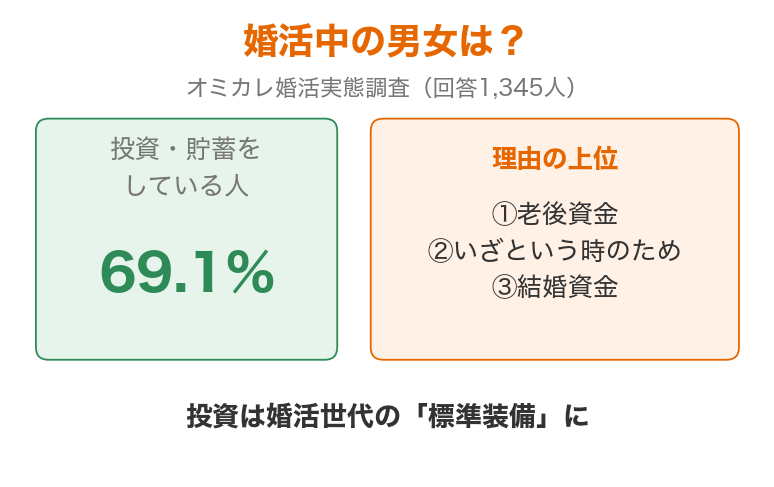
- 婚活中の男女を対象にした調査(オミカレ婚活実態調査、回答1,345人)では、投資や貯蓄をしている人が69.1%にのぼりました。貯蓄・投資の理由の上位は「老後資金」「いざという時のため」に続いて「結婚資金」。投資は、すでに婚活世代の標準装備になりつつあります。
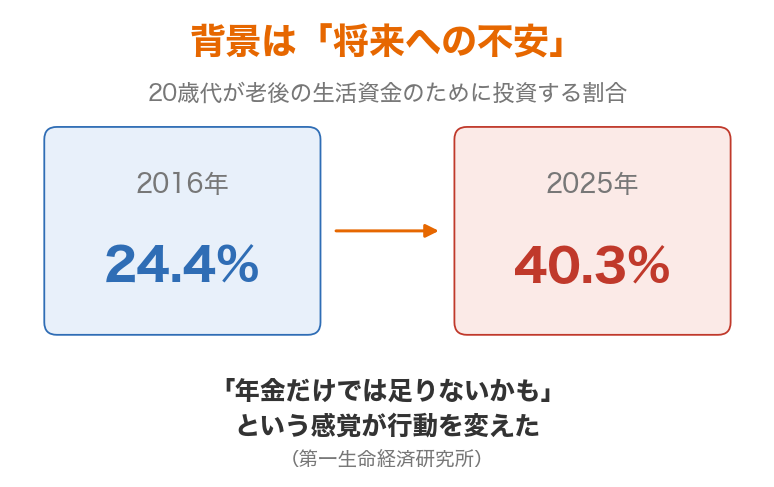
背景にあるのは、将来への不安です。20歳代で「老後の生活資金のため」に投資する人の割合は、2016年の24.4%から2025年には40.3%へ増えたという調査(第一生命経済研究所)もあります。年金だけでは足りないかもしれない、という感覚が、若い世代の行動を変えています。
では、投資をしていると結婚に有利なのか
ここが一番気になるところです。オミカレの調査で「相手が投資をしていることは、結婚の判断基準になるか」と聞いた結果は、こうでした。
- 「判断基準になる」と答えたのは、女性16.1%、男性11.0%
- 男性で最も多かった答えは「基準にはならないが、していると魅力的」で37.2%
- 女性で最も多かったのは「ならない」で38.7%
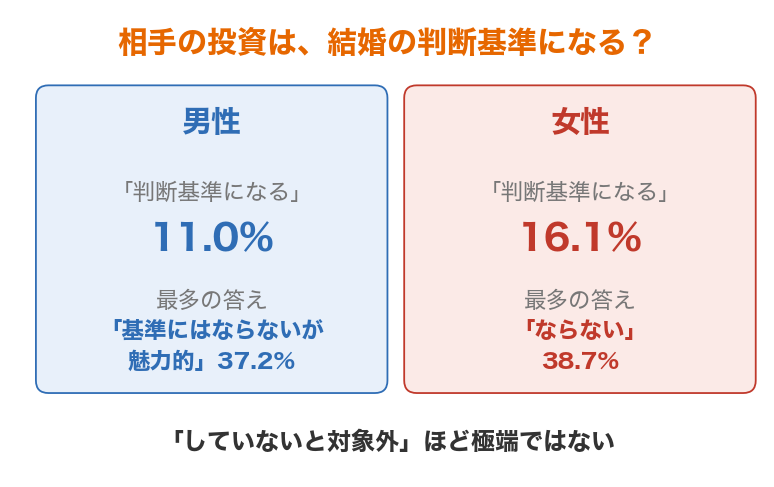
つまり、「投資をしていないと対象外」というほど極端ではありません。ただ、特に男性から見ると「していると魅力的」という評価ははっきりあります。
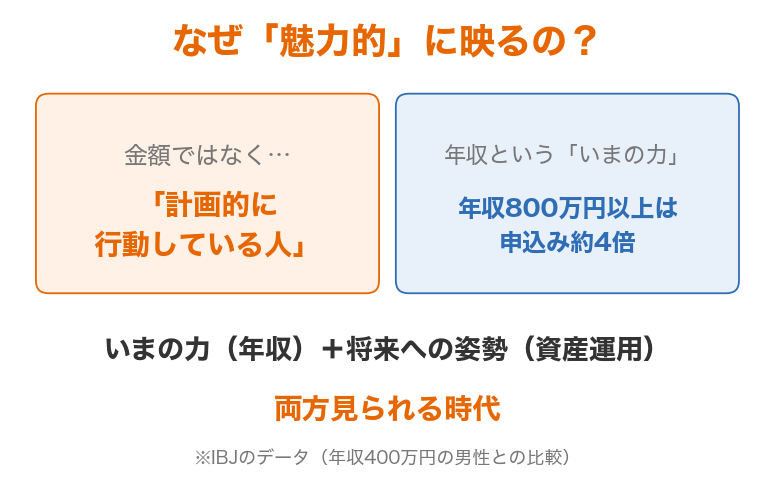
なぜ魅力的に映るのか。おそらく、投資の金額そのものではありません。「将来のことを考えて、計画的に行動している人だ」という印象です。結婚生活は家計の共同経営ですから、目先の楽しさだけでなく、先のことを考えられる相手かどうかは、昔も今も大事な判断材料です。昔はそれを「年収」や「貯金額」で測っていましたが、いまは「資産形成に取り組んでいるか」という行動で測るようになった、ということでしょう。
ちなみに、額面の年収の力もまだ健在です。結婚情報サービスのIBJのデータとして、年収800万円以上の男性は年収400万円の男性より約4倍、お見合いの申し込みがあると紹介されたこともあります。年収という「いまの力」と、資産運用という「将来への姿勢」。両方見られる時代、というのが実情のようです。
ただし、やりすぎは逆効果。「NISA貧乏」という落とし穴
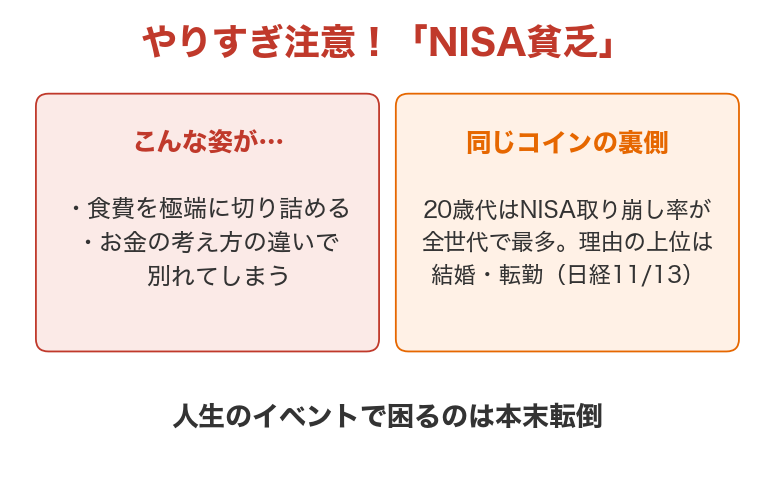
日経の特集でもう1つ描かれていたのが、行きすぎた節約です。投資に回すお金を捻出するために食費を極端に切り詰めたり、交際相手とのお金の考え方の違いが別れの原因になったりする若者の姿が紹介されています。「NISA貧乏」という言葉まで生まれました。
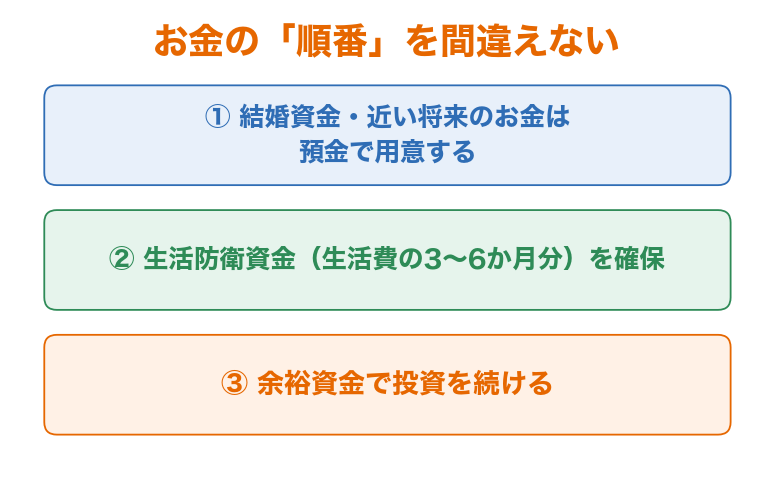
FPの立場から言えば、これは順番が逆です。
- 結婚資金や近い将来に使うお金は、投資ではなく預金で用意するもの
- 投資は、生活防衛資金(生活費の3〜6か月分)を確保したうえで、余裕資金で続けるもの
- デートや旅行、経験への支出は「浪費」ではなく、人生への投資でもある
先日このブログでも書いたとおり、20歳代のNISA取り崩し率は全世代で最も高く、理由の上位は結婚や転勤といったライフイベントでした(日経11月13日)。若い世代が結婚のタイミングで「資金が足りない」と慌てて取り崩している姿も、同じコインの裏側です。投資を頑張るあまり、肝心の人生のイベントで困るのは本末転倒でしょう。
まとめ
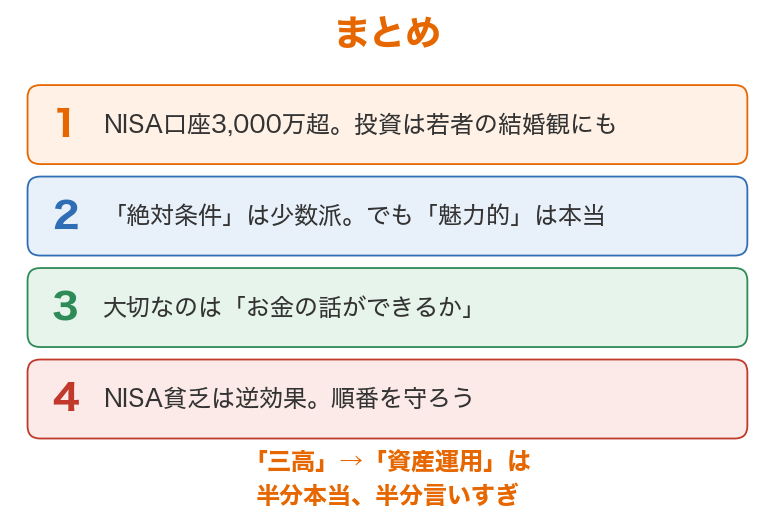
- 日経の特集が示したように、資産運用は若者の結婚観に入り込んできました。背景には、NISA口座3,000万超という普及と、将来への不安があります
- 調査では「投資をしていることが結婚の絶対条件」という人は少数派。ただし「していると魅力的」という評価は確かにあり、それは金額よりも「計画性・将来設計」の表れとして見られています
- 有利に働くのは「投資をしているか」より「お金の話がきちんとできるか」。そして節約のしすぎで今の生活や出会いを犠牲にする「NISA貧乏」は逆効果です
結婚の条件が「三高」から「資産運用」に変わったという話は、半分は本当で、半分は言いすぎです。正確に言えば、「お金とどう向き合っているか」が見られる時代になった、ということだと思います。それはFPとして、日々の相談で感じていることでもあります。投資は結婚のための道具ではありませんが、お金への姿勢は、その人の生き方をよく映します。
お金は、大切な人と「幸せ」に暮らすための道具です。二人で安心して話せるお金の土台づくりを、これからもお手伝いしていきます。
(日本経済新聞2026年11月17日「投資が変えるニッポン人(上)」、金融庁「NISA口座の利用状況に関する調査結果(2026年6月末時点)」、オミカレ婚活実態調査などをもとに作成しました。数字は元資料に基づくもので、筆者は原典を再確認していません)