 fp.yamagishi
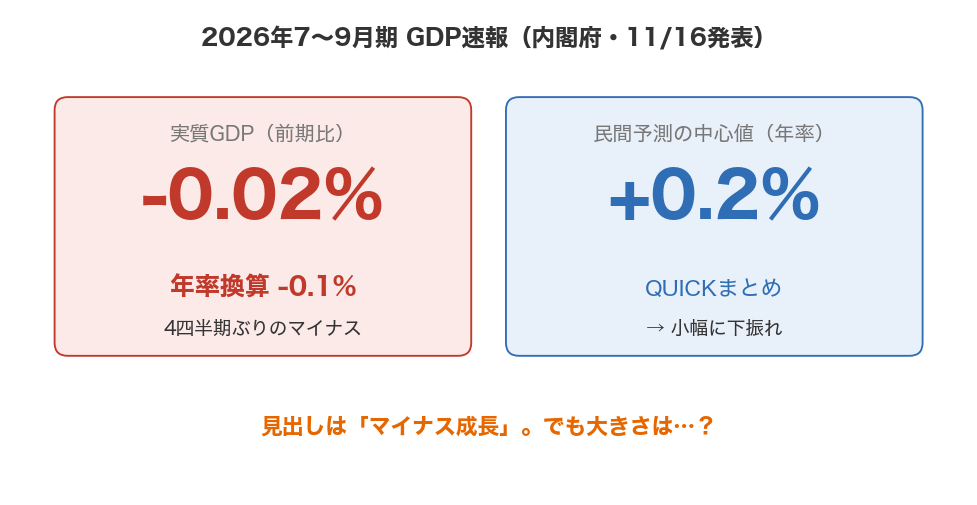
11月16日、内閣府が2026年7〜9月期のGDP速報を発表しました。実質GDPは前期比0.02%減、年率換算で0.1%減。4四半期ぶりのマイナス成長です。
見出しだけ見ると「景気が悪くなった」と受け取りがちですが、内訳を見ると景色はだいぶ違います。家計は物価高で消費を減らし、企業はAI関連の投資を増やしていました。数字を確認します。
まず数字の確認
- 実質GDPは前期比0.02%減、年率換算で0.1%減となり、4四半期ぶりのマイナス成長でした。民間の事前予測の中心値は年率0.2%増(QUICKまとめ)で、小幅に下振れました。
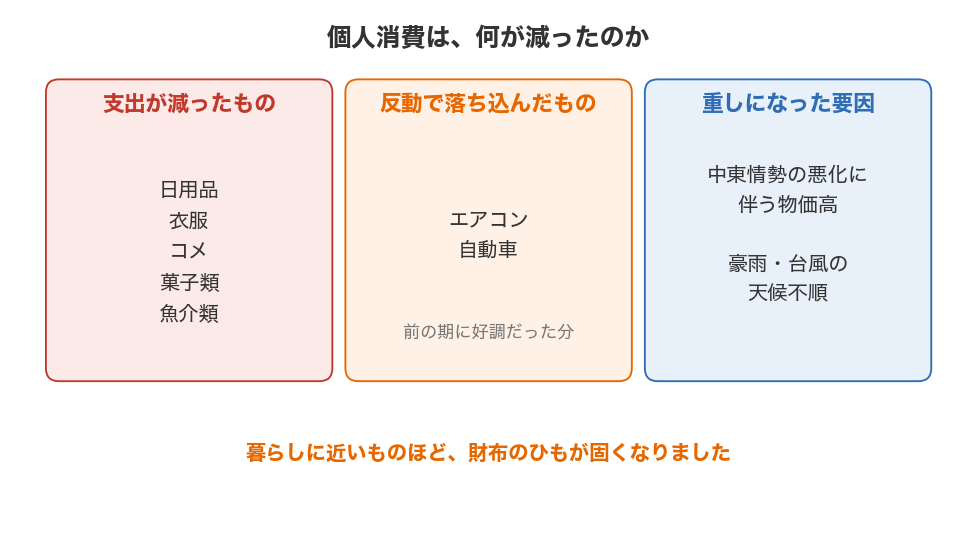
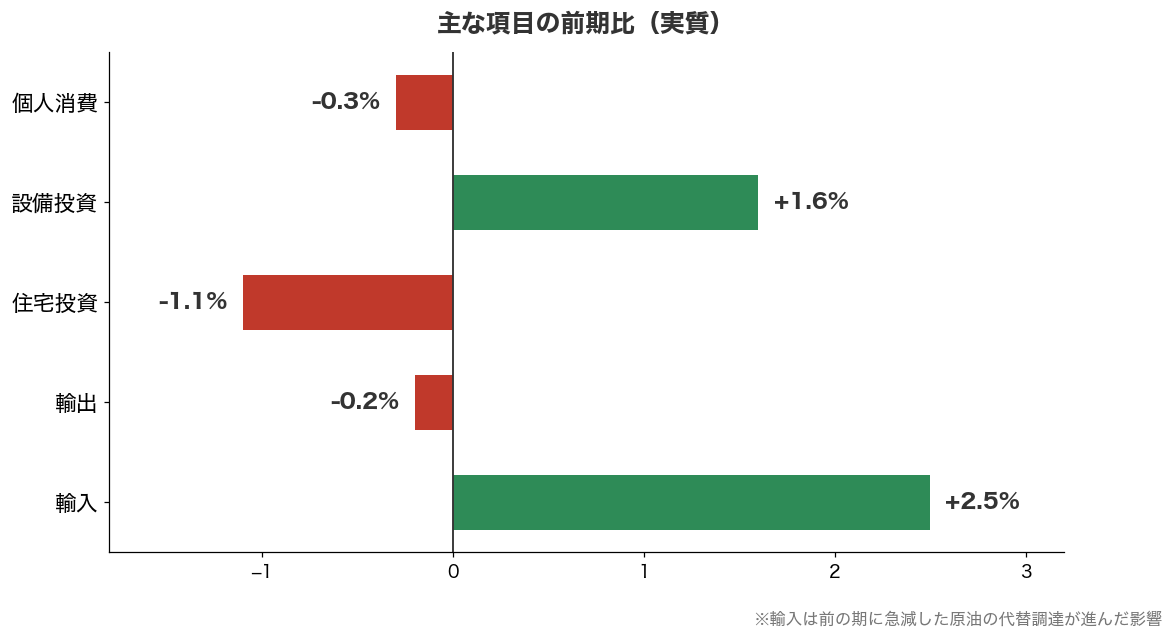
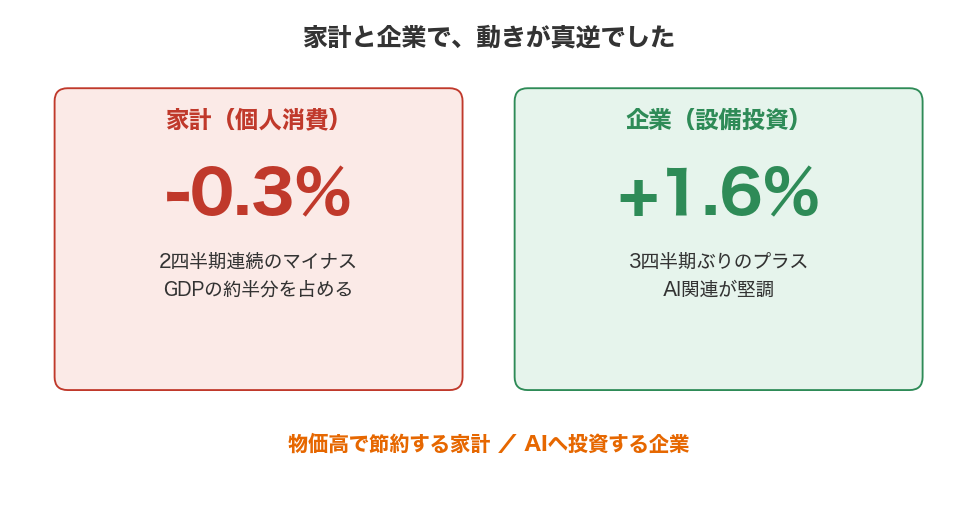
- GDPの半分を占める個人消費は0.3%減と、2四半期連続のマイナスです。日用品や衣服、コメ、菓子類、魚介類への支出が減りました。前の期に好調だったエアコンと自動車は、その反動で落ち込んでいます。中東情勢の悪化に伴う物価高に加え、豪雨や台風の天候不順も重しとなりました。
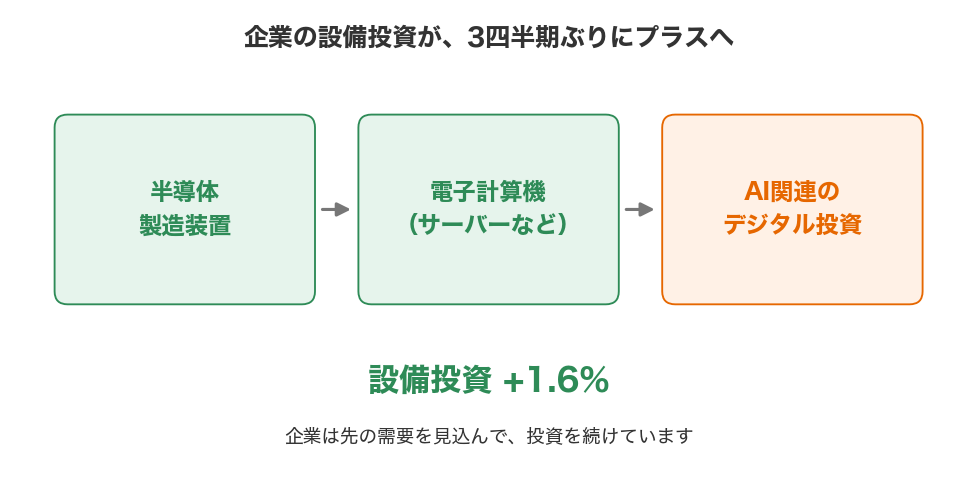
- 一方、企業の設備投資は1.6%増と、3四半期ぶりにプラスへ転じました。半導体製造装置や電子計算機(サーバーなど)への支出が伸び、AI関連のデジタル投資が堅調です。
- 住宅投資は1.1%減で2四半期連続のマイナス。輸出は0.2%減、輸入は2.5%増でした(輸入は、前の期に急減していた原油の代替調達が進んだ影響があります)。
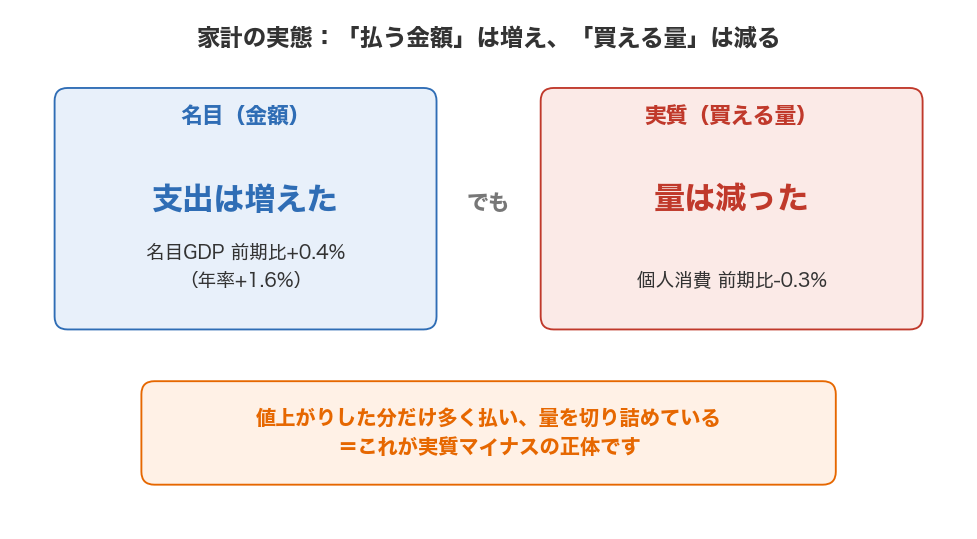
- 名目GDPは前期比0.4%増、年率換算で1.6%増と、名目ではプラスでした。
確認したい3つのこと
1. 「マイナス成長」の見出しと、数字の大きさは分けて見る
年率0.1%減という数字そのものは、ほぼ横ばいです。4四半期ぶりのマイナスという事実は大切ですが、景気が急に冷え込んだという大きさではありません。
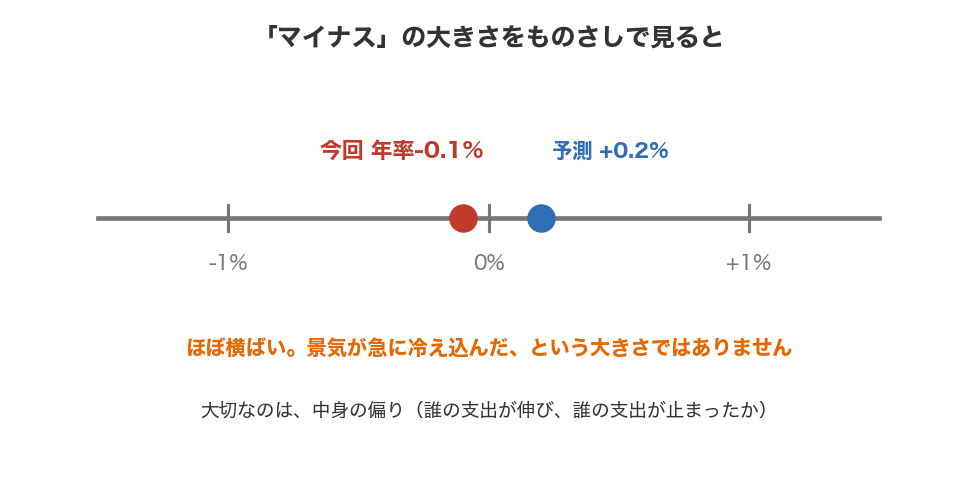
それより注目したいのは中身の偏りです。家計の消費が2四半期続けて減る一方で、企業の投資は増えている。景気の姿は一枚岩ではなく、「誰の支出が伸びて、誰の支出が止まっているか」で見ると、家計への物価高の圧力がはっきりします。
2. 家計は「払う金額」が増えて、「買える量」が減っている
個人消費は実質で0.3%減りました。一方で、金額ベース(名目)では支出は増えています。つまり家計は、より多くのお金を払って、より少ない量しか買えていない、ということです。値上がりした分だけ多く払い、量を切り詰めている。これが実質マイナスの正体です。
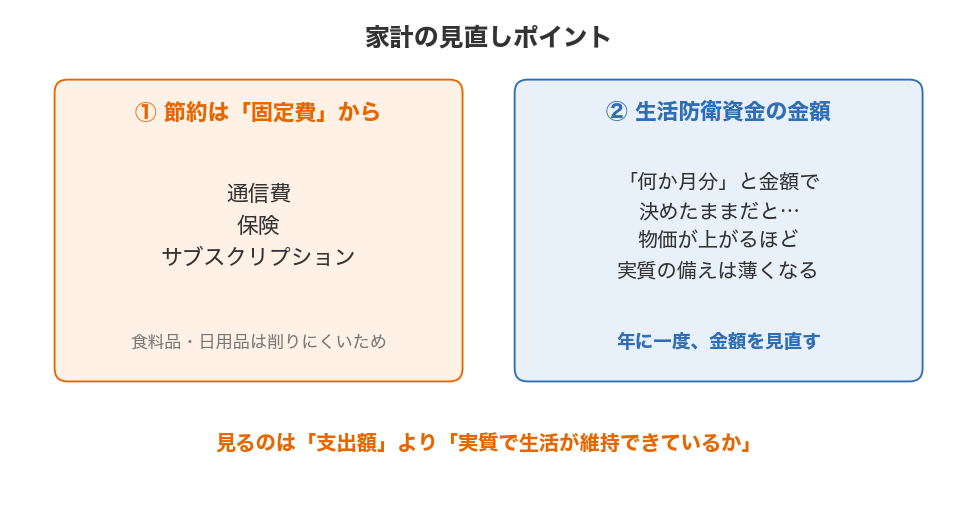
ここから家計の見直しに引きつけると、大事なのは「支出額」ではなく「実質で生活が維持できているか」です。食料品や日用品のような削りにくい支出が増えている局面では、節約の対象は固定費(通信費、保険、サブスクリプション)から探すほうが現実的です。また、生活防衛資金も「何か月分」と金額で決めていると、物価が上がるほど実質の備えは薄くなります。生活費そのものが上がっていないか、年に一度は金額を見直したいところです。
3. 企業の投資は止まっていない。判断材料はGDPひとつではない
設備投資が3四半期ぶりにプラスへ転じ、AI関連の投資が伸びている点は、景気の先行きを考えるときの明るい材料です。企業が将来の需要を見込んで投資を続けている間は、雇用や賃金への波及も期待できます。
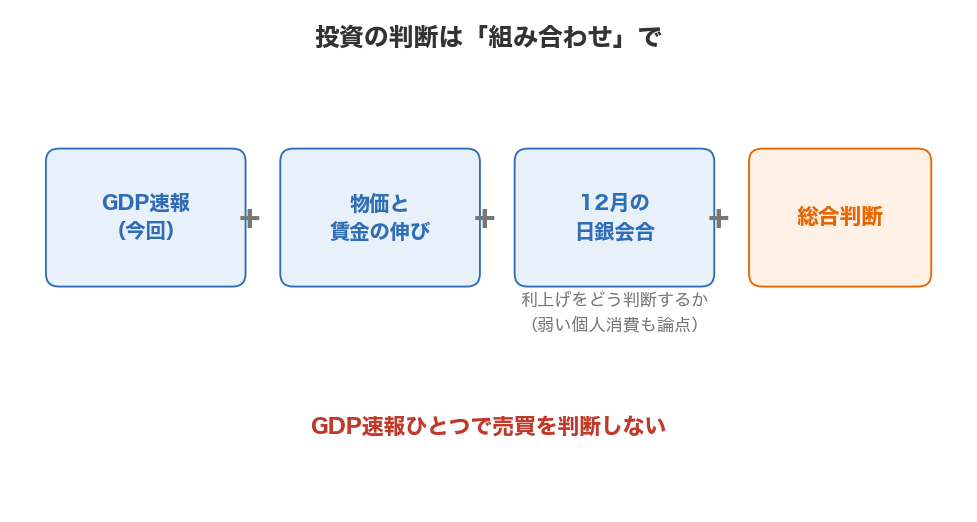
投資をしている立場からは、GDP速報ひとつで売買を判断しないことが大切です。今後は、物価と賃金の伸び、そして12月の日銀会合で利上げをどう判断するか(弱い個人消費をどう見るかも論点になります)が、次の材料になります。数字は1つではなく、組み合わせで確認していきましょう。
まとめ
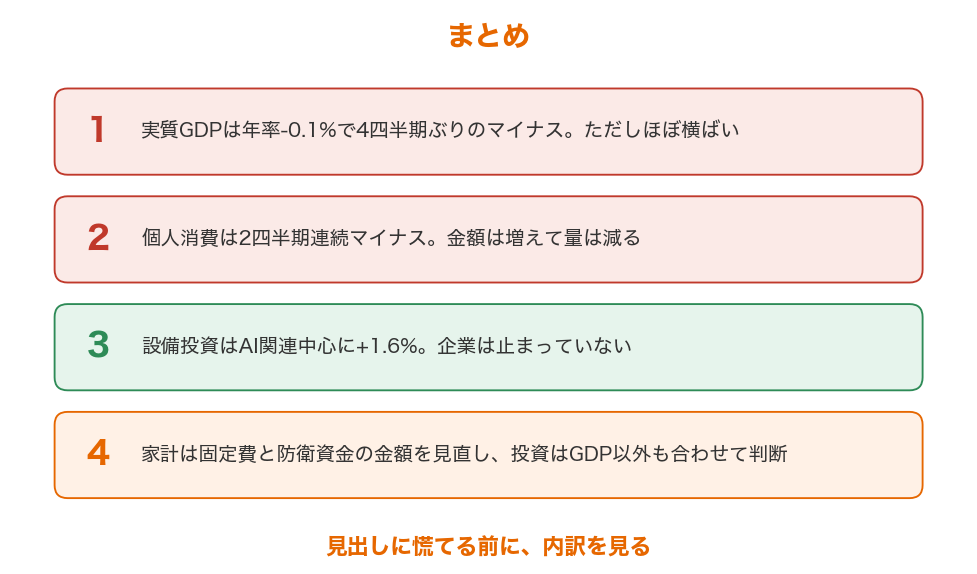
- 7〜9月期の実質GDPは年率0.1%減で4四半期ぶりのマイナスでしたが、大きさとしてはほぼ横ばいです
- 個人消費は2四半期連続のマイナスで、物価高と天候不順が家計を直撃しています。「金額は増えて量は減る」が実態です
- 設備投資はAI関連を中心に1.6%増と堅調で、企業部門は止まっていません
- 家計の見直しは固定費と生活防衛資金の金額から。投資の判断は、GDPだけでなく物価・賃金・日銀の判断を組み合わせて
「マイナス成長」の見出しに慌てる前に、内訳を見る。家計と企業で真逆の動きが出ているときこそ、自分の家計と資産がどちらの影響を受けやすいのかを点検する好機です。数字の向こうにある暮らしを見つめながら、ご自身とご家族の「幸せ」につながるお金の使い方を、一緒に考えていきましょう。
(内閣府「2026年7〜9月期四半期別GDP速報(1次速報値)」、2026年11月16日発表をもとに作成しました。速報値は今後の改定で変わる可能性があります。数値は元資料に基づくもので、筆者は原典での再確認をしていません。投資の判断はご自身の責任でお願いします)